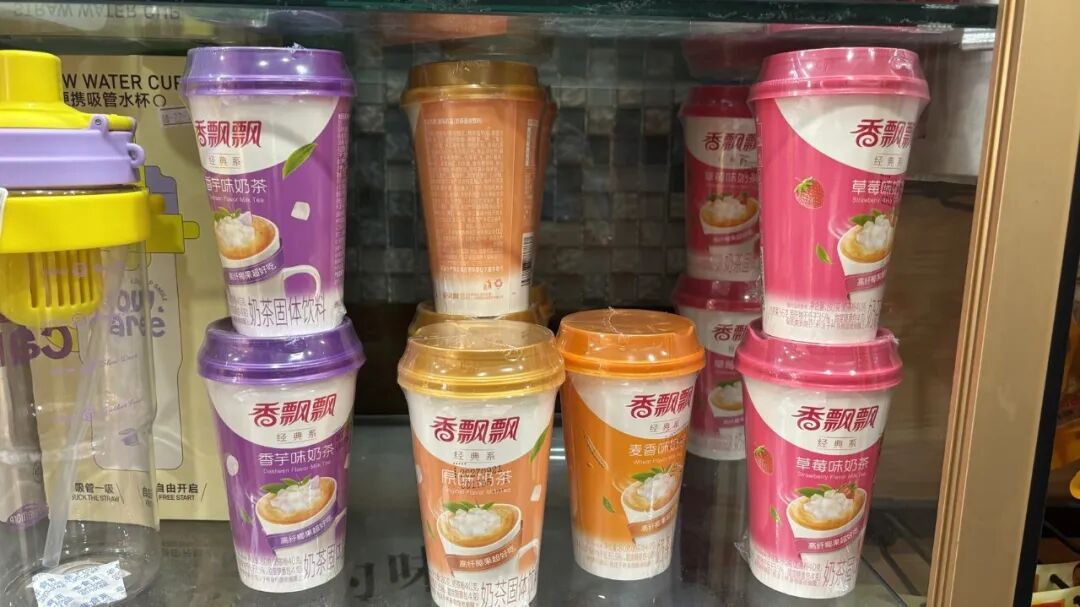
97.46万元。这是香飘飘2026年第三季度归母净利润的全部。把它摊到92天里,一天赚大约1.06万元。一个曾经用“杯子连起来绕地球”定义了一代人奶茶记忆的品牌,交出了一份让舆论几乎条件反射般喊出“卖不动了”的季报。
但如果只把目光停在“97万”这个数字上,很容易错过一份财报里更值得读的东西:扣非净利润是-220.98万元。归母端之所以还能守住正数,靠的是318万元非经常性损益的托底;剔掉这一层,香飘飘的主营业务在第三季度实际上是微亏的。
然而,在消费志看来,这份财报真正的问题,并不在于“利润薄”,而在于“利润薄得没有信息量”。冲泡奶茶的利润高度集中在Q4到次年Q1的秋冬旺季,Q3本就是一年中最不值钱的一个季度。用一个淡季的绝对值去审判一家季节性公司的全年命运,和用凌晨三点的便利店客流去判断一座城市的消费力一样,量具本身就有偏差。
真正应该追问的是另一件事:当一家公司连续两年在做同一件事——把报表主动做“难看”——这背后究竟是需求在退,还是节奏在重置?https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
先别急着用“卖不动”下结论
Q3的难看,有一半是“自己选的”
先看全景数据。2026年前三季度,香飘飘营收18.60亿元,同比增长10.47%;归母净利润1183.43万元,而上年同期是亏损8920.72万元,前三季度整体实现了扭亏。冲泡业务前三季度收入10.14亿元,同比增长23.35%;即饮业务收入8.07亿元,同比下滑3.14%。
前三季度在修复,单三季度却突然转弱:营收5.84亿元,同比下降10.02%;归母净利润97.46万元,同比下降88.09%。如果只看Q3,确实像断崖。但如果把时间轴拉长到2025年以来的经营动作,画面会变得不同。
2025年,香飘飘做了一件在快消行业里需要勇气的事:主动收缩出货,系统性梳理渠道价值链。公司对价盘、货物流通、经销商库存和货龄进行了集中调整,核心逻辑是“稳库存、稳价盘、稳信心”。代价直接体现在报表上:2025年全年营收下降11%,归母净利润下降62.38%,连续两年营收净利双降。
但这笔代价在2026年一季度得到了兑现。
由于2026年春节时点靠后,旺季销售窗口被显著拉长,叠加渠道修复后经销商积极性回升,Q1冲泡业务收入同比增长85.31%,单季营收8.78亿元、净利润9338.93万元,直接从上年同期的亏损中翻转过来。公司甚至专门做过一个剔除春节扰动的口径:把2025年Q4和2026年Q1合并计算,完整的旺季周期里冲泡业务累计销售收入同比增长10.74%。
这就是理解Q3那把“97万”的钥匙。
当旺季的窗口被春节时点拉长,Q3的备货节奏就必然被压缩。东方证券在研报中把Q3冲泡收入下降13.14%的首要原因归结为“旺季备货节奏后移”,并判断当前渠道库存处于低位、经销商信心处于修复通道之中。换句话说,Q3的“少发货”不是终端“卖不动”的同义词,而是一家公司在渠道健康与报表节奏之间,主动选择了前者。
消费志认为,主动把报表做难看,和被动把报表做难看,性质完全不同。前者是经营决策,后者是经营失控。香飘飘Q3的利润数字,至少有一半要记在“节奏重置”的账上,而不是“需求消失”的账上。
XIAOFEIZHI.02
即饮的“收缩”
比即饮的“下滑”更值得读
如果说冲泡业务的Q3承压带有主动成分,那么即饮业务的数据则需要更诚实地面对。
前三季度即饮收入8.07亿元,同比下降3.14%;单Q3即饮收入2.28亿元,同比下降5.64%。降幅不算剧烈,但方向值得警惕:即饮曾被寄予“第二曲线”的全部期待,2025年前三季度其收入一度超过冲泡,成为核心增长引擎;到了2026年,这个引擎不仅没有加速,反而在减速。
更关键的信号藏在结构里。
兰芳园冻柠茶被主动收缩到北京、广东两个地区及线上渠道进行销售,公司明确承认这一调整“对即饮业务整体营收造成了一定的影响”。与此同时,Meco果茶仍然是即饮的基本盘,新推出的减糖25%以上、添加NFC果汁的鲜果茶在二季度试销阶段反馈积极。
这两件事放在一起,指向的并不是“即饮做不起来”,而是一个更具体的判断:香飘飘正在把即饮从“铺面”逻辑切换为“聚焦”逻辑。过去即饮业务面对的是瓶装饮料的货架竞争,渠道逻辑和冲泡的经销体系并不相同,品牌认知迁移需要时间,规模效应尚未形成。在全国范围内用一款冻柠茶去和无数即饮茶品牌打消耗战,不如先把资源收回到有确定性的产品和区域上。
这当然不是一条轻松的路。
马上赢行业监测数据显示,2026年Q3无糖即饮茶是11个饮料类目中唯一实现同比增长的类目,而有糖即饮茶降幅接近13%,即饮果汁跌幅达16.31%。香飘飘即饮的主力仍然集中在果汁茶等含糖品类上,赛道本身正在经历结构性分化。即饮的短期下滑,有一半是渠道主动收缩的代价,另一半是品类站位与消费趋势之间的错位。
但消费志想指出的是:收缩不等于认输,聚焦也不等于退却。真正需要观察的,是Meco鲜果茶在减糖和NFC果汁上的产品升级,能否在“含糖茶整体收缩”的逆风里,切出一块“好喝但负担更小”的中间地带。这比追问“即饮为什么接不了棒”更有建设性,也更接近这家公司正在做的事。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.03
三条“新曲线”
不在同一个时间刻度上
如果把香飘飘当下的布局摊开来看,会发现它同时在推进三件节奏完全不同的事。市场习惯用同一张季度损益表去衡量它们,但它们的成熟周期本来就不该被放在同一个刻度上。
第一条是冲泡的“健康化试错”。
古方五红、古方八舒,走的是“药食同源”的功能化路线,分别锚定女性暖养和助眠场景;原叶现泡轻乳茶则用“原叶茶包+牛乳锁鲜杯”回应控糖需求。这些产品目前仍处于线上试销和市场测试阶段,出货量小、原材料成本偏高,短期盈利贡献有限。但它们承担的功能并不只是卖货:在一个“高糖”标签几乎成为冲泡奶茶原罪的品类里,健康化是品牌重新获得年轻消费者“许可”的前置条件。没有这一步,冲泡的长期天花板只会越来越低。
第二条是线下门店的“信号价值”。
截至2026年9月,香飘飘原叶现泡奶茶在杭州、湖州已开设及筹备门店共9家,客单价约11元。9家店在现制茶饮45.2万家门店的盘子里微不足道,短期也不可能贡献有意义的利润。但在消费志看来,这9家店的首要产出不是营收,而是一个让品牌重新出现在现制茶饮消费场景里的“触点”。冲泡奶茶失去的不只是销量,更是“被看见”的频率;门店能否跑通是一回事,品牌有没有出现在年轻人日常路径上,是另一回事。
第三条是海外产能的“时间套利”。
香飘飘计划在泰国投资建设即饮产品生产基地,总投资约3800万美元,定位为面向柬老缅越及更广泛东盟市场的杯装果茶出口枢纽,目前项目正按程序推进。国内即饮赛道拥挤,但东南亚市场对中国杯装茶饮的接受度和消费升级趋势,提供了一个竞争密度更低的窗口。这不是一个会在未来两三个季度里改变利润表的变量,但如果冲泡和即饮在国内都需要时间换空间,海外至少提供了一个不依赖国内存量博弈的增长选项。
三条曲线,一条在做品牌修复,一条在做场景测试,一条在做地域转移。它们共同的特征是:短期都不会让Q3那种“97万”的数字变得好看。但它们共同指向的问题是:香飘飘是否在用今天的利润,买明天不需要靠“旺季节奏”来解释的收入结构。
XIAOFEIZHI.04
真正的考验不在Q4
而在“节奏重置”之后
四季度和次年一季度是冲泡的传统旺季,2027年春节提前、渠道库存低位、古方养生新品矩阵逐步丰富,多家券商对旺季启动质量给出了偏积极的判断,东方证券维持“买入”评级,目标价16.29元,尽管已下调了未来三年的盈利预测。从节奏上看,Q4的收入端大概率会比Q3好看。
但消费志认为,香飘飘真正要回答的问题,不是“旺季能不能把Q3的窟窿补上”,而是“当旺季的窗口再次摆动时,公司有没有一条不依赖窗口的收入线”。
2026年Q1的爆发,很大程度上是2025年主动去库所积蓄的势能,叠加春节时点后移的窗口红利,共同释放的结果。这种释放是真实的,但它终究是一次性的节奏红利,不是可逐年复用的增长机制。
冲泡的健康化能否在试销之后形成稳定的复购,Meco鲜果茶能否在含糖茶收缩的赛道里做出结构性增量,海外产能能否在东盟市场打开一个不靠国内货架竞争的出口——这三件事中任何一件取得实质性进展,都比Q4旺季多发货几个百分点更有长期意义。
“杯子连起来绕地球”是一句关于规模的骄傲。但今天香飘飘需要证明的,不是还能卖出多少只杯子,而是这些杯子除了在秋冬旺季被冲开之外,还能不能在别的季节、别的场景、别的货架上,找到一个不需要“等风来”的理由。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4982