
一份三季报的价值,不只在归母净利润那一行。伊利2026年前三季度财报的读法,是把目光从一次性科目移开,落到营收底盘、结构升级和现金流上。
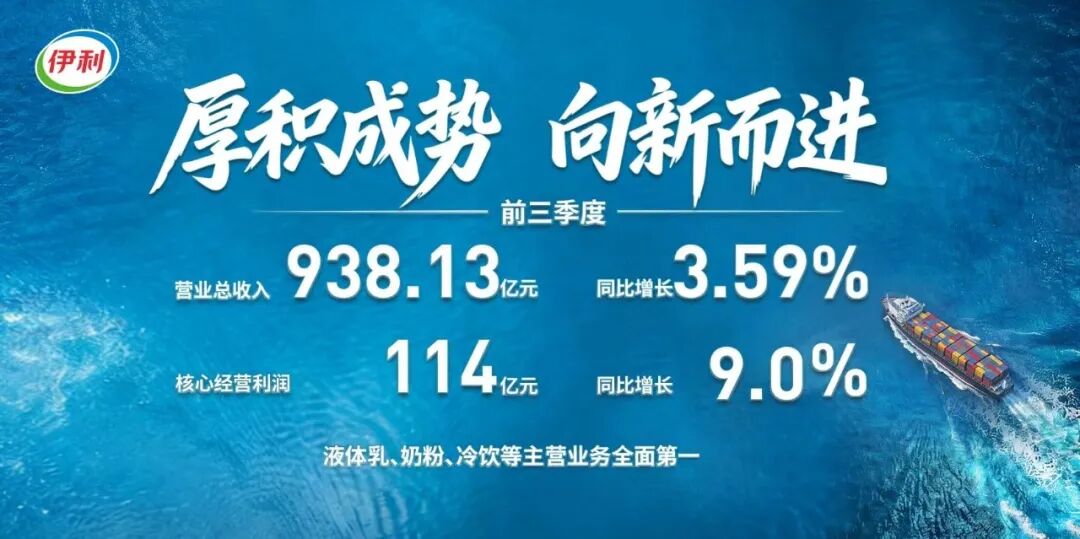
10月29日晚间,伊利股份披露2026年三季报。前三季度营业收入935.82亿元,同比增长3.59%;归母净利润88.04亿元,同比下降15.56%,下降因素主要集中于资产减值损失增加和所得税费用增加两项非经营性影响;扣非净利润85.32亿元。单第三季度,营收292.51亿元,同比增长2.40%,归母净利润30.45亿元。
如果把两项非经营性因素单独看待,伊利主营业务的经营成色并不弱:前三季度核心经营利润同比增长约9%,Q3单季核心经营利润约30.4亿元、同比增长约7%,核心经营利润率同比提升约0.5个百分点至10.4%。在消费行业整体需求平稳的2026年,这组数字比表观归母净利润更能说明伊利主业的真实状态。
在消费志看来,这份三季报的关键词是质量:营收保持增长,毛利率向上,核心经营利润改善,现金流显著放大,股东回报继续落地。表观利润的短期波动,来自财务处理层面的集中体现,而不是主营业务竞争力的削弱。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
营收与毛利率双增,主业底盘仍然稳
先看收入。前三季度935.82亿元营收、3.59%的同比增速,放在乳制品行业需求平稳、渠道库存主动优化的背景下,是一个有质量的增长。
更值得关注的是毛利率。前三季度伊利毛利率继续保持提升,说明产品结构在向上走,渠道效率在改善,成本与费用的精细化管理在继续兑现。对于一家体量接近千亿的乳业龙头而言,毛利率的抬升比单纯的收入增速更能反映经营质量。
分业务看,Q3液体乳收入191.31亿元,同比增长1.68%,增速较Q2环比改善;奶粉及奶制品收入79.78亿元,同比增长3.84%,环比Q2恢复增长;冷饮业务受备货节奏和高基数影响有所回落,但全年维度仍被机构预期维持中高双位数增长。三大业务板块没有出现结构性失速,液奶稳、奶粉修复、冷饮保持格局优势,收入底盘是稳的。
在消费志看来,伊利收入端的叙事正在从总量增长转向结构修复。低个位数的营收增速,不是竞争力退潮,而是渠道纪律、品类换挡和新鲜度战略共同作用下的阶段性形态。对龙头公司来说,收入质量比收入速度更重要。
XIAOFEIZHI.02
两项非经营性因素影响表观利润,核心经营利润向上
归母净利润同比下降15.56%,原因并不复杂。
第一项是资产减值损失增加。前三季度资产减值损失约25.4亿元,上年同期约3.6亿元。增量主要集中在二季度:澳优商誉减值15.5亿元,叠加存货跌价及合同履约成本减值约9.1亿元,合计约24.6亿元的一次性计提落在上半年。这是一次针对并购资产的集中财务处理,不影响液奶、奶粉等主营业务的日常经营。
第二项是所得税费用增加。前三季度所得税费用同比增长约35.2%,增加约1.5亿元,主要受税收规则调整影响。
两项因素合计,对表观归母净利润形成阶段性影响。但把这两层扰动剥开之后,伊利核心经营利润的表现是向上的:前三季度核心经营利润同比增长约9%,Q3核心经营利润约30.4亿元、同比增长约7%,核心经营利润率提升至10.4%。利润总额在Q3也已转正,同比增长2.21%。
在消费志看来,资产减值集中处理之后,伊利财务报表的清洁度在提升。减值完成后,剩余商誉资产已大幅降低,后续利润表再被同一因素持续影响的空间明显收窄。对一家现金流稳定、主业稳健的龙头公司而言,主动完成资产减值测试和财务处理,短期会让表观利润承压,但长期有利于资产负债表更扎实、利润表更透明。
XIAOFEIZHI.03
液奶的新鲜度战略,正在进入收获期
液奶是伊利的基本盘,也是这份财报里最值得细看的一块。
Q3液体乳收入191.31亿元,同比增长1.68%,环比Q2改善。绝对增速不高,但增长质量在提升:常温液奶渠道库存天数同比进一步下降,终端实际动销表现优于报表口径,金典鲜活新品上市后持续放量,产品结构继续向上。
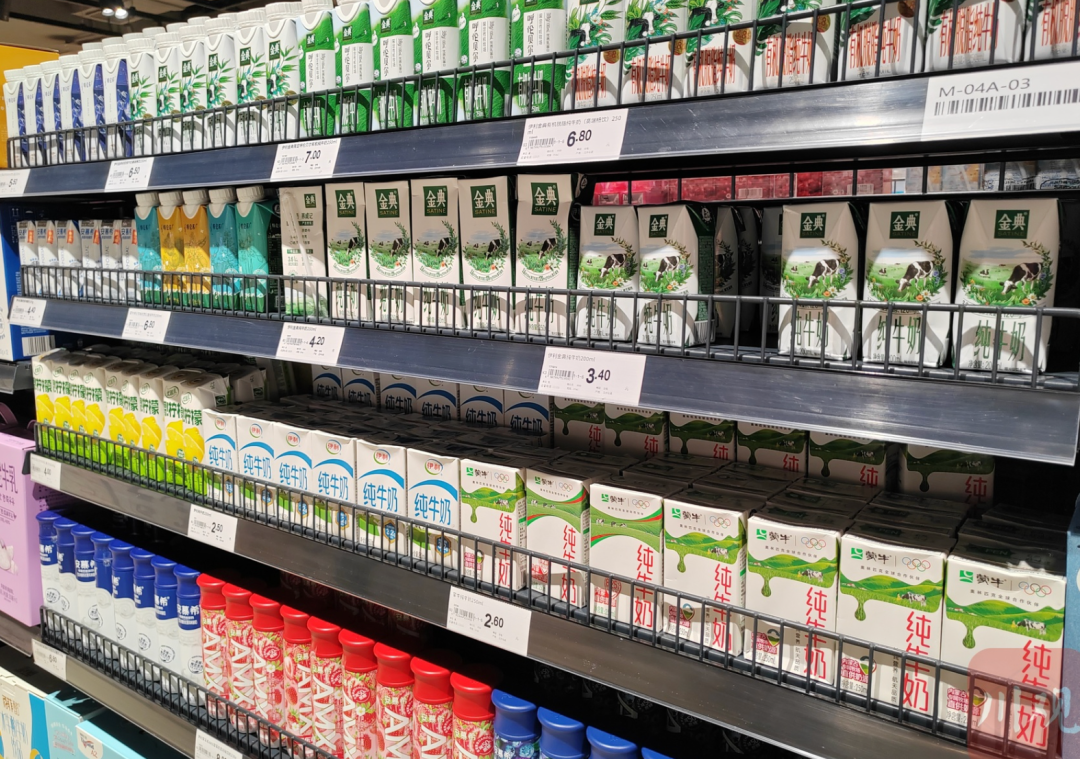
这背后是伊利从2024年春节后启动渠道去库存、并将“新鲜度战略”推到经营前台的一整套动作。到2026年三季度,管理层对外表述是:产品新鲜度达到历史最好水平,终端动销优于报表端。换句话说,过去几个季度报表上的液奶增速,是被主动的渠道纪律“压”住的;真实终端需求,比收入数字更稳。
低温液奶提供了另一个观察切口。前三季度低温液奶保持中高个位数增长,鲜奶、酸奶新品和新渠道布局同步推进。当常温基本盘从“铺货驱动”切换到“新鲜度+结构升级驱动”,低温接棒成为增量来源,液奶板块的底部是在抬升的。
在消费志看来,液奶的新鲜度战略已经走到收获前夜。渠道库存更健康、产品新鲜度更好、终端动销更真实,这些变化不会全部立刻体现在单季收入增速上,但会在后续几个季度持续释放。对乳业龙头而言,渠道纪律本身就是一种长期竞争力。
XIAOFEIZHI.04
奶粉内生增长延续,低温与深加工打开结构空间
奶粉及奶制品Q3收入79.78亿元,同比增长3.84%,环比Q2恢复增长;剔除大包粉外售减少的影响,奶粉板块单季增长接近双位数,金领冠在婴配粉行业的份额竞争力继续显现。澳优的商誉减值发生在奶粉板块内部,但奶粉的内生增长并没有被减值打断——这是区分“资产质量问题”和“经营能力问题”的关键分野。
低温液奶继续保持中高个位数增长,鲜奶、酸奶新品和新渠道布局在同步推进。冷饮业务虽然Q3受备货节奏和高基数影响有所回落,但全年维度仍被机构预期维持中高双位数增长,体量虽小,竞争格局反而是三大业务中最稳固的一块。
更远一点看,乳深加工业务仍在蓄力。原奶周期变化之下,乳制品的深加工能力、奶酪和黄油等品类渗透,正在成为乳业龙头新的结构增量。伊利在深加工上的布局,短期不会改变收入大盘,但会在中长期改善产品结构和利润率弹性。
在消费志看来,伊利的产品结构正在形成液奶稳底盘、奶粉修复份额、低温贡献增量、深加工打开远期空间的四层梯队。这四层梯队不会在同一季度同时发力,但它们共同构成了伊利穿越周期的结构支撑。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.05
原奶周期改善,竞争环境趋于理性
如果把视野从伊利单家公司拉开,2026年乳业最大的变量来自上游。
原奶价格在经历约53个月的下行之后,2026年出现企稳回升迹象,散奶价格反弹被视为周期触底向上的先行指标。这件事对伊利的意义,不在成本端,而在竞争端:随着原奶供需格局改善,行业竞争环境趋于理性,低价竞争因素减弱,龙头企业的品牌、渠道效率和产品创新能力重新成为竞争核心。
中金在同期指出,上游原奶供需走向偏紧,行业竞争格局有望改善,利好龙头份额提升与利润率修复。华西证券也认为,乳业板块可攻可守,未来3年周期向上机会值得关注。
费用端已经有所体现。2026年前三季度,伊利销售费用167.53亿元,同比仅增1.21%,管理费用增4.15%,均低于营收增速。Q3销售费率、管理费率、研发费率同比均小幅下行,精益费投的效果在延续。在液奶渠道改革和奶粉整合都需要投入的阶段,费用率没有失控,本身就是核心经营利润能够正增长的重要注脚。
在消费志看来,原奶周期改善对伊利最深的含义,是竞争规则的变化。当行业竞争从低价驱动回到品牌、渠道效率和产品创新驱动,伊利过去两年主动收缩、主动调整中加固的能力,会更容易转化为份额和利润率的修复。
XIAOFEIZHI.06
现金流放大与股东回报落地,长期价值更清晰
如果只看归母净利润,伊利三季报是一份受非经营性因素影响的报表。但如果看经营现金流,结论会更完整。
前三季度经营活动现金流净额154.41亿元,同比增长64.27%,增速远高于营收和利润。销售回款随收入增长而上升是一方面,费用端的克制和营运资本的管理是另一方面。一家消费品公司现金流增速达到利润增速的数倍,通常意味着实际造血能力比表观利润更稳。
同步落地的还有股东回报动作:拟派发中期现金红利26.6亿元,占前三季度归母净利润的30.17%;此前启动的10—20亿元回购注销计划继续推进。拉长看,伊利2025—2027年股东回报规划明确每年现金分红不低于归母净利润的75%,每股分红不低于2024年度的1.22元;上市以来累计现金分红接近700亿元,平均分红率约66%。
在消费志看来,这份财报真正在强化的是市场给伊利定价的质量锚。当收入增速从双位数回落到低个位数,当一次性因素让表观利润暂时失真,继续只用净利润增速去锚定一家现金流稳定、分红承诺明确的乳业龙头,本身就是一种错配。经营现金流对净利润的覆盖倍数在扩大,分红和注销式回购在持续压缩股本,伊利的估值逻辑正在从增长溢价向现金流久期迁移。这个迁移不会在一个季度内完成,但2026年三季报是一个清晰坐标。
伊利没有在一份受非经营性因素影响的三季报里试图“解释”太多。它选择在上半年集中完成资产减值处理,然后让三季度的核心经营利润、毛利率、现金流和终端动销自己去说话。
液奶的新鲜度战略走到收获前夜,奶粉的内生修复在减值噪音下被掩盖,原奶周期改善正在优化竞争环境,深加工业务还在更远的地方蓄力。这四条线没有一条指向“主业恶化”,它们指向的是同一件事:一家龙头公司在周期底部完成了财务处理的集中出清,然后把一份质量更高的经营报表交了出来。
营收935.82亿元、同比增长3.59%,核心经营利润同比增长约9%,经营现金流同比增长64.27%,中期分红26.6亿元。读伊利这份三季报,如果只停在归母净利润第一行,会错过后面所有的信息。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4953