一个值得玩味的事实是:无糖碳酸饮料的市占率已经突破四成,碳酸饮料的整体增量几乎全部由无糖产品贡献,但社交平台上关于“无糖可乐不好喝”的讨论,从来没有真正消失过。
无糖解决了“敢不敢喝”的问题,却没有完全解决“想不想喝”的问题。
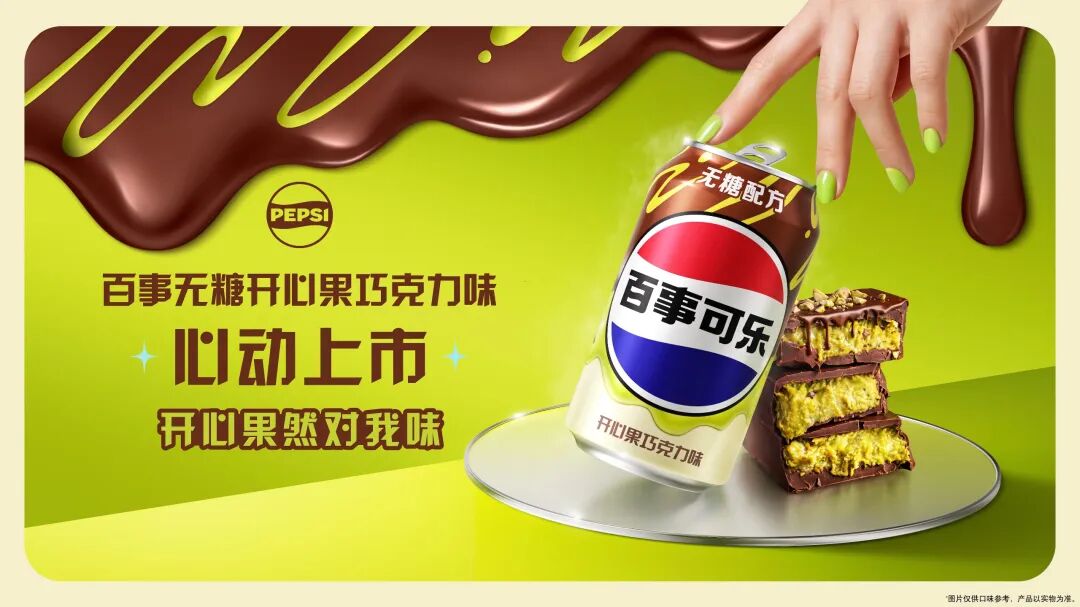
百事可乐无糖近日上市的开心果巧克力风味,放在这个语境里看,就不再只是一次常规的风味上新。它更像一个信号:无糖可乐的竞争,正在从配方表上的“减法”,转向感官体验上的“加法”。
XIAOFEIZHI.01
减法赢了上半场,但“无糖”不再是壁垒
过去几年,无糖可乐的叙事主线非常清晰:减糖、零卡、去负罪感。
这条主线交出的成绩单足够漂亮。欧睿2026年上半年数据显示,国内碳酸饮料整体销量同比上涨4.3%,全部增量由无糖产品贡献,含糖产品持续萎缩;今年1—6月,无糖碳酸饮料占碳酸饮料总销量的比重已攀升至41.2%,较两年前提升了超过7个百分点。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
另据行业信息,2026年第二季度,百事中国无糖可乐的单月销量首次超越了经典款含糖可乐。
但一个品类的集体胜利,恰恰意味着单个品牌在“无糖”这个维度上的差异化空间正在收窄。
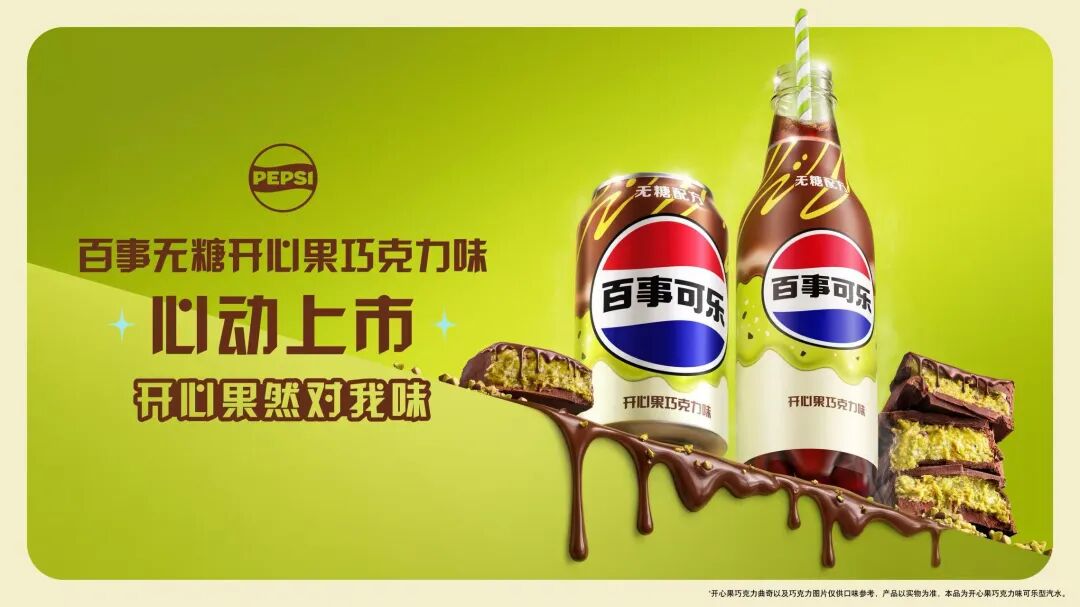
当可口可乐零度、百事无糖、以及一众本土品牌的无糖线同时摆在冰柜里,“无糖”就从竞争优势变成了入场券。消费者站在货架前的决策逻辑也随之改变:既然都无糖,凭什么选你?
这正是开心果巧克力风味出现的时机。无糖可乐的“上半场”靠配方表赢,下半场要靠风味记忆和场景占位来赢。
XIAOFEIZHI.02
为什么是“甜点”,而不是水果或草本
风味创新在可乐品类里并不新鲜。
可口可乐零度近年的樱桃、香草、Cherry Float系列,走的是一条“经典风味的现代化”路线——在消费者熟悉的味觉框架内做微调,用怀旧感和辨识度换复购。这条路线稳健,但想象空间有限。
百事选的是一条更“陡”的路:把社交平台走红的网红甜点——迪拜巧克力所代表的开心果巧克力组合——直接搬进可乐罐。“甜点”这个风味方向,恰好击中了无糖可乐的两个结构性软肋。
第一个软肋是口感的“空”。
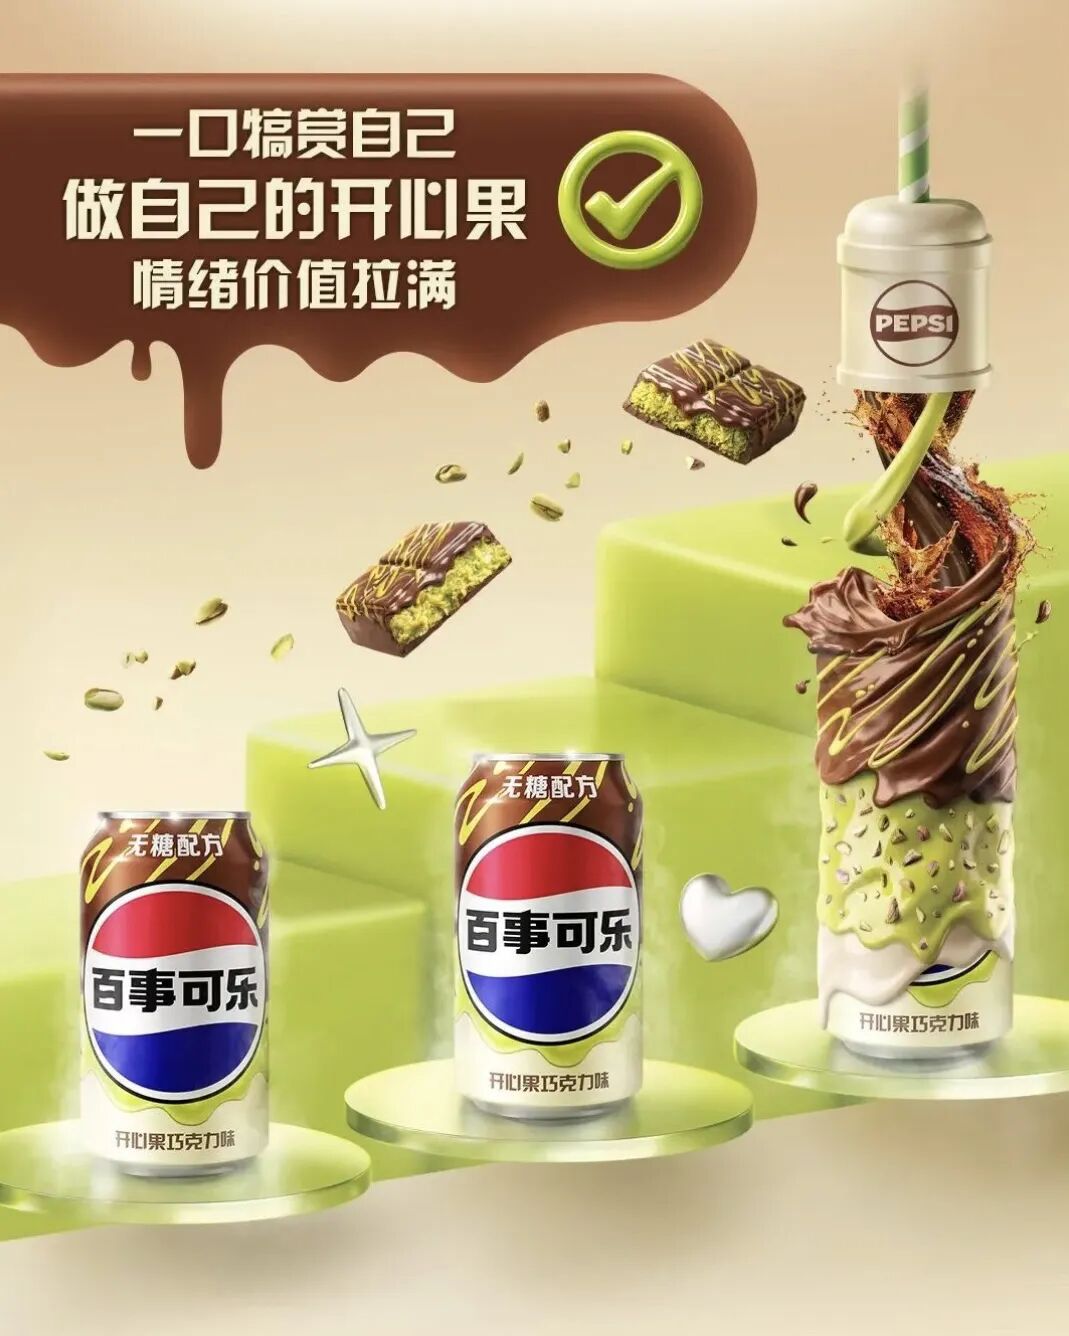
无糖可乐使用的人工甜味剂常被消费者描述为“后味不自然”,浓郁的风味物质可以在感知层面起到掩蔽和填充的作用。开心果的坚果油脂感和巧克力的醇厚,在概念上是对无糖可乐“薄”的口感的一种感官补偿。
第二个软肋是场景的“窄”。
经典可乐绑定的是佐餐、解渴、聚会,而甜点属性天然携带“独处”“犒赏”“放松”的场景暗示。当一个无糖产品同时提供“无负担”和“有满足感”时,它争夺的就不只是可乐货架上的位置,而是年轻人下午三点的那一口情绪出口。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.03
百事的“猎奇”,和小厂的“猎奇”是两套逻辑
有人会把开心果巧克力风味和胡辣汤可乐、见手青可乐、香醋可乐放在一起谈论,统称为“可乐猎奇化”。但这两类产品的商业逻辑有本质区别。
地方小厂或跨界品牌推出的极端风味,核心目标往往是事件营销:依靠反差感极强的组合引爆社交传播,购买的第一驱动力是猎奇,消费者能否持续复购,不在产品设计的优先考量里。
而百事正在搭建一条清晰的产品线:从2025年底的无糖草莓奶昔味,到2026年的开心果巧克力味,“甜点化”的脉络已经清晰可辨。草莓奶昔在英国首发期间进入核心商超销售榜单前列,说明这条方向已经拿到初步的市场验证。
管理学中关于产品线延伸的研究提供了一个解释:高度不一致的延伸(比如从可乐到甜点风味)会激发消费者的好奇心,甚至能带动同一品牌既有产品的选择;但延伸能否沉淀为可持续的资产,取决于品牌能否让消费者在“好奇”之后建立“品质确信”。
百事甜点线正在做的,是把“可以喝的甜点”从一个传播概念,变成一个可识别的风味家族。如果开心果巧克力之后还有下一款甜点风味,这条线的资产价值就会上升;如果止步于此,它就只是一次成功的单品营销。
XIAOFEIZHI.04
真正的考验,不在上市首月
翻看社交平台上的早期反馈,开心果巧克力风味的评价已经呈现出这类产品几乎无法避免的两极分化:有人形容它像“巧克力奶昔汽水”,也有人直呼“太怪”。这种分化本身不是问题——它甚至是社交传播的燃料。问题在于,社交声量和复购率之间,隔着一道食品饮料行业最残酷的鸿沟。
行业研究反复指向同一个事实:食品饮料新品在上市一年内的失败率高达60%—80%,尝鲜购买和重复购买是完全不同的行为。
无糖可乐的基本盘是高频、日常、习惯性的饮用,而甜点风味的天花板在于低频、尝鲜、打卡式的消费。用猎奇的社交逻辑去运营一个需要复购的日常品类,是风味可乐最容易踩进去的陷阱。
渠道选择透露了百事的谨慎:新品由全家便利店首发,500ml单瓶定价5.5元,先在一线城市便利店的即时消费场景中测试真实动销,而非全面铺开。这是一个务实的开局。
但真正决定开心果巧克力风味命运的,不是上市第一个月的社交讨论量,而是三个月后,当“尝鲜者”散去,那罐绿色与棕色撞色的瓶子,还能不能让同一个人第二次伸手。
在消费志看来,无糖可乐的下一战,比的不是谁更“无糖”,而是谁能在“无糖”之上构建一种不可替代的饮用体验。百事开心果巧克力风味的方向是敏锐的——它踩中了无糖品类从功能满足向感官满足迁移的节点。但风味的胜利,最终要靠复购来结算。
一款风味可乐的真正成功,不是让年轻人拍一次照,而是让他在下一次站在冰柜前时,手会再次伸向它。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4554