行业结构升级窗口期,燕京的利润弹性更显性:在啤酒行业迈向高质量发展的阶段,利润质量可以跑在营收增速前面。燕京啤酒的三季报,本质上就是一份资源重新归位的报告。
10月27日晚间,燕京啤酒发布2026年三季报。核心数字并不复杂:营收140.16亿元,同比增4.34%;归母净利润21.34亿元,同比增20.56%。单Q3营收49.84亿元,同比增2.25%;归母净利润7.35亿元,同比增10.15%;扣非归母净利润同比增12.21%。
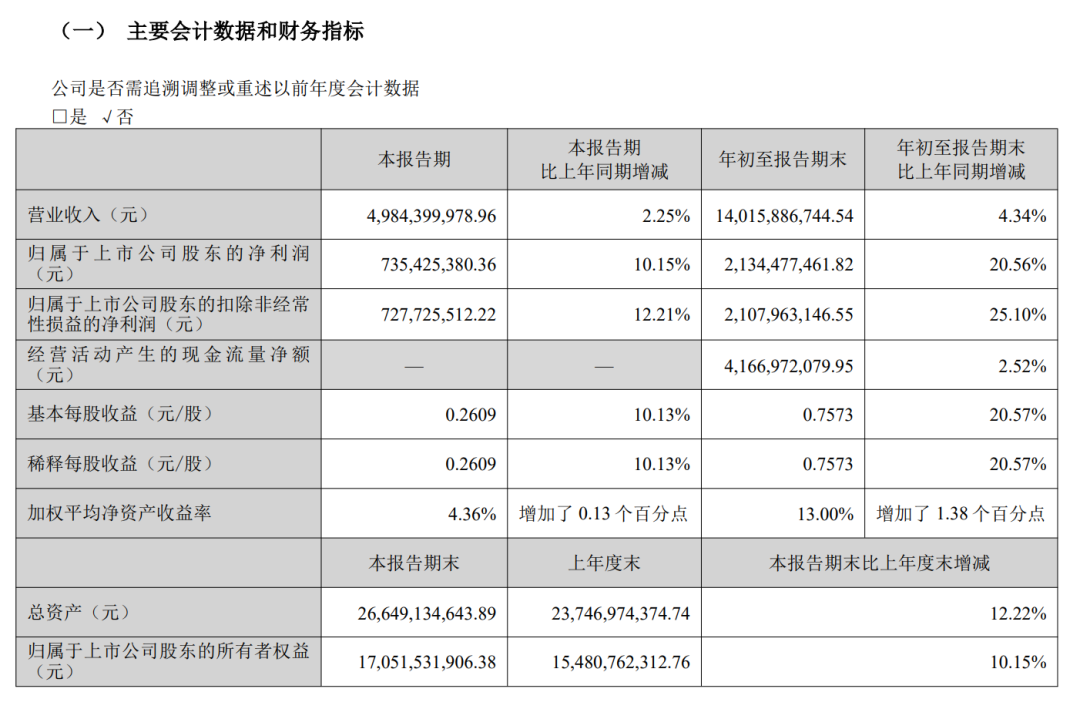
放在行业产量前三季度同比下降的背景下,这份利润跑赢营收近五倍的成绩单本身就值得琢磨。如果沿用“业绩好—产品好—改革好”的叙述惯性,这份报告很容易被写成又一个“U8放量带动增长”的故事。
但酒业时报想换一个提问方式:为什么燕京的利润增速,能在营收只有个位数增长的情况下,持续跑在营收前面?这个问题,靠“大单品卖得好”解释不了全部。
燕京正在发生的事
组织理论中有一个经典判断:企业中长期积累的“冗余资源”——过剩产能、重叠职能、低效资产、未被充分利用的人力和组织能力——在环境宽松时是缓冲垫,在环境收紧时则变成利润的漏斗。真正决定一家企业在存量期利润弹性的,不是它新增了什么,而是它能不能把这些沉淀在组织深处的冗余,系统地释放出来,重新配置到产出更高的地方去。
燕京啤酒过去几年的改革,恰好提供了一个观察这一过程的样本。
职能部门压减17%,业务对接效率提升50%以上;员工接收持续优化,人均创收从45.75万元升至73.46万元,增幅61%;产能利用率从约58%提升至66%。管理费率从2021年约13%降至2024年的10.25%,存货周转天数从189天降至不足162天。
把这些动作放回“冗余出清”的框架里看,它们不是零散的省钱措施,而是一条连贯的链条:把被低效工厂锁住的资本释放出来,把被重叠层级消耗的管理注意力释放出来,把被过剩产能摊薄的固定成本释放出来,然后把这些资源集中到核心大单品和高效基地上去。2021年到2024年,燕京净利率从2.45%提升至9.03%,ROE从5.8%提升至8.4%,本身就是这条链条在报表上留下的轨迹。
到了2026年三季度,这条链条的效应变得更加显性:单Q3毛利率同比提升2.0个百分点至52.15%,营业成本在收入增长的情况下同比下降1.9%;销售费用率和管理费用率继续同比双降,归母净利率提升1.1个百分点至14.8%。
在酒业时报看来,这不是一个“费用管控做得好”的季度故事,而是一个组织冗余经过数年出清之后,固定成本结构被压低到某个阈值以下,利润开始对收入产生非线性响应的故事。
美的和燕京共享同一套底层语法
把燕京放在更宽的坐标系里,会看得更清楚。
2026年前三季度,家电行业整体景气回落,美的集团归母净利润413.93亿元,同比增长9.3%,这是它自2013年上市以来连续第14年前三季度利润增长。
美的穿越周期的路径,并不依赖家电主业销量的持续扩张,而是把制造效率、供应链能力和管理体系的积累,系统性地复用到ToB业务和海外自有品牌上——Q3海外OBM营收同比增超20%,楼宇科技和机器人业务均保持10%的增长。
两个行业不同,终端需求不同,但底层语法是相通的:在存量竞争阶段,利润韧性不来自对旧增长曲线的修补,而来自把已经沉淀下来的组织能力,重新配置到产出更高的方向上。
美的把家电制造的能力迁移到楼宇和自动化,燕京把产能和渠道资源从低效产品、低效基地中抽出来,集中到U8所代表的升级价格带上。路径不同,但“先释放、再归位”的顺序是一致的。
这也解释了为什么燕京的利润增速能够连续数年领先营收增速,而2026年三季度的表现不是一次性的跳跃,而是一个已经运行了数年的结构性趋势的延续。
2021年至2025年,燕京归母净利润从2.28亿元量级起步,连续多年保持高增长,净利率抬升的斜率在行业里并不多见。存量期的利润课,燕京已经上了不止一个学期。
U8的角色
理解了“冗余出清”这条主线,再来看U8,它的位置会更准确。
燕京U8三季度单季销量增长38%,前三季度累计销量93.41万千升,已经超过2025年全年水平,同比增长30%。
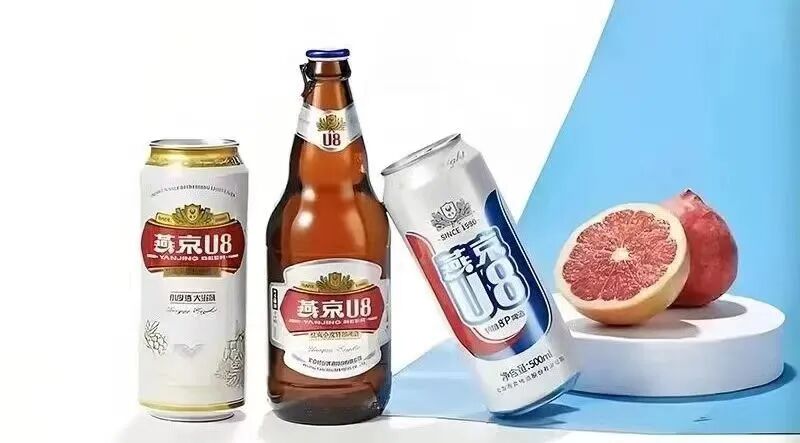
这个单品当然重要,但它的爆发不是孤立的“产品成功学”。如果没有关厂提效把固定成本压下来,U8的增量收入会在报表上被折旧和冗员吃掉更大一块;如果没有组织层级压缩带来的执行效率提升,U8在西南等相对弱势市场的渗透速度不会这么快,终端点位覆盖和渠道动销的良性状态也很难持续。
换句话说,U8是燕京把“挤出来的资源”投向正确方向的证据,而不是利润增长的全部原因。
同样的逻辑也适用于A10。
A10在2026年3月上市,定位高端全麦,与U8形成高低搭配,补全大单品体系、打开更高价格带,同时降低对单一产品的依赖。券商对A10今年的判断是“市场导入培育期”,来年有望逐步引领升级。
在酒业时报看来,A10现阶段的价值不在于贡献多少销量,而在于它承接的是燕京冗余出清之后释放出来的品牌资源、渠道资源和产能余量,是一条与U8并行、但节奏更从容的高端化通道。
一个值得注意的细节是,燕京的改革路径与那些“先有爆品、再补管理”的企业恰好相反:它是先把组织的“水位”降下来,再把U8这艘船推上去。这个顺序,决定了利润弹性出现在收入增速并不高的季度里,而不是等到收入全面加速之后才姗姗来迟。
“向内求解”的能力
回到行业层面。2026年1—9月规模以上企业啤酒产量同比下降6.0%,餐饮现饮场景持续偏弱,啤酒行业早已进入量稳价升、存量竞争阶段。在这样的环境里,继续用“销量增长”来定义一家啤酒公司的优劣,已经不合时宜。
燕京啤酒这份三季报给出的启示,恰恰在于它把注意力从“池子里有多少水”转向了“自己的桶有没有漏”。
美的用14年利润连续增长证明,家电行业的周期回落并不会自动剥夺一家公司的利润能力,前提是它持续把效率沉淀为结构;燕京用2026年前三季度的“营收稳增、利润快增”,展示了一个相似的逻辑在啤酒行业同样成立——当冗余被系统地释放、资源被重新配置到正确的价格带和正确的基地上,利润就可以在行业总量不增长的时候,自己走出来。
在酒业时报看来,燕京啤酒这份报告最值得肯定的,不是某一个季度的增速高低,而是一条已经被验证了数年的路径正在继续兑现:改革释放的资源,正在持续转化为结构升级的动能;结构升级的动能,正在持续转化为利润质量的改善。
存量竞争不会善待所有企业,但它会奖励那些先把自己内部的事情做对的公司。燕京过去五年的“向内求解”,正在让它成为被奖励的那一个。
(本文综合公开行业资讯整理,信息/数据来源:燕京啤酒2026年三季度报告、华创证券研报、中泰证券研报、东方证券研报、上海证券报、北京日报、国家统计局等。)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4757