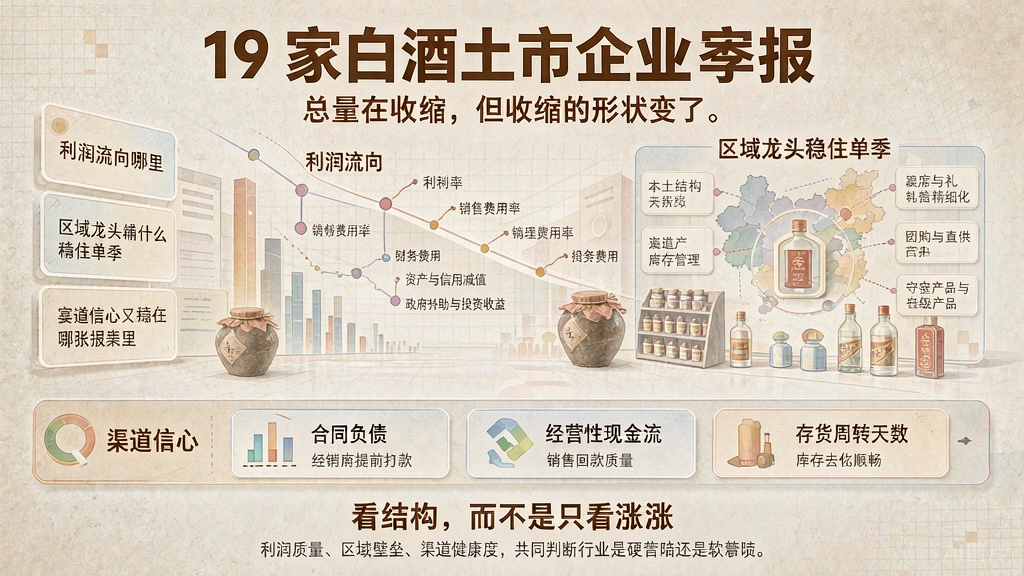
19 家白酒上市企业三季报全部落地。总量在收缩,但收缩的形状变了。利润流向哪里,区域龙头靠什么稳住单季,渠道信心又藏在哪张报表里 —— 这三条线索,比 “跌了多少” 更值得看。
文/酒业时报
截至 10 月 30 日,19 家 A 股白酒上市公司 2026 年三季报披露完毕。据 Wind 统计,19 家公司前三季度合计营收 2678.22 亿元,同比下降 7.6%;合计归母净利润 973.68 亿元,同比下降 9.5%。从企业分布看,12 家营收下滑超过 10%,其中 4 家超过 30%;净利润端,12 家下滑超过 40%,4 家出现亏损。
单看这些数字,寒意扑面而来。但酒业时报更关注另一组对照:据 Wind 统计,第三季度单季,19 家酒企营收同比下降约 11.2%,净利润同比下降约 13.8%,对比去年同期三季度,降幅有所收窄。压力还在,但释放的节奏在变。
在酒业时报看来,这份财报的价值不在于 “确认行业有多冷”,而在于它把 “谁在收缩、谁在修复” 的分界线划得比以前清楚了。
利润在 “用脚投票”
行业下行时,最容易得出的结论是 “大家都一样难”。数据不支持这个结论。
前三季度,贵州茅台营收 1309.71 亿元、净利润 644.67 亿元,按 19 家样本计算,营收占比约 48.9%,净利润占比约 66.2%,两项占比较上年同期均有抬升。茅台、五粮液、汾酒三家合计拿走板块 84.75% 的净利润;前五家拿走超过 92%。剩余 14 家企业,只能分食不到 8% 的净利润份额。

茅台营收和净利润在板块中的占比双双提升,说明品牌定价权在收缩期仍然是利润的压舱石。当尾部企业的利润以 40% 甚至更大幅度收缩时,头部企业凭借品牌韧性,被动地拿到了更大的份额。
酒业时报认为,这不是简单的 “强者恒强” 叙事。它指向一个更底层的机制:利润正在从 “铺货能力” 向 “品牌定价权” 迁移。靠渠道压货、靠条码扩张撑起来的收入,在需求收缩时最先松动;而拥有消费者主动选择权的品牌,利润底盘不会轻易失守。
区域龙头的韧性:离餐桌越近,底盘越稳
茅台的稳健在预期之内。真正值得多看一眼的,是一批区域龙头在第三季度出现的边际向上信号。
迎驾贡酒前三季度营收 48.29 亿元,同比增长 6.93%;净利润 15.75 亿元,同比增长 4.25%。第三季度单季,净利润增速进一步升至 8.58%。今世缘第三季度单季营收 22.30 亿元,同比增长 15.54%;净利润 4.22 亿元,同比增长 31.59%,利润增速显著快于收入。古井贡酒第三季度单季营收录得 3.69% 的正增长,口子窖同期营收增长 3.09%。
这几家企业的共同特征,不是在 “逆势扩张”,而是在区域市场里把根扎得足够深。
迎驾的增长主要来自安徽市场 100—300 元大众价格带的稳固基础,洞藏系列在省内持续放量。今世缘的逻辑更直接地落在场景上:宴席、团购、开瓶,是它的基本盘。有券商研究观点指出,今世缘和迎驾在调整期承接了省内宴席团购溢出的份额,库存和动销表现相对扎实。
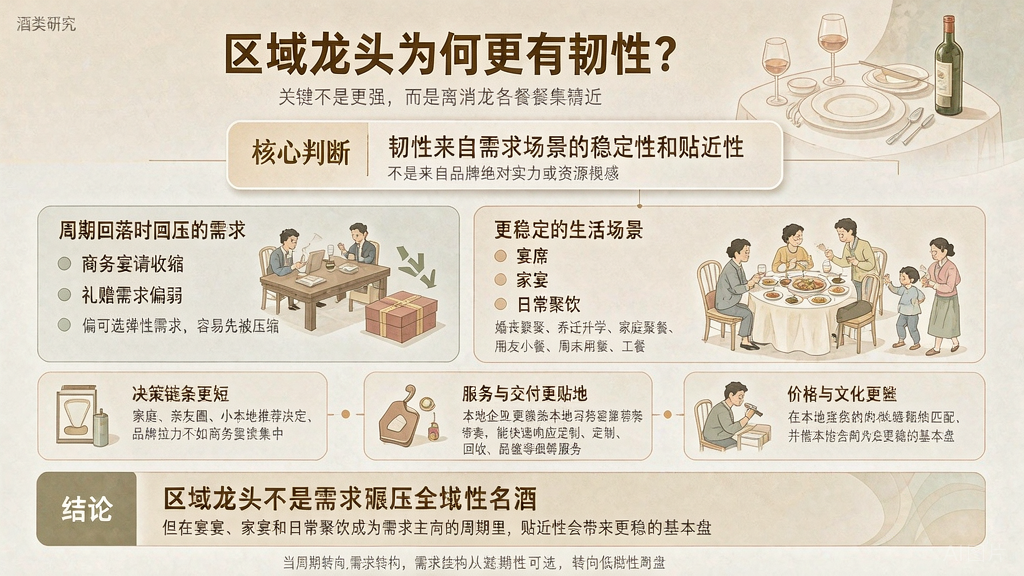
酒业时报看来,区域龙头展现韧性,不是因为它们比全国性名酒更 “强”,而是因为它们离消费者的餐桌更近。商务宴请收缩、礼赠需求偏弱的周期里,宴席、家宴、日常聚饮这些 “非可选项” 的场景,反而构成了更稳定的需求底座。
合同负债的 “水位”:经销商在用真金白银投票
利润表反映 “过去卖了什么”。资产负债表里的合同负债,则在相当程度上预示 “经销商还愿不愿意为下一程买单”。
据招商证券研报测算,三季度末白酒板块合同负债余额 292.9 亿元,同比下降 24.7%;应收票据及银行承兑余额 69.3 亿元,同比下降 49.0%。两个数字放在一起,指向同一个事实:渠道端的资金杠杆在系统性收缩,经销商不再愿意用预付货款和承兑汇票为酒企垫资。
但 “水位” 下降并不均匀。山西汾酒三季度末合同负债 56.13 亿元,在头部酒企中保持相对稳健。金徽酒合同负债 8.23 亿元,同比增长 30.3%,经营现金流单季由负转正。而在另一端,部分次高端和区域品牌回款端仍有压力。
合同负债不只是会计科目,它是经销商用真金白银投出的 “信心票”。
上行期的高合同负债,可能意味着蓄水池充沛,也可能意味着压货惯性;下行期的 “抗跌程度”,更能分辨酒企和渠道之间是博弈关系还是共生关系。
酒业时报认为,金徽酒这类体量不大但合同负债逆势增长的案例说明了一件事:渠道信心不必然与规模正相关,它更多取决于酒企有没有让经销商在本地市场赚到可持续的钱。
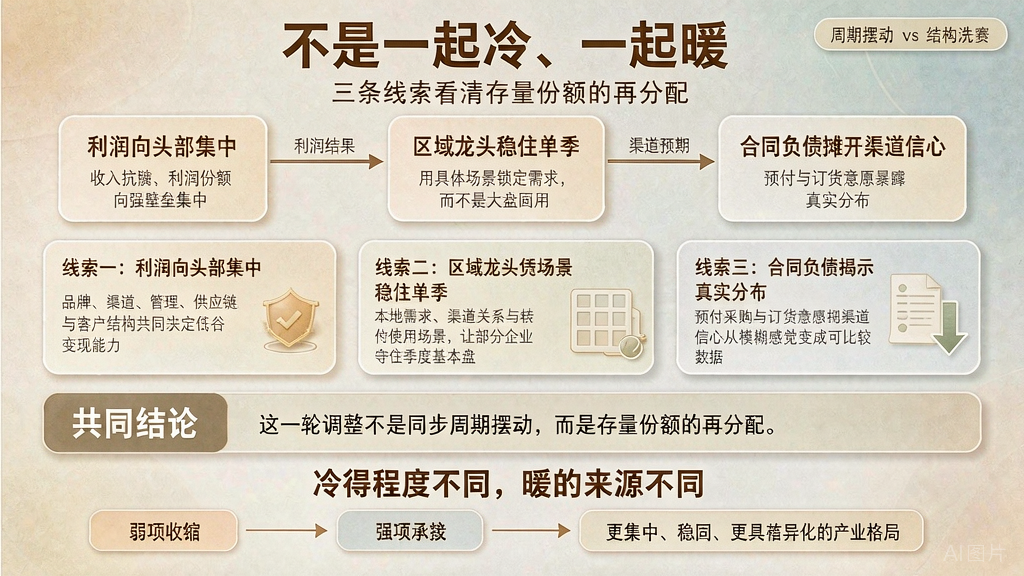
三条线索放在一起:利润向头部集中,区域龙头凭场景稳住单季,合同负债把渠道信心的真实分布摊在桌面上。它们共同说明,这一轮调整不是 “一起冷、一起暖” 的周期摆动,而是一次存量份额的再分配。
谁在收缩,谁在稳住底盘,答案已经不取决于规模大小,而取决于三件事:品牌有没有定价权,渠道有没有信任,场景有没有不可替代性。这些能力等不来,只能换出来。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5017