当乳业竞争从“铺货架”转向“啃硬骨头”,光明乳业把目光投向了一群“万分之一”的人。10月30日,国内首款罕见病特殊医学用途氨基酸组件配方食品“光明爱普昔”在上海发布。这不是一款普通新品,而是一次从临床痛点出发、由医研企协同跑通的国产精准营养突围。它解决的不只是苯丙酮尿症患者“吃什么”的问题,更在回答一个产业命题:当规模红利见顶,食品工业的高端化、功能化该往哪里走。
在消费志看来,光明爱普昔最值得琢磨的地方,不在于“国内首款”的标签,而在于它选择了一条大多数食品企业绕着走的窄门:用做药的耐心,做一款只有十余万人需要的东西。这门生意短期算不出漂亮账,却可能算得出一家乳企未来十年的战略坐标。
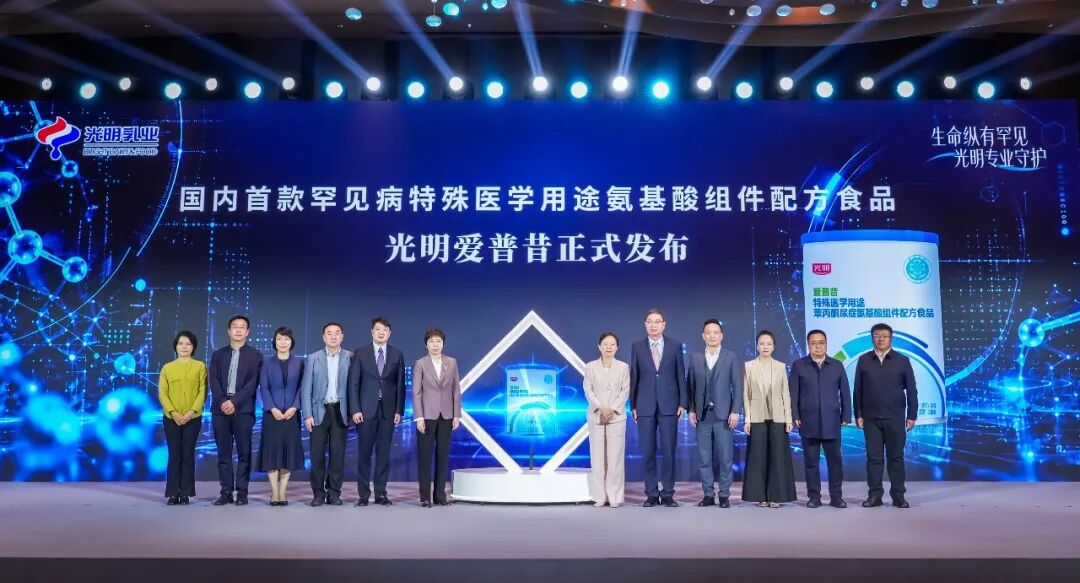
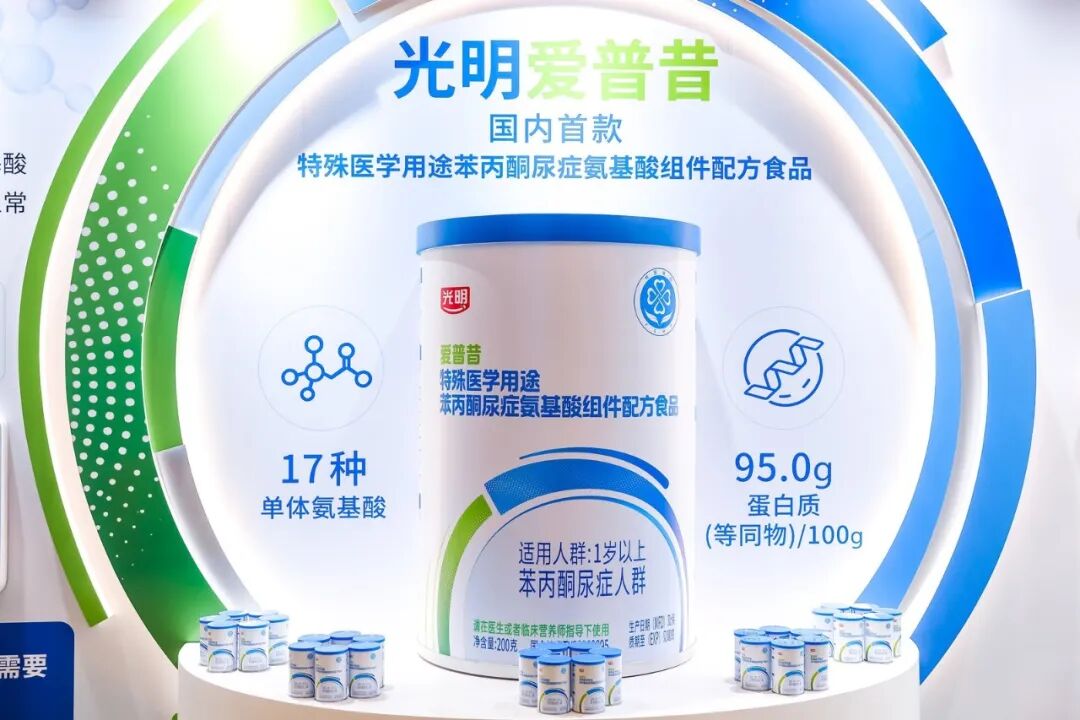
10月30日,光明乳业在上海举办“生命纵有罕见,光明专业守护”发布会,正式发布国内首款罕见病特殊医学用途氨基酸组件配方食品“光明爱普昔”,适用于1岁以上苯丙酮尿症(PKU)患者,同步启动全生命周期精准营养战略。产品于2026年9月获市场监管总局批准注册,从2024年启动研发到拿证,前后不到三年。
如果只看发布会通稿,这很容易被归入“国企履责”的温情叙事。但把镜头拉远,这罐产品真正的分量,要放在中国特医食品的供给结构和光明乳业的战略转身里,才看得清楚。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
从“规模竞赛”到“壁垒竞赛”,光明选了一道窄门
中国特医食品市场2024年规模约232亿元,近五年年均复合增速25%以上,但市场渗透率只有3%,美国是40%以上,欧洲和日本也远高于中国。3%这个数字,换个角度看不是“低”,而是成长空间明确、需求确定性高的蓝海。
更值得关注的是结构:国产产品在特医食品获批总数中占比已达87%,但普通全营养和组件类产品占了85%,真正体现临床壁垒的罕见病特医食品,国产份额不足30%,高端市场长期由进口品牌主导,七成核心原料依赖进口。这意味着,国产特医食品已经解决了“有没有”的初级阶段,下一步要回答的是“难不难、精不精”。
罕见病特医食品恰恰是“难而正确”的那一类:前期研发投入高、注册周期长、目标人群窄,是一笔典型的沉没成本前置的账。但产业史反复证明,真正把竞争壁垒拉开的决策,往往不是在报表最舒服的时候做出的。光明乳业在此时切入,看中的不是短期营收贡献,而是用高壁垒品类为“食品+健康”打开一条新路。
在消费志看来,当乳业从“规模竞赛”切换到“壁垒竞赛”,最先建立护城河的,不一定是规模最大的企业,而是最早把临床需求翻译成产品语言的企业。光明爱普昔就是一次翻译。
XIAOFEIZHI.02
“组件”两个字,为什么比“首款”更关键
如果只看到“国内首款罕见病氨基酸组件配方食品”这个定语,很容易忽略一个技术细节:爱普昔做的是“组件”,不是“全营养配方”。这恰恰是它与市面上已有罕见病特医产品拉开身位的核心差异。
PKU患者因为苯丙氨酸羟化酶基因缺陷,无法正常代谢苯丙氨酸,蓄积后造成不可逆的脑损伤,从出生起就不能摄入肉、蛋、奶和普通米面。此前的国产方案,要么是固体饮料类的应急替代,营养完整性不足;要么是全营养配方,把蛋白质和碳水化合物、脂肪打包在一起,患者没有“拆开搭配”的空间。
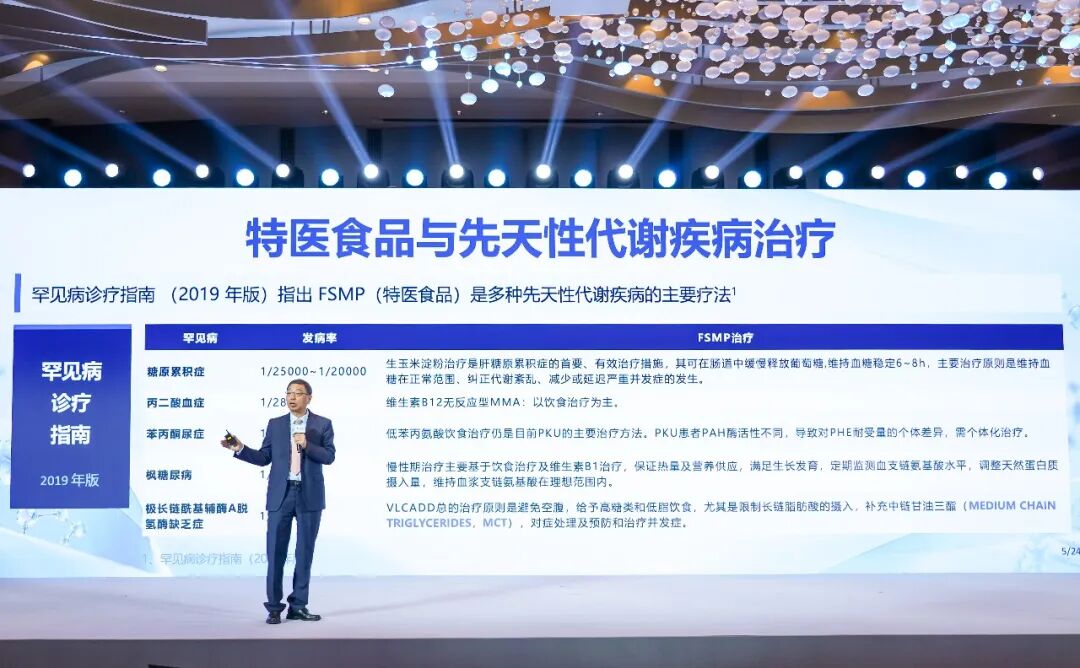
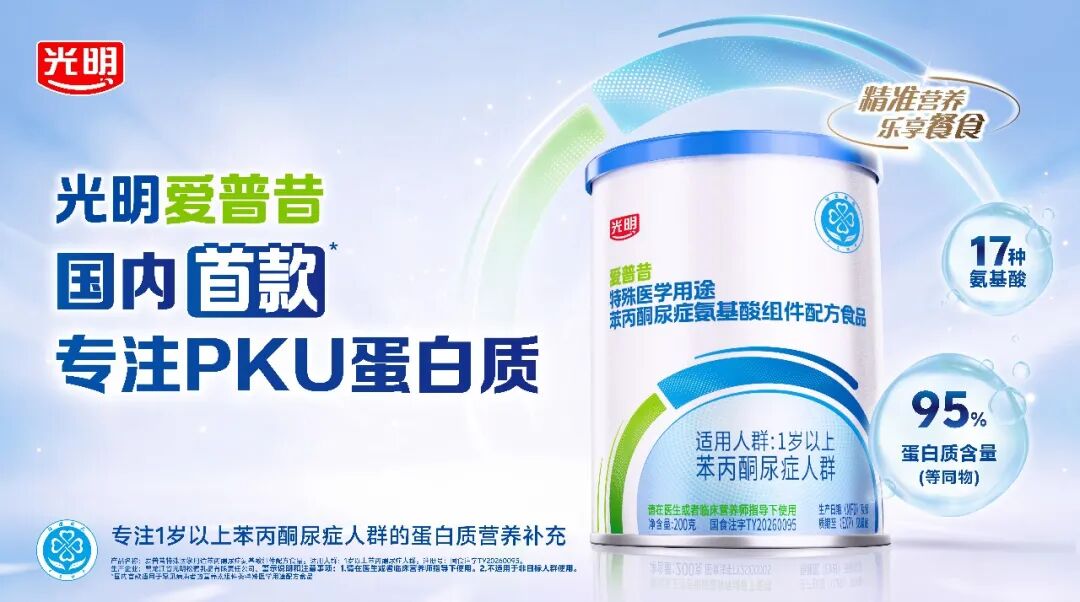
爱普昔的逻辑不同:它把17种单体氨基酸精准重构,蛋白质等同物含量做到95%,只解决“蛋白质来源”这一个变量,其余营养交给低蛋白膳食和其他食物自由搭配。换句话说,它把PKU患者的饮食从“只能吃特制产品”变成了“在特制产品的基础上,还能吃正常食物”。对于一个终身需要饮食干预的群体,这种“组件化”的灵活度,对依从性的意义可能不亚于产品本身。
这里可以引入一个管理学上的对照:圣桐特医的“特爱本佳”是国内首个获批的国产PKU特医食品,走的是婴儿氨基酸代谢障碍配方的路线,解决的是0—1岁患儿“有没有国产口粮”的问题。光明爱普昔切入的是1岁以上、需要长期甚至终身管理的年龄段,用的是组件配方。
两者不是替代关系,而是国产PKU营养版图上先后落下的两颗棋子,一颗解决“从无到有”,一颗解决“从有到活得更好”。如果一定要比较,圣桐证明的是国产供应链能做出特医食品;光明要证明的,是一家乳企能不能把“精准营养”做成一条可持续的产品线。
XIAOFEIZHI.03
医研企协同不是新鲜词,但“谁先把临床痛点翻译成产品”才是
发布会现场,上海交通大学二级教授蔡威讲了一段背景:几年前,他遇到罕见病患者买不到特医食品的实际困难,随即找到光明食品集团对接。上海市儿科医学研究所从1986年研制国内第一款PKU奶粉起,积累了四十余年的临床队列和配方经验,但固体饮料方案“仅能应急,无法适配患儿长达一生的饮食干预需求”。
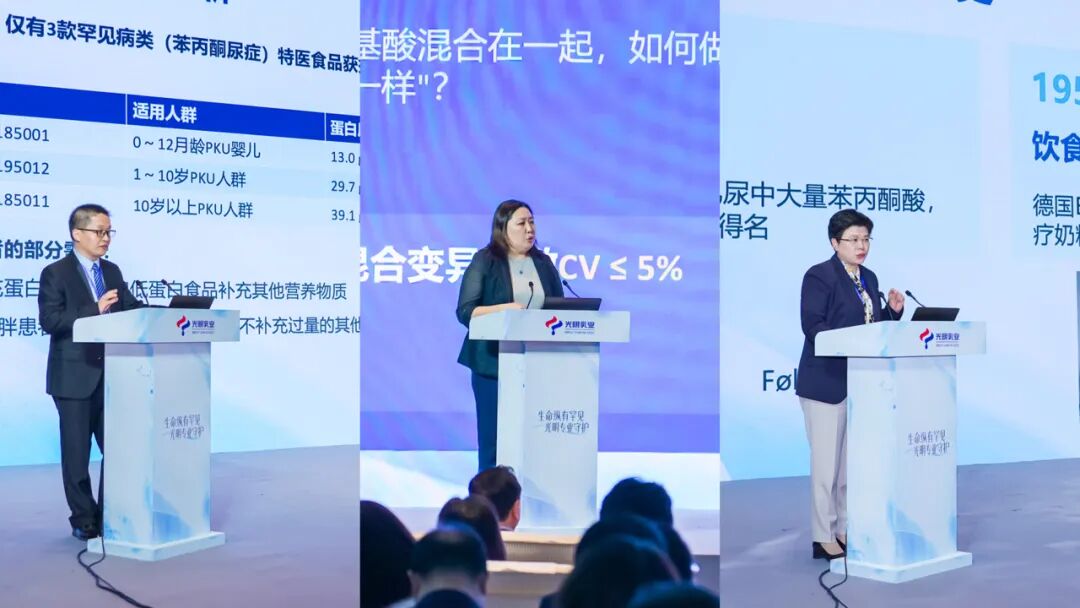
这段叙事如果只读成“校企合作结硕果”,就浪费了。它真正揭示的是特医食品行业一个长期被忽略的错位:临床端知道患者缺什么,产业端不知道做什么能形成长期价值,中间缺的不是“合作意愿”,而是一个能把临床痛点翻译成注册语言、把配方经验翻译成量产工艺的“翻译器”。
爱普昔从2025年5月提交注册申请到2026年9月获批,历时约16个月,比常规特医食品流程提速近一倍,背后是罕见病类特医食品优先审评通道将审评时限压缩至30个工作日的制度安排。
但审评提速只是“临门一脚”,真正的功夫在申报之前:新华医院和儿科医学研究所提供的是流行病学数据、代谢特征和临床干预终点,光明乳业要解决的是氨基酸原料的纯度控制、生产设备的零残留清洁、以及从实验室配方到商业化批次的稳定性。这些东西不会出现在新闻稿里,但它们决定了“首款”是一锤子买卖,还是可复制的产品平台。
在消费志看来,爱普昔跑通的链路,比爱普昔本身更值得关注。如果“临床提出未满足需求—企业承接工程化—监管优先审评”能够变成一条常态化的通道,那么受益的就不止PKU一个病种。36种需要特医食品的罕见病中目前仅覆盖约20种,空白品类正是这条链路真正的用武之地。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.04
从“0到1”之后:一款产品,一套体系
首款产品的发布是高光时刻,但光明乳业给出的答案不止于一罐产品。
支付端的制度环境正在向好:2025年底“医保目录+商保创新药目录”双目录框架落地,特医食品纳入商业保险的路径研究持续推进,淮安已落地国内首批覆盖全品类特医食品的商业保险产品。这些点状突破,正在为罕见病特医食品从“家庭自付”走向“多元支付”积累经验。
渠道端同样在探索。特医食品的主要使用场景在医疗机构,全国统一的临床使用规范和收费编码尚在建立过程中,但先行企业已经在为院内外协同管理留出空间。光明爱普昔把适用人群定在1岁以上,搭配灵活、不排斥日常膳食,某种程度上也是在为长期家庭管理创造条件。
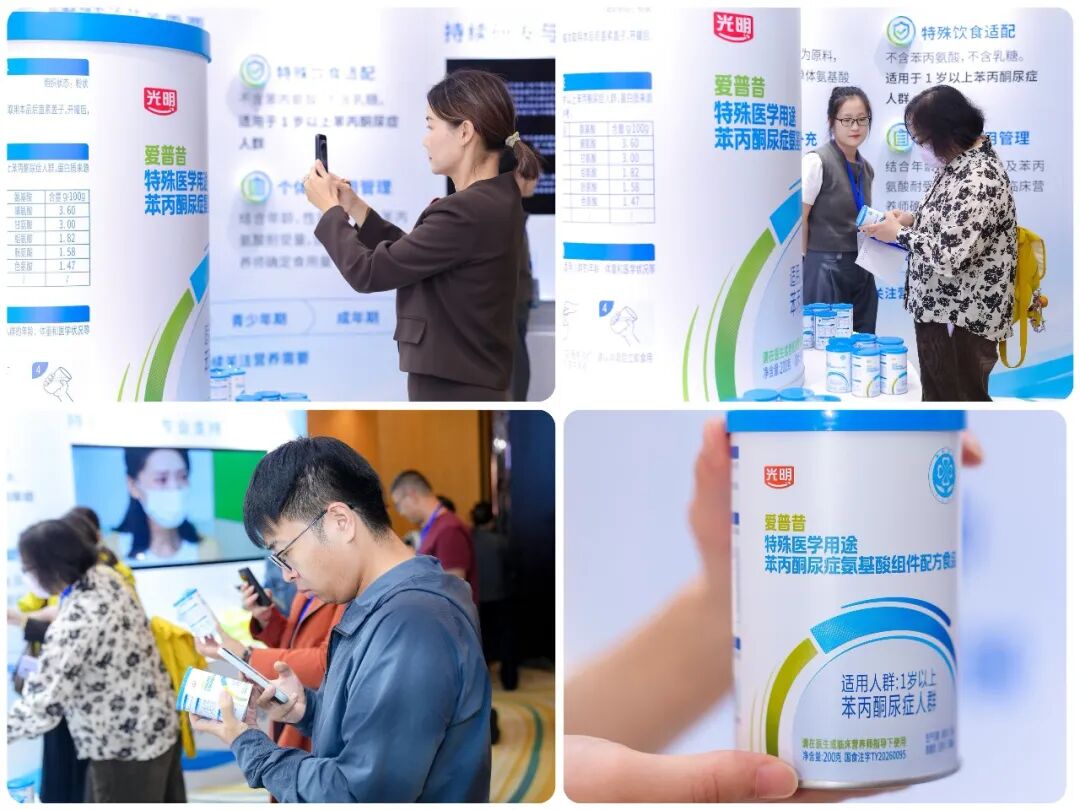
光明乳业给出的解法是“全生命周期”:以爱普昔为起点,0—1岁的“爱婴昔”和1—10岁的“爱初昔”正在推进注册审评,试图把PKU患者的营养接力从婴儿期一直铺到成年期。这个产品逻辑的聪明之处在于,它把特医食品从“单品爆款”的思维里拉了出来,转向“患者生命周期价值”的框架。一个PKU患者从确诊到终身管理,需要的不是一罐产品,而是一套随年龄和代谢状态调整的营养方案。谁先把这套方案做成体系,谁就掌握了这个窄众市场里最深的护城河。
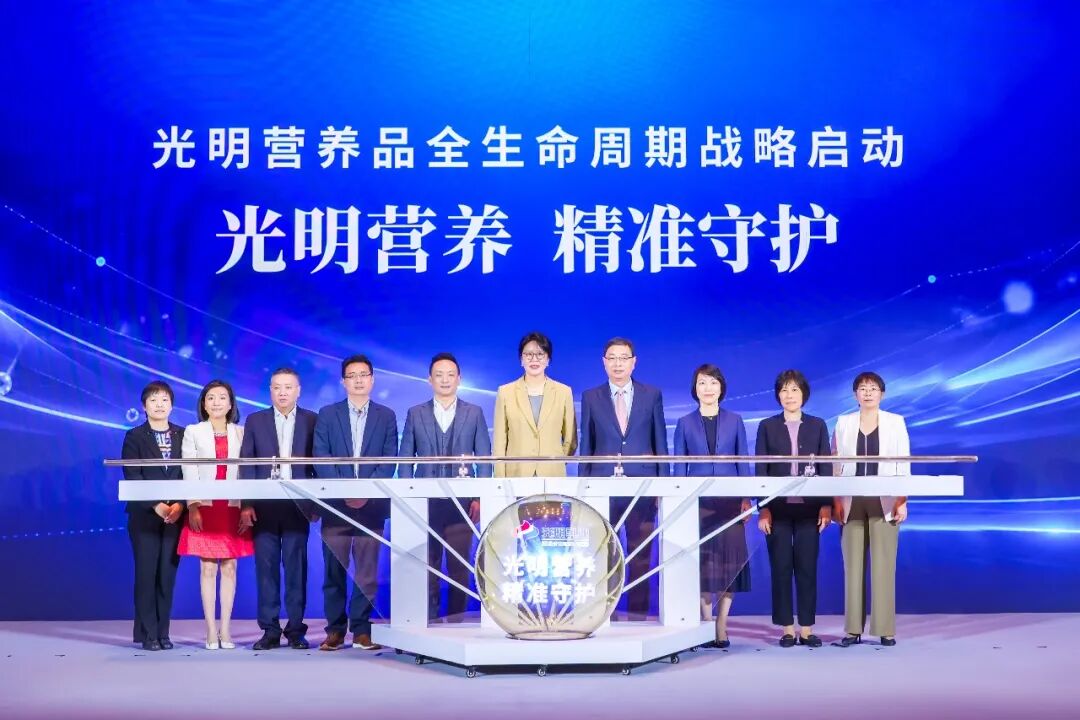
在消费志看来,光明乳业正在做的,本质上是用一款“万分之一”的产品,去撬动一家两百亿级乳企的战略转身。特医食品3%的渗透率和罕见病品类不足30%的国产份额,意味着这是一个需求确定性极高、供给升级空间明确的领域。光明爱普昔未必会成为财务意义上的大单品,但它让光明乳业在一个高壁垒的牌桌上坐了下来,也让国产特医食品从“有”向“精”迈出了关键一步。
这条路回报周期不会短,但方向已经清楚:当食品工业从规模走向功能,从大众走向精准,谁先啃下“万分之一”的硬骨头,谁就更有机会定义下一个十年的竞争语言。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4970