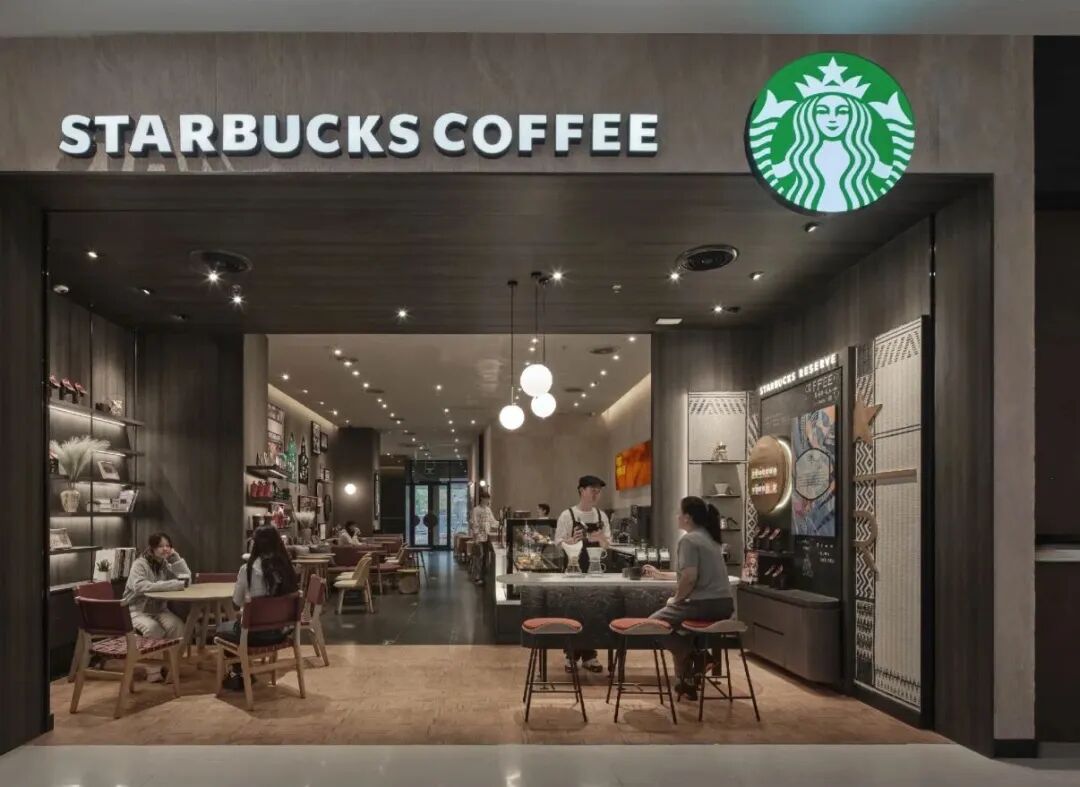
2026财年全球同店销售额终于转正,Q4净利润暴增408.8%。几乎同一时间,中国门店开始“消费入座”。两件事看起来一东一西,实则指向同一个动作:星巴克正在重新给“空间”定价。
星巴克2026财年的成绩单,很容易让人松一口气。
全球同店销售额同比增长6.2%,终结了此前连续两年下滑——2025财年降1%,2024财年降2%。第四季度全球同店增长7.2%,连续第五个季度为正,超出了市场约6%的预期。布莱恩・尼科尔2024年9月接任CEO以来,第一次拿到了一个完整财年的全球同店正增长,“回归星巴克”也顺势被管理层重新定义为“增长计划”。
但如果你把这份财报和几乎同一时间发生在中国的另一条新闻并排放在一起看,会发现一个更值得琢磨的图景。
10月22日起,星巴克全国门店施行“消费入座”。没有消费的顾客,可能被礼貌劝离。舆论场上吵成两派:一派说“早该这样”,一派说“第三空间变味了”。
一边是华尔街在庆祝同店回正,一边是中国消费者在争论一把椅子要不要先买杯咖啡。这两件事不是巧合,而是同一套经营逻辑在两个市场上的同时显影:星巴克正在把“空间”从品牌叙事里拆出来,单独算账。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
增长的成色:谁在贡献6.2%
先拆同店增长的构成。
第四季度,北美同店销售增长7.9%,其中客单价增长5.0%,可比交易量增长2.7%。美国市场同店增长7.7%,客单价增长5.2%,交易量增长2.4%。海豚研究在财报点评中提出,叠加去年同期同店基数为0%、客流基数为-0.6%,再计入上一财年关闭600多家门店带来的客流转移,在这样有利的对比基础下,美国仅录得2.4%的客流增长,剥离门店关停带来的客流转移之后,原生客流基本接近停滞。
再看国际市场。第四季度国际同店销售仅增长0.9%,客单价增长3.7%,可比交易量下降2.8%——客流在明确收缩。中国零售业务出表后,国际直营门店主要剩下日本和英国两个成熟市场,它们的客流同样开始走弱。
所以6.2%的全财年同店正增长,成色并不均匀。北美用价格和产品组合撑住了数字,国际用客单价掩盖了客流的流失。这不是“更多人回来了”的复苏,而是“留下来的人花了更多钱”的复苏。
星巴克自己显然清楚这一点。2027财年指引中,北美同店增长目标回落到约4%,而且管理层明确表示这4%“将更多由客单价提升驱动,包括价格上涨带来的部分收益”。花旗在绩后上调目标价至107美元的同时也指出,增长逻辑正在从同店销售扩张转向利润率扩张。
XIAOFEIZHI.02
出表之后:一张“更干净”的报表,和它没有说的事
2026财年星巴克财报最容易被忽略的结构性变化,是中国业务不再并表。
2026年4月,博裕资本收购星巴克中国零售业务60%股权,星巴克保留40%,约8000家直营门店逐步转为特许经营模式。从第三季度起,中国零售业务的营收不再全额计入星巴克全球合并报表,而是以权益法核算40%的经济权益。
这个会计动作对报表的“美化”是立竿见影的。
第四季度合并净营收91.4亿美元,同比下降约4%,低于市场预期的92.2亿美元,下滑主因正是中国出表。但利润端走出了相反曲线:国际业务营业利润率从上年同期的10.8%跃升至19.7%,财报明确归因于中国零售转为合资模式及重组成本下降。Q4归母净利润6.77亿美元,同比增长408.8%。
营收变小了,利润率变好看了。原来那部分“卖咖啡”的重资产生意,被置换成了“卖品牌、卖原料、收授权费”的轻资产收入。Q4特许经营门店收入达11.96亿美元,同比增长9.4%,其中就包含向中国合资公司销售原料和收取品牌授权费所贡献的部分。
在消费志看来,出表带来的报表改善是真实的,但它反映的是星巴克全球与中国市场之间关系的变化,而不是中国消费者用杯数投票的结果。中国业务的表现被折叠进“权益法核算收益”这一个科目里:Q4该科目录得1.049亿美元,其中包含从中国合资公司分得的利润。
尼科尔在电话会上说中国业务“超出了预期目标”,但具体的同店、客流、客单价,已经不再出现在全球财报的披露口径中。
一张更“干净”的全球报表,和一个更不透明的中国业务,是同一枚硬币的两面。
XIAOFEIZHI.03
消费入座:第三空间被放上会计科目
现在再回头看“消费入座”。
星巴克讲了二十多年的“第三空间”,在社会学上有一个清晰的出处。
美国社会学家雷・奥登伯格在《真正的好地方》中提出,第三空间是家庭和工作之外的非正式公共生活场所,它的理想状态包含两个关键词:可访问性和包容性——欢迎常客,也允许陌生人低调存在,不消费的人同样可以走进来坐一会儿。
这个定义本身就和“消费入座”存在张力。但张力之所以在2026年10月爆发,不是因为星巴克突然变了,而是因为第三空间的成本结构变了。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
出表前的2026财年第二季度,星巴克中国同店销售仅微增0.5%,客单价下降1.6%,交易量增长2.1%。同店增长越来越依赖交易量,而交易量不只取决于进店人数,更取决于座位周转率。
当付费顾客端着咖啡找不到座位,第三空间作为“产品附加值”的溢价就在被一点点侵蚀。上海啡越投资管理有限公司董事长王振东在接受媒体采访时的判断很直接:消费入座“可以将进店人群进行自然分流”。
更关键的动作发生在同一时间:星巴克中国宣布2027新财年新增投入超3亿元,用于增加门店高峰时段人力、设备升级和门店改造。一边立规矩,一边加投入,方向是一致的——把座位从“品牌善意”转化为可管理、可计量、可回报的经营资产。
在消费志看来,消费入座不是星巴克在“收缩”第三空间,而是在给第三空间做会计化处理。过去,免费座位是品牌营销费用,摊销在“第三空间”的叙事里;现在,当单店盈利被放到显微镜下,这笔费用需要被重新归类。博裕入主后,星巴克中国定下了将门店规模拓展至2万家的长期目标,2027财年净新增门店预计约550家,显著高于上一财年。门店越多,“一把椅子”的边际成本就越不能模糊。
但这里有一个被舆论忽略的风险。
奥登伯格定义中第三空间的“可访问性”,恰恰是星巴克区别于瑞幸、库迪的地方。瑞幸约3.6万家门店、库迪约1.5万至1.8万家门店,星巴克中国约8300家,星巴克在华市场份额已从2017年42%的峰值回落至2024年的约14%。
在门店密度和价格带都无法与本土品牌正面竞争的格局下,星巴克真正剩下的差异化,是“可以坐下来的那个空间”。
消费入座在提升付费顾客体验的同时,也在削薄“不设门槛的可进入性”——而后者,恰恰是第三空间理论中最难被复制、也最难被定价的部分。
XIAOFEIZHI.04
星巴克在赌什么
把三条线收在一起,星巴克的赌注就清楚了。
第一条线是财务工程:中国出表,让全球报表从“规模逻辑”切换到“利润率逻辑”。这条路已经见效,国际营业利润率翻倍式抬升就是证明。
第二条线是价格杠杆:北美用客单价撑同店,用关店转移客流来弥补底层客流的疲软。这条路短期有效,但海豚研究引用的卖方调研显示,近九成计划减少到店的消费者把原因归于“咖啡太贵”。涨价撑住的同店,和客流撑住的同店,在2027财年4%的指引里已经被星巴克自己区分开了。
第三条线是空间资产化:消费入座是表象,真正的动作是把“第三空间”从一个品牌概念拆解为坪效、翻台率和单座回报。3亿元的门店体验投入和“消费入座”同步落地,说明星巴克想要的不是赶走谁,而是让留下来的人均消费覆盖那把椅子的成本。
三条线指向同一个方向:星巴克不再用“增长”来定义自己,而是用“利润率的可持续性”来定义自己。不同投资机构对星巴克发展表达了不同的观点,分歧不在方向,而在节奏和估值。
对于中国消费者,真正值得留意的不是“还能不能免费坐”,而是当一把椅子的账被算清楚之后,星巴克拿什么来替代“不设门槛的空间”作为你走进那扇门的理由。是咖啡本身,是速度,是某种新的会员权益,还是“消费入座”之后反而更确定的座位体验——这个问题,2027财年550家新店的答卷会给出答案。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4995