日前,水井坊发布2026年三季报。前三季度营收19.55亿元,归母净利润2.14亿元,累计口径仍处在行业出清区间。单Q3营收8.73亿元,同比转正增长2.69%;归母净利润2.20亿元,环比扭亏,创下年内单季最高;扣非归母净利润2.30亿元,同比增长6.44%。
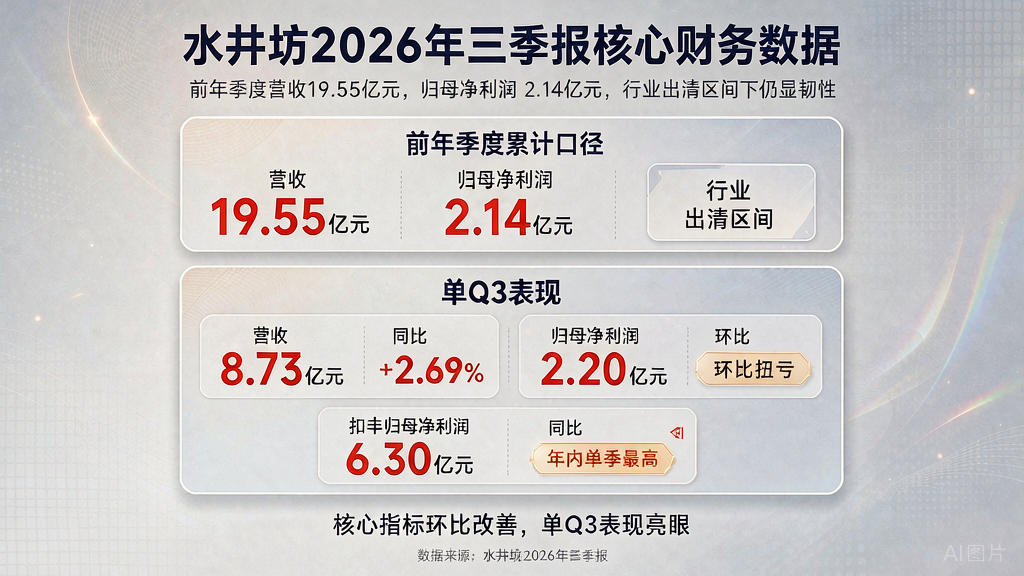
如果只看“单季转正”,这份季报并不算特殊。26Q3一共有7家酒企实现收入正增长,水井坊只是其中一员。真正值得单独拆解的核心变化,是费用端走出了一条反向下行曲线。
PART
01水井坊“主动改结构”
先看全行业数据做参照。26Q3白酒板块整体销售费用率同比上升1.6个百分点至12.7%,管理费用率小幅抬升0.15个百分点;前三季度累计销售费用率从10.3%进一步上行至11.7%。华泰证券给出了清晰判断:渠道预收货款的缓冲空间持续收窄,费用开支逐步固化,终端需求还没有实质性回暖,业绩报表很难打开弹性空间。
这里对应一个经典经济学现象:费用刚性。
当营收下滑时,广告投放、人员薪酬、渠道维护等固定开支不会同步同比例缩减,费用率被动走高,利润两端承压——成本降幅有限,营收规模却在收缩。26Q3白酒板块净利润同比下滑13%,跌幅明显大于收入端10%的降幅,正是费用刚性在财报上的直接体现。
面对这一难题,多数酒企选择硬扛成本压力,少数企业直接一刀切削减开支,但大幅砍费之后,品牌宣传与渠道运营能否稳住,始终存在不确定性。
水井坊Q3走出了第三条路径:不是简单等比例压缩开支,而是重新调整费用投放对象。单季销售费用率12.13%,同比大幅下降10.08个百分点;前三季度销售费用总额4.89亿元,同比减少33.27%,累计费用率从31.2%回落至25%。
管理层在业绩会上明确,此次调整不是全面收缩预算,而是优化广告促销与人员开支,未来把资源集中投向精准高效的投入项目,聚焦核心市场、终端运营与消费者培育。换句话说,费用总盘子在缩减,但费用投放的瞄准方向已经彻底切换。
PART
02钱从“新渠道”挪到了“老渠道”
单纯依靠财务手段压缩费用,只能带来一次性利润改善。水井坊Q3的核心亮点,是费用收缩和渠道结构调整同步落地,形成经营层面的长期变化。
拆分渠道数据来看:Q3批发代理渠道营收8.56亿元,同比大涨18.30%,营收占比超过97%;新渠道营收仅0.17亿元,同比大幅下滑81.76%。过去几年,新渠道曾被寄予打通终端、绕开多层分销的厚望,但线上渠道隐性成本居高不下:平台服务费、流量竞价成本、价格管控难度持续抬升,最终都会转化为高额销售费用。
Q3主动收缩新渠道业务,意味着公司主动转向成本更可控的传统批发代理体系,把资源重新倾斜给经销商网络。
与之配套落地的还有终端运营策略。
干晓峰6月出任总经理之后,对外表态始终围绕两大关键词:渠道健康优先,以及“穹顶万店”项目。项目核心是对线下终端门店做系统化赋能,不再大面积撒钱铺网点。
在酒业时报看来,这套组合动作的深层价值早已超出单纯降本:它是把销售费用从流量型支出,重新转变为长期沉淀的渠道资本。流量投入只能换来短期用户触达,渠道资本则会搭建起行业回暖后的货品分发能力。短期费用率明显下行,长期来看,资金并没有凭空消失,只是转换成了渠道资产。
这也能解释产品结构的分化:Q3高档酒营收8.46亿元,同比上涨9.36%,中档酒营收持续收缩。当费用投放高度聚焦核心单品与优质终端之后,高端产品自然承接了绝大多数资源。
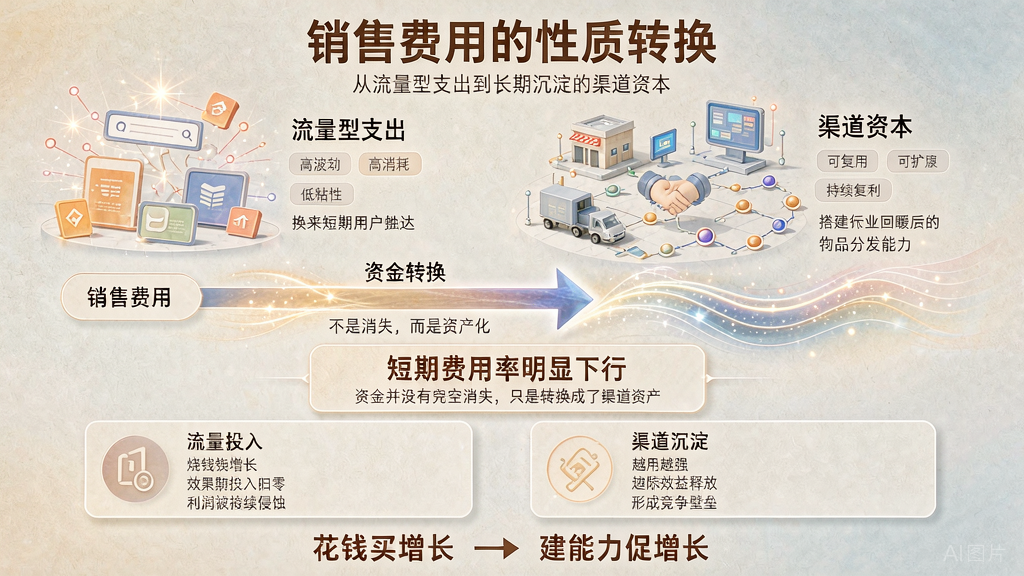
管理层将中档酒下滑定性为阶段性库存出清,长期战略依然坚守高端化路线——资源不是均匀削减,而是沿着价格带重新排序。
PART
03运动品牌和家电行业早就证明过
白酒不是第一个陷入“营收收缩、费用刚性抬升”困境的消费赛道,运动服饰、白色家电在各自库存周期里,都经历过同样考验。
国金证券复盘2024年运动品牌周期时做过一组对照:安踏销售费用率小幅上行1.45个百分点,主要用于新品推广与渠道拓店;李宁、特步、361度则主动优化营销策略、提升费用效率,销售费用率分别下降0.82、2.36、0.16个百分点。其中特步同步剥离低效业务、清理积压库存,存货周转天数缩短10天。
运动行业的经验十分清晰:费用率下行和库存出清是一体两面,只有砍掉低效渠道、清理无效库存,才不会被维持性开支持续吞噬利润。
家电行业的渠道改革更早、落地更彻底。
美的在2017年前后落地T+3模式,推进全链路渠道效率改革,核心举措并不是单纯压缩费用总额,而是缩短订单到交付的流通链条,削减多层分销带来的摩擦成本。此后美的与格力在空调零售价、市场份额上的此消彼长,本质就是渠道效率差距在终端价格上的兑现。只要费用优化绑定渠道运营效率,业绩改善就不会只是单季度短期现象。
两个成熟消费行业的经验,给白酒企业提供了明确参照:行业下行期做费用减法并不稀奇,关键在于预算缩减背后,有没有一整套渠道资源重新分配的经营动作做支撑。
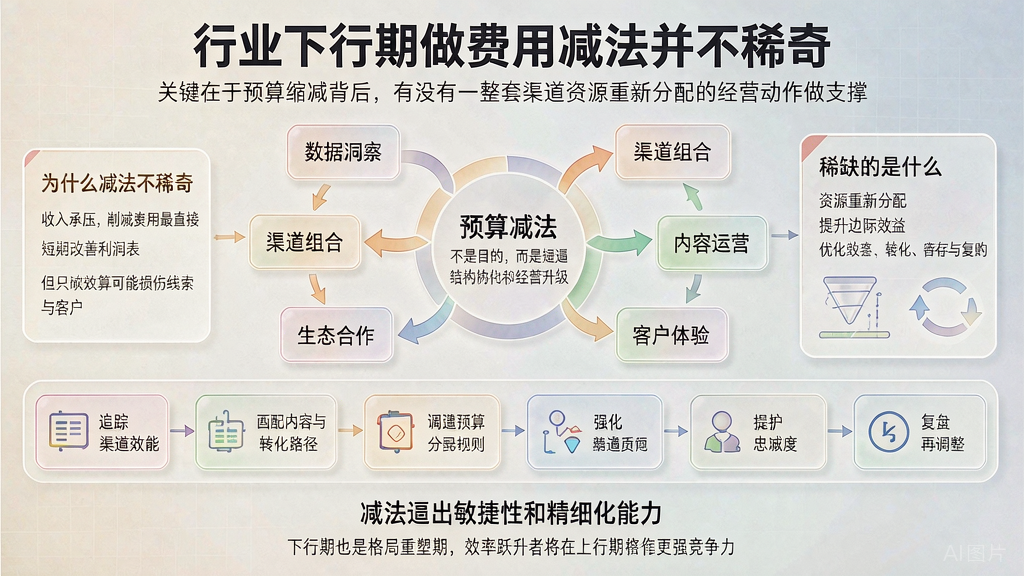
水井坊Q3批发渠道回暖、新渠道收缩、“穹顶万店”稳步落地,路径更接近运动品牌“砍掉低效投入、提升渠道效率”,而非简单削减预算。
当然,白酒渠道惯性更强、价格带博弈更复杂,这套调整策略能否长期跑通,还要看后续季度经销商体系能否持续承接。
PART
04现金流的改善,才是这道“费用题”的阅卷人
费用率可以通过财务节奏人为调节,但渠道调整有没有真正落地,现金流与合同负债数据远比利润表更加真实。
Q3单季销售回款10.25亿元,同比大涨76.12%;经营活动现金流净额6.62亿元,上年同期还处于净流出3.61亿元的状态;截至三季度末,合同负债达到8.55亿元,较二季度末新增约2.14亿元。
管理层对现金流回暖保持谨慎,采购缩减、供应链金融支付安排都对现金流形成利好,并非单纯依靠终端回款拉动。但整体趋势十分明确:经销商打款意愿在本季度明显回升。前三季度经营现金流净额由负转正至5.88亿元,同比改善幅度高达14.55亿元,和费用端优化形成相互印证。
在酒业时报看来,水井坊Q3最有价值的信号,并不是单季利润转正——去年同期基数偏低,Q3营收仅8.5亿元,同比大幅下滑接近六成,低基数抬高了当期账面利润。
把样本放到全行业坐标系里观察,真正值得重视的变化是:在全行业费用刚性压力达到顶峰时,水井坊率先把费用效率从被动的财务结果,变成主动的经营战略选择。
白酒行业调整走到中后期,下一阶段比拼的不再是谁能把费用率压到最低,而是当市场回暖时,前期投入能不能快速转化为渠道动能,避免开支再度变回刚性维持成本。水井坊Q3只是撬动了费用钉子的一角,行业调整的壁垒依旧稳固。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5061