2025年,葵花籽和坚果原料价格高位运行,洽洽食品主动调整渠道与产品结构,用短期利润换长期卡位。
一年之后,同一家公司、同一颗瓜子,2026年前三季度营收53.62亿元、同比增长19.11%,归母净利润3.88亿元、增长130.97%,扣非净利润3.34亿元、增长191.33%。
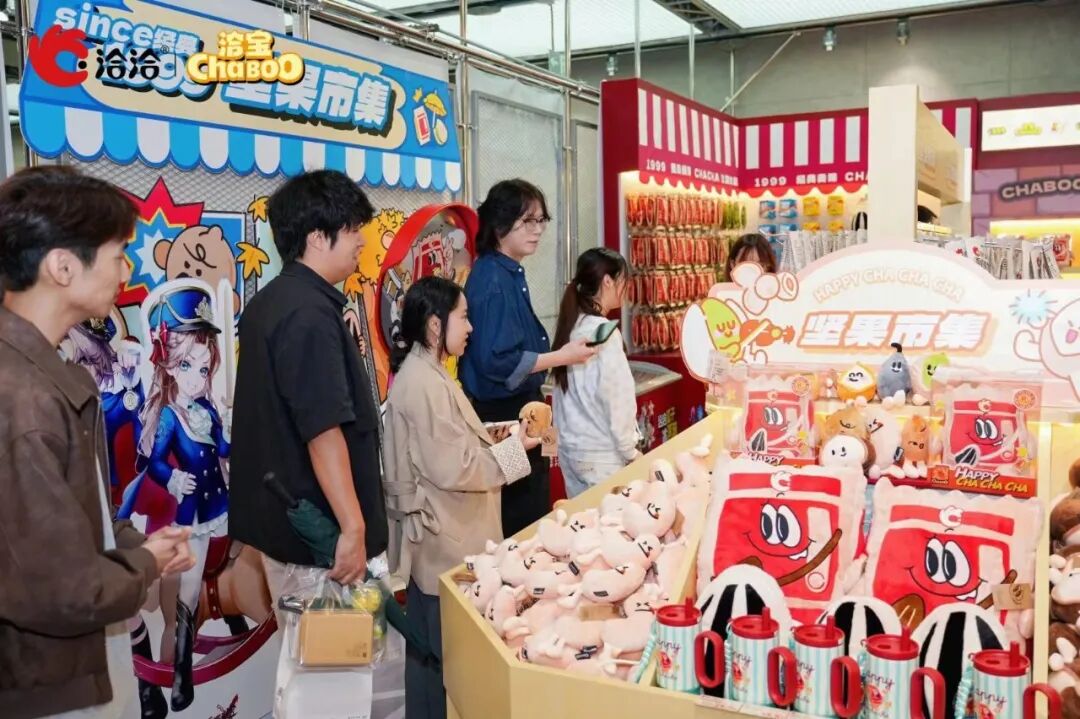
数字亮眼,但更值得看的是数字背后的经营逻辑:成本改善提供弹性,渠道焕新和品类升级提供后劲,洽洽正在把一轮周期修复做成一次能力升级。
XIAOFEIZHI.01
业绩阶梯背后,是经营修复的确定性
2026年前三季度,洽洽营收53.62亿元,同比增长19.11%;归母净利润3.88亿元,增长130.97%;扣非净利润3.34亿元,增长191.33%。三个增速排成一道陡峭的阶梯:收入涨不到两成,归母利润翻了一倍多,扣非利润接近两倍。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
这道阶梯的起点,是2025年的主动蓄力。
那一年洽洽营收65.74亿元,归母净利润3.18亿元,扣非净利润2.50亿元,葵花籽采购价格高位运行、核心坚果原料同步承压,主营业务盈利能力被压到近十年低位。面对成本高压,洽洽没有收缩战线,而是同步推进渠道结构调整、产品规格适配和新渠道卡位,为2026年的修复埋下伏笔。
2026年的高增长,有2025年低基数形成的统计弹性,但更有经营端实打实的改善支撑。
机构研报在拆解三季报时也指出,毛利率同比提升“主要系瓜子原材料成本的下降”。成本回落是行业共同的窗口,能不能接住这个窗口,靠的是企业自己的渠道效率和费用管控。洽洽接住了。
XIAOFEIZHI.02
扣非跑赢归母60个百分点,主营盈利能力实质性回升
归母净利润含政府补贴、资产处置、投资收益等非经常性项目。
2026年前三季度,洽洽非经常性损益合计约5437万元,其中政府补助约3046万元、金融资产公允价值变动及处置收益约2391万元。扣非净利润把这一块全部剔除,只留主营。扣非增速191.33%显著跑赢归母增速130.97%,说明这一轮利润修复的主力不在“外快”,而在瓜子和坚果本身赚的钱变多了。
拆开利润表,利润增量来自三个口袋,且一个比一个更有持续性。
第一个口袋是成本端的周期改善,这是最直接的弹性来源。
2026年三季度单季毛利率26.6%,同比提升2.06个百分点;前三季度整体毛利率26.11%,同比上升约4.2个百分点。在坚果炒货这个毛利率常年只有20%出头的行业里,几个百分点的毛利率修复,对利润的撬动倍数远高于收入端的同等增幅。
公司在2026年10月投资者交流中明确,新采购季葵花籽批量采购从10月中下旬开始,当前价格与去年同期相比“稳中略降”,后期随行就市。成本端稳中略降,为2027年留出了安全垫。
第二个口袋是费用端的规模效应,它比毛利率更安静,但粘性更强。
三季度单季销售费用率同比上升1.2个百分点,但管理费用率、研发费用率和财务费用率分别同比下降0.9、0.1和1.1个百分点,净利率同比提升约3.1个百分点至7.7%。收入回到增长轨道之后,固定成本被摊薄,组织效率的改善不需要额外花钱买,只要收入保持增长,这部分利润就有望稳住。
第三个口袋是渠道结构焕新带来的效率增量,这是最值得长期看的一部分。
2025年,洽洽传统经销渠道收入同比下滑19.38%,但包含量贩零食、会员店、电商的直营渠道收入增长36.98%,占比从20.5%拉升至30.5%。2026年上半年,直营渠道收入13.23亿元,同比增长69.77%,占比进一步升至37.25%;其中电商含即时零售收入7.42亿元,同比增长64.51%。
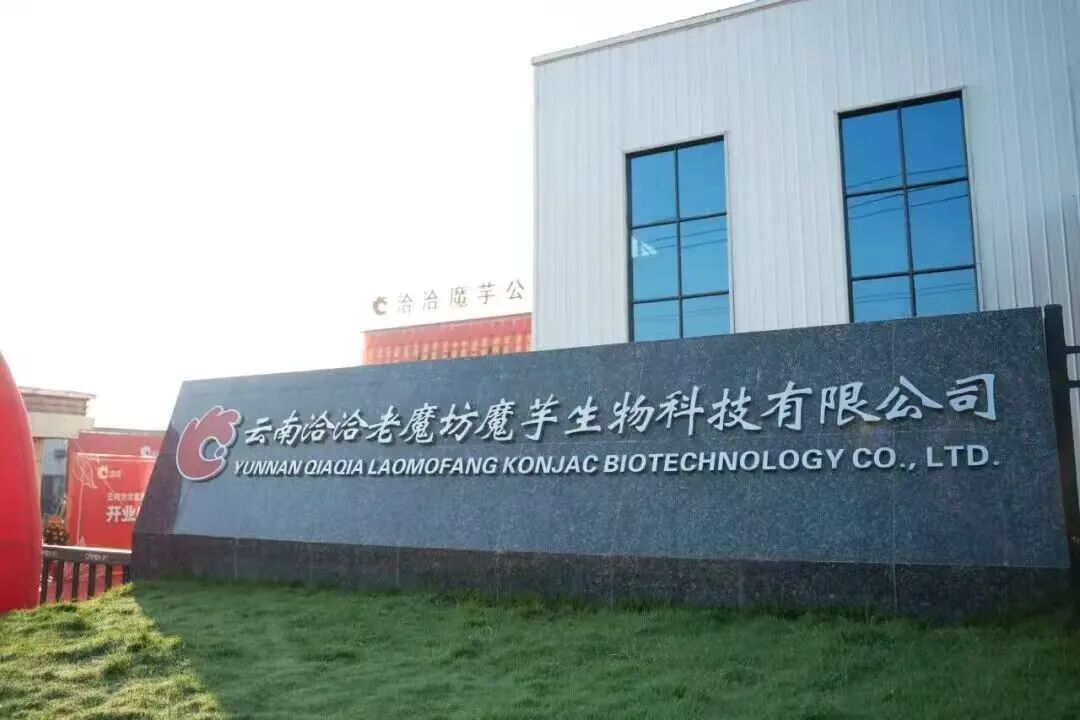
券商测算,直营渠道占比从2023年的16%、2024年的21%、2025年的30%,一路推到2026年上半年的38%左右。
当然,渠道效率的释放是一个持续爬坡的过程。三季度单季毛利率环比回落0.62个百分点,研报将部分原因归于量贩等低毛利渠道占比提升以及部分坚果原料价格高企。这说明渠道结构升级还在路上,也说明洽洽还有继续优化产品组合、提升供应链效率的空间。方向已经跑通,接下来是把空间一点点做出来。
XIAOFEIZHI.03
渠道往低毛利走,整体利润却在往上走,洽洽做对了什么
量贩零食渠道的毛利率低于传统经销,这是行业共识。按常理,渠道结构向低毛利方向倾斜,应该拖累整体盈利能力。但洽洽的扣非利润率在回升,整体毛利率在2026年上半年甚至提升了5.56个百分点。
这中间的关键,是洽洽没有把新渠道简单当成“低价出货口”,而是用产品规格、定价带和供应链节奏的重新对齐,把低毛利渠道做成了效率增量。
传统经销模式下,品牌方把货压给经销商,收入确认在前,终端动销在后,渠道库存和价格秩序的风险由品牌方和经销商共同消化。量贩零食和会员店走的是买断式、短链路、高周转,单件毛利率更低,但回款更快、库存更薄、终端反馈更直接。
洽洽不是在“卖得更便宜”了,而是在用毛利率的一小部分让渡,换周转效率和渠道确定性的提升。
在消费志看来,这是比成本红利更硬的一条腿,也是这份三季报里最容易被“191%”这个标题数字盖住的信息。成本红利会随着下一个采购季的价格波动而变化,费用摊薄也有收入增速的天花板,但渠道效率一旦嵌进产品规格、定价带和供应链节奏的重新对齐里,就会沉淀为组织能力。洽洽把主销产品的小包装和定量装导入量贩系统,是在用产品规格的重新设计管理渠道利润,而不是简单降价——这件事做对了,低毛利渠道不一定稀释利润,反而可能成为利润的稳定器。
XIAOFEIZHI.04https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
坚果第二曲线:从节庆资产走向日常资产
2026年上半年,洽洽坚果类收入11.72亿元,同比增长90.75%,收入占比从上年同期的22.32%提升至33.43%;葵花子收入18.94亿元,增长6.9%,占比从64.39%降至54.02%。90.75%的增速里有春节错期和低基数的成分,但更值得关注的是场景结构的变化。
公司在2026年10月投资者交流中,对单三季度坚果增长的归因表述值得逐字读:“坚果礼盒、全坚果产品、单袋坚果产品以及在部分新渠道推出的风味坚果等均有较好表现。
除礼赠场景外,日常消费场景也表现较好”。三季度是瓜子坚果的传统淡季,没有春节,没有中秋大礼盒脉冲,坚果收入仍然做到接近双位数的同比增长。
第二增长曲线是否成立,不看旺季能卖多少,看淡季能不能自己走路。从这个角度看,洽洽坚果的日常化场景已经跑出正向信号。
把洽洽放回休闲零食的竞争格局里,这个信号的相对价值更清楚。
2026年一季度,三只松鼠营收38.35亿元,同比仅增长3.01%,是头部休闲零食企业里增速偏弱的;良品铺子同期营收20.4亿元,同比增长17.78%,从2025年全年亏损的坑里往上爬,修复起点比洽洽更低。
三只松鼠的“高端性价比”对线上流量依赖较深,良品铺子在高定位与量贩低价的结构性挤压之间反复调整。洽洽的路径不同:它没有在“高端”和“低价”之间选边,而是用全产业链的品控确定性去适配碎片化的渠道——山姆要品质稳定,量贩要规格适配,即时零售要周转速度,底层是同一套供应链能力在支撑不同的渠道语言。
这种“一套供应链、多种渠道语言”的能力,正是洽洽在渠道重构期最不容易被替代的资产。
XIAOFEIZHI.05
下一程:成本红利之外,能力红利正在接棒
2025年的主动调整,一部分是成本周期的被动应对,另一部分是自己主动做的取舍:调产品结构、加大新渠道费用投入、用短期利润换渠道卡位。2026年的修复,证明这个取舍的方向是对的。更重要的是,洽洽没有把修复停在成本红利上,而是同步把渠道效率、费用管控和品类场景三条线往前推。
第一,毛利率的可持续性有支撑。
2026年三季度毛利率的同比提升,地基是葵花籽新采购季价格稳中有降。公司对2027年采购季的官方口径是“稳中略降、随行就市”。即便下一个采购季价格只是“稳”,不再“降”,洽洽也已经通过费用摊薄和渠道效率把利润底盘垫高了一层。成本红利会减弱,但能力红利正在接棒。
第二,量贩渠道的利润边界正在被主动管理。
洽洽与零食很忙、万辰集团、零食有鸣等量贩系统保持合作,渠道收入随门店扩张和SKU扩充而增长。洽洽目前用产品规格的重新设计来管理这条边界,方向是对的。随着量贩渠道收入占比提升,产品组合优化和供应链效率还有继续挖潜的空间。
消费志认为,洽洽2026年的业绩修复是扎实的,成色是“周期改善+结构升级”的双重兑现。成本改善提供了第一推力,费用摊薄提供了第二推力,渠道结构和品类场景的调整提供了第三推力。第一推力正在接近尾声,第二推力有天花板,第三推力还在爬坡。
对洽洽来说,下一程的关键不是继续等成本红利,而是把渠道效率和品类日常化这两条腿练得更结实。从“周期修复”走向“能力升级”,这才是191.33%这个数字背后最值得正面看待的变化。
(本文综合公开行业资讯整理,信息/数据来源:洽洽食品2026年三季度报告、洽洽食品2025年年度报告、洽洽食品2026年半年度报告、洽洽食品2026年10月23日投资者关系活动记录表、证券时报、国信证券/中国银河证券等券商研报、南方财经/21世纪经济报道等。)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4714