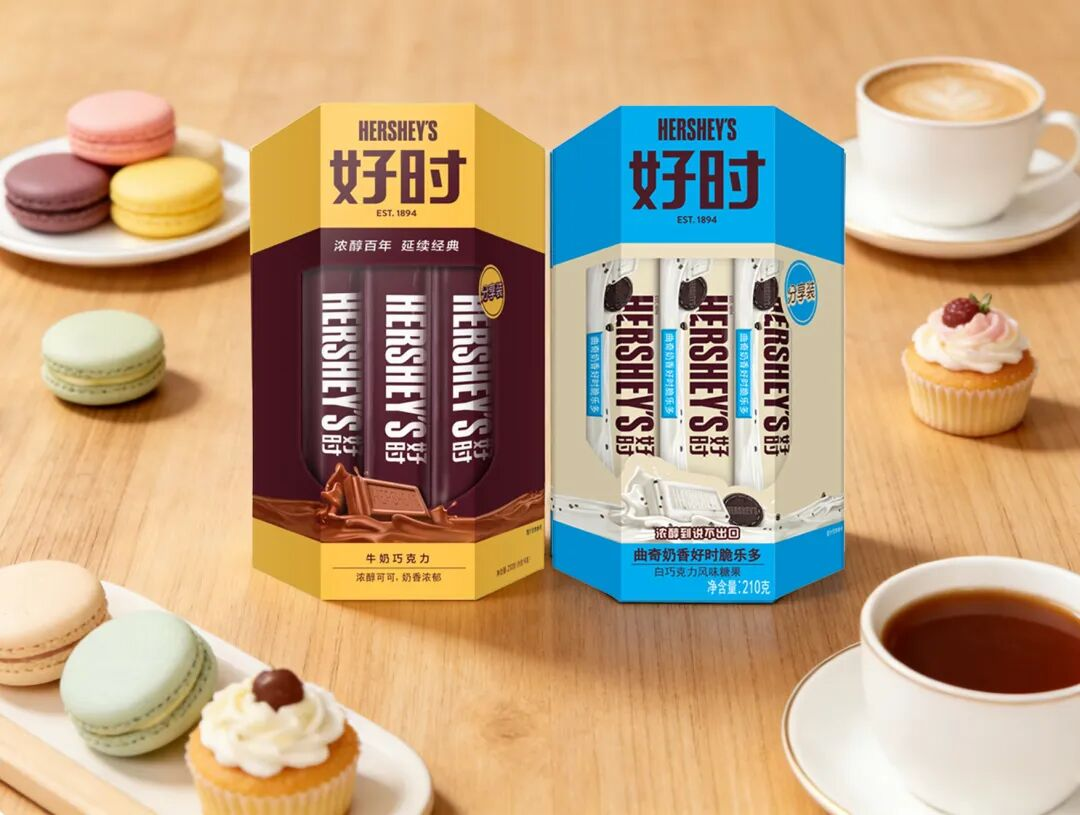
一份净利润同比增长111.8%的财报,换来的却是多家投行在当天盘后下调目标价。好时2026财年第三季度的数字足够漂亮:净销售额32.76亿美元,调整后毛利率跳升1090个基点,营业利润率逼近23%。但把利润表翻到背面,有机销量下滑约10个百分点,国际业务量价背离进一步加剧。当可可成本的顺风开始减弱,好时真正要回答的问题浮出水面:消费者还愿意为一块巧克力支付多少溢价?
日前,好时交出了2026财年第三季度成绩单。
净销售额32.76亿美元,同比增长3.0%;净利润5.81亿美元,同比翻倍有余;调整后营业利润增长78.5%至7.54亿美元,营业利润率从上年同期的约13.3%跃升至23%。单看利润端,这几乎是一份无可挑剔的季报。
但资本市场的反应给出了另一层注解。财报发布当日,摩根大通将好时目标价从183美元下调至166美元,维持“中性”;TD Cowen把评级从“买入”降至“持有”,目标价从198美元下调至173美元;富国银行、巴克莱等机构也同步下调估值。利
润大涨与目标价集体下修同时出现,构成了极具解读价值的叙事裂缝。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
利润的“含金量”
成本红利、关税退款与涨价惯性
好时这一轮利润反弹,本质是一道原料成本算术题。
过去两年,可可价格暴涨改写了整个巧克力行业的盈利水平。
2024年可可期货一度冲高至每吨12000美元的历史高位,直接把好时2025财年归母净利润压到8.83亿美元,同比大跌60.2%,毛利率收缩至33.5%。进入2026财年,可可市场行情迎来反转。
好时CFO戴夫・赫莱伊斯在业绩电话会上提到,2025—2026作物季出现50万至60万吨的创纪录过剩供给,可可价格从高位快速回落。原料压力大幅缓解,直接带动毛利率修复:调整后毛利率达到42.7%,同比提升1090个基点。
关税退款构成了第二层一次性收益。
本季度调整后每股收益2.64美元,其中包含约0.22美元的关税退还收益;剔除这笔一次性收入,公司全年盈利指引和上一季度基本持平。也就是说,利润增速里有相当一部分并非来自主业经营改善,只是外部条件阶段性反转带来的短期红利。
涨价惯性则是第三层支撑。
财报数据显示,有机净销售额仅实现0.8%的增长,增量几乎全部来自提价——约11个百分点的净价格涨幅,刚好对冲了10个百分点的销量萎缩。北美糖果板块的矛盾更加突出:13%的提价幅度,对应着11%的销量下滑。
XIAOFEIZHI.02
销量下滑10%,才是真正的信号
如果说利润表讲述的是成本红利集中释放的故事,销量数据则暴露了另一重现实:涨价已经触碰到消费者的价格承受上限。
在糖果这种高频低价、情感属性极强的消费品赛道,10%的有机销量下滑绝非小事。
好时CEO柯克・坦纳将业绩疲软归结为油价走高、通胀与高利率叠加带来的消费压力,便利店渠道9月单月糖果销售额接近5%的下滑。但更深层矛盾在于,连续三年多轮提价之后,消费者开始用缩减购买量来表达态度。
值得一提的是,好时不只是直接上调标价。
2025年,公司向零售渠道推行“价格包装结构调整”,这项商业操作的实质就是缩减单包产品分量,维持货架标价不变。富国银行将这类操作直接定义为“缩水式通胀”。明面上涨价+暗地里减量并行,意味着好时向消费者转嫁成本的能力,已经走到临界点。
北美糖果上半年多个核心巧克力品牌的销量降幅曾短暂收窄,但Q3整体10%的有机销量回落,足以说明小幅回暖没能扭转下行大趋势。
XIAOFEIZHI.03
国际业务
量价背离更刺眼的那一面
北美市场的量价矛盾已经足够突出,国际业务的数据把压力推向了更高水平。
Q3国际部门净销售额2.26亿美元,同比下滑7.5%,亏损扩大至3000万美元,是公司唯一亏损的业务板块;有机口径下,提价仅带来4%的价格增长,销量却下滑接近14%。同样的涨价策略,在海外市场引发的销量流失远高于北美本土。
管理层将部分原因归于季节性发货节奏与产品结构优化,但无法回避一个事实:新兴市场的品牌溢价空间远小于北美,消费者对价格变动会更加敏感。
中国区业绩没有单独披露,但包含中国市场在内的国际板块持续走弱,抛出了长期难题:当“涨价换利润”在成熟市场都造成两位数销量下滑,在竞争更分散、本土竞品层出不穷的海外市场,这条路只会越走越窄。
XIAOFEIZHI.04https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
券商在看什么
销量止跌比利润翻倍更重要
理清利润来源与销量基本面,华尔街投行下调目标价的选择就不难理解。
摩根大通下调目标价、TD Cowen下调投资评级,并不是否定当期盈利修复,而是抛出前瞻性疑问:一旦2026/27产季可可供给再度收紧,关税退款这种一次性收益彻底消失,好时要依靠什么稳住盈利水平?
可可远期价格曲线并不乐观,不少分析预判2026/27作物季可可供需会再度转入赤字,海运成本也持续上行。一旦成本红利褪去,利润表会直接直面销量疲软的现实。届时,如果有机销量依旧保持两位数下滑,提价这件事将会变得进退两难。
管理层给出的解决方案是产品创新与渠道优化。
奶油夹心棒上市四周拿下品类创新产品第一名;Reese’s Oreo上市第二年,家庭渗透率稳定在11%,复购率达到44%;非季节性糖果、薄荷糖与口香糖零售额同比增长3.7%,两年复合消费增速从上半年2.5%提升至接近4%。品类需求并未彻底萎缩,只是创新带来的增量,能不能抵消核心单品一成的销量下滑,还要等待后续季度的数据验证。
消费志认为好时这份季报最容易被误读的地方,是把“利润翻倍”等同于“经营反转”。
更准确的描述是:可可成本从历史极值回落、关税退款一次性入账、前期涨价惯性仍在释放,三股力量在同一个季度叠加,制造了一个利润表上的高光时刻。但销量下滑10个百分点像一个安静的反向指标,提醒市场——消费者正在用购买量重新定义“一块巧克力值多少钱”。
在消费志看来,好时当前所处的阶段,不是“反弹”,而是一个由成本周期打开的修复窗口。窗口期内的任务,不是庆祝利润增速,而是利用这段喘息把销量曲线稳住。糖果巨头的下一章,不取决于还能提价几个百分点,而取决于当价签不再变动、包装不再缩水的时候,消费者是否愿意重新把手伸向货架。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4947