10月28日,立高食品发布2026年三季报。10.81亿元营收,2206万元归母净利润。第三季度,立高食品的利润表上只剩下一个极窄的“切口”:营收同比微增0.6%,净利却同比缩水71.38%。
反差足够刺眼。但如果把这份三季报直接读成“需求垮了”或“龙头失速”,可能恰恰错过了这家冷冻烘焙龙头正在经历的真正叙事——一座工厂的物理位移,被会计规则压缩进了一个季度,变成了一场利润表上的“急性发作”。
XIAOFEIZHI.01
71.38%的利润降幅里,有多少是“搬”出来的
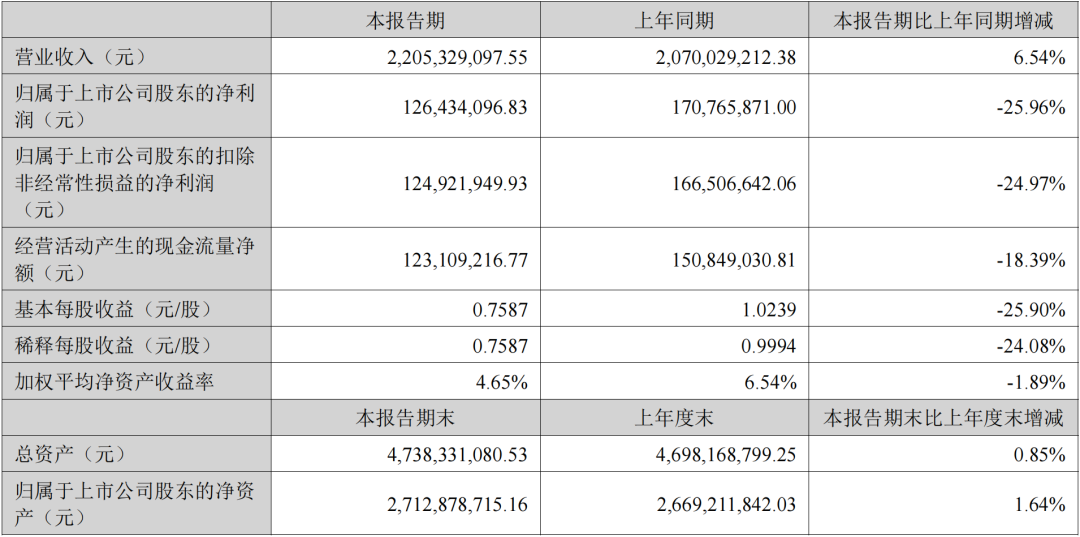
先看清一个基本事实:立高食品Q3的营收并没有塌。10.81亿元,同比仍微增0.6%;前三季度营收32.86亿元,同比增长4.51%。一家需求端真正失速的公司,不会是这个收入曲线。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
利润端的收缩,集中体现在费用端。
前三季度,销售费用从3.22亿元升至3.56亿元,管理费用从1.73亿元跳增至2.30亿元,财务费用从1604万元翻至3314万元,三项费用合计比去年同期多出约5871万元。单看Q3,管理费用率同比抬升2.89个百分点至8.23%,销售费用率抬升1.67个百分点至11.19%。
管理费用为什么跳得这么急?
公司在业绩交流中给出的解释非常具体:广州区域产能搬迁的储备投入、总部基地扩大规模,以及信息化、数字化、自动化投入。更细的拆解指向搬迁带来的隐性成本:老产线停工但在岗人员薪资照常发放,大量设备需要拆装、运输、重装调试;二、三季度老产线满负荷保供,库存规模高于往年,新增外仓仓储开支;搬迁前提前备货,拉高存货货龄,存货减值计提随之增加。
这不是经营性的成本失控,而是一次“空间置换”的代价被集中确认。老产线在Q3前半段还在超负荷运转以保供应,新产线已经进入爬坡但尚未贡献效率,两套系统同时在线,费用自然叠了一层。
在消费志看来,区分一次性重构成本和持续性经营恶化,是读这份三季报最关键的分界线。搬迁的会计特征是:费用先走、产能后到,利润先凹陷、效率后回补。如果用Q3的单季净利率去线性外推全年,等于把一座工厂搬家的一次性账单,当成了常态化的盈利水位。
XIAOFEIZHI.02
减持的时间线,比“清仓式”三个字复杂
另一个被市场情绪放大的信号,是董事白宝鲲的减持。
投资者的敏感并非没有来由。
9月15日的业绩说明会上,确实有投资者直接抛出“很多股东清仓式减持”“是不是控股人对公司发展没信心”的追问,公司的回应是“股东减持系其个人资金需求”。
但把时间线摊开,画面会不太一样。
白宝鲲的减持计划首次公告于6月29日,实施区间为7月21日至10月12日,最终合计减持340万股,占总股本2.01%,减持后持股比例仍有6.21%。“清仓式”在持股比例上并不成立:6.21%的剩余仓位,和“清空走人”之间隔着一整个量级。
更值得注意的,是减持完成日和三季报披露日之间的时间错位。减持在10月12日已经实施完毕,三季报10月28日才面世。也就是说,白宝鲲的减持动作发生在Q3业绩细节公开之前,而非之后。把“减持”和“利润暴跌”直接焊接成因果关系,在时间顺序上并不牢靠。
这并非要为任何减持行为做辩护。减持就是减持,它传递的信号确实偏冷,这一点不必回避。但把一项按计划执行、尚有可观余仓的减持,直接升格为“内部人用脚投票”的叙事,是用情绪替代了对时间线和比例尺的核对。
真正让投资者不安的,或许不是2.01%这个数字本身,而是它恰好落在一个费用集中确认的窗口里。同样的减持,放在利润平稳的季度里,解读会完全不同。时间上的重合,放大了解读上的权重。
XIAOFEIZHI.03
搬迁季里,没有被遮住的那条增长线
如果三季报只有“费用升、利润降”一条线,故事确实单调。但它还有另一面。
国泰海通的研报拆出了一个容易被忽略的结构:前三季度,商超渠道收入占比约33%,同比增长约16%,且较二季度继续保持环比增长,驱动力来自重点商超的创新单品销售和向地方性商超的渗透;流通渠道收入基本持平、略有增长;承压的主要是餐饮、茶饮及新零售等创新渠道,同比下滑约5%,其中一部分是公司主动减少低毛利定制类产品供应,另一部分才是搬迁导致的产能挤压。
把这条线和产品端放在一起看,会更清楚:冷冻烘焙收入前三季度同比下滑约3%,主要受传统饼店渠道拖累;烘焙原料同比增长约14%,UHT奶油是核心拉动项;冷冻烘焙在收入中的占比已从往年的主导地位退到约51%,原料端正在成为对冲饼房周期的重要一极。
这组数据指向的判断是:立高食品的收入底盘并没有在Q3发生断裂,真正在发生的是收入结构的再平衡——饼房渠道的长期收缩是行业性事实,商超和原料端的增量在部分填补缺口,而搬迁恰好在这个换挡期制造了一个产能供应的“窄口”,让原本可以更顺滑的过渡变得磕绊。
消费志看来,搬迁季最值得盯住的不是净利降幅,而是商超渠道在产能受限条件下仍然跑出的16%增速。它说明需求侧没有出问题;等到南沙基地的产线调试和许可证审核走完、产能利用率爬回正常水位,被压制的供应能力会重新接上这条需求线。公司在此前的交流中也确认,物理层面的产能搬迁转移已基本结束,经营恢复在逐步推进。
XIAOFEIZHI.04
一家供应链企业真正的“底”,不在利润最薄的那个季度里
冷冻烘焙赛道并不缺长期叙事。
行业CR5约39%,立高以15.5%的份额位居第一,渗透空间仍在。但2026年上半年,冷冻烘焙板块增速回落到0.97%,说明赛道的渗透不会是一条陡峭的直线,饼房渠道的收缩和商超、餐饮渠道的接续之间,存在时滞和摩擦。
在这种行业节奏里,产能布局的主动重构本身不是坏事。
广州总部基地的搬迁,如果只看Q3,是一张费用账单;如果拉长到两三年,它是一次把生产半径和管理半径重新对齐的动作。问题从来不是“要不要搬”,而是“搬的代价以什么节奏落在报表上”。立高选择把大部分代价压缩在2026年的几个季度里集中消化,代价是短期利润的陡峭凹陷,换来的是2027年之后产能就位、费用出清后的相对干净的比较基数。
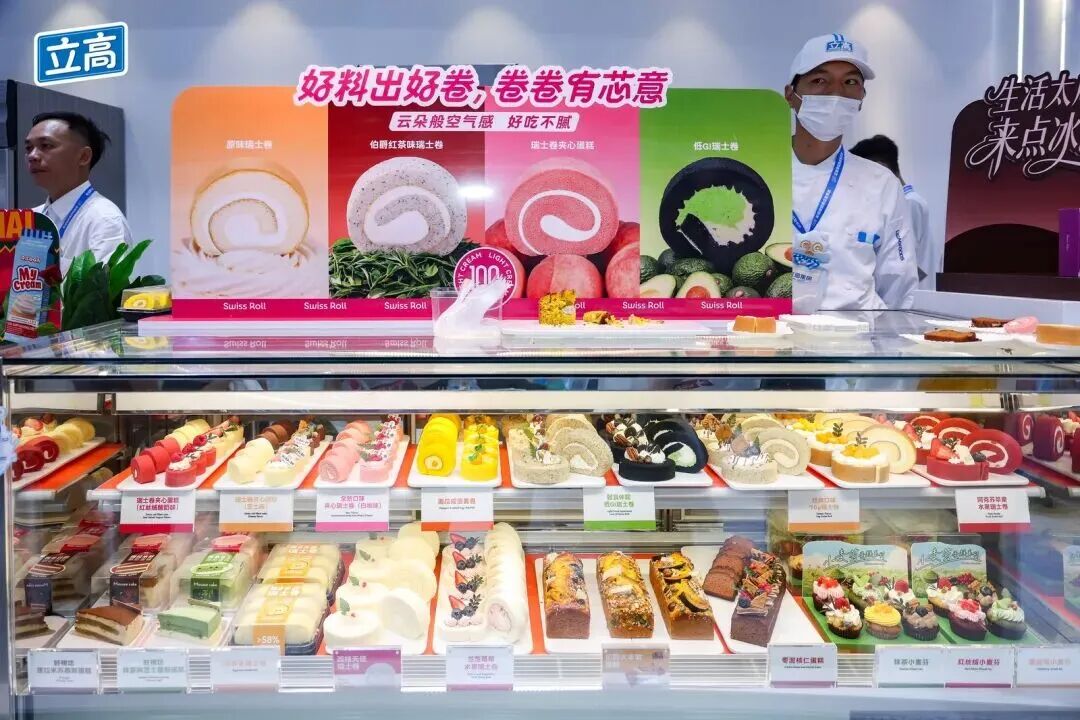
券商给出的“盈利底部渐明”判断,本质上押注的也是这个节奏。
但消费志想补充一句:底部不是一个日期,而是一个过程。搬迁结束解决了“产能有没有”的问题,但费用率能不能回落、新产线爬坡的制造费用能不能摊薄、商超渠道的增速能不能在供应恢复后进一步释放,才是验证“底部”是否扎实的后续变量。
10.81亿营收只落下2206万净利,这个数字确实不好看,但它更像一家供应链企业在产能换挡期付出的时间成本,而不是竞争力本身在Q3突然蒸发。一家公司的底色,不在利润最薄的那个季度里,而在费用出清之后,它还能不能用同样的产能做出更多的营收。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4867