10月30日晚,李子园把两份公告同时推到了台前。一份写着归母净利润同比下滑32.39%,另一份写着创始人辞任、90后儿子接任董事长。市场习惯把这两件事读成“新帅临危受命”,但在消费志看来,它们更像是同一件事的两面:一代人赖以成功的那套增长公式,正在和它的时间窗口一起关闭。
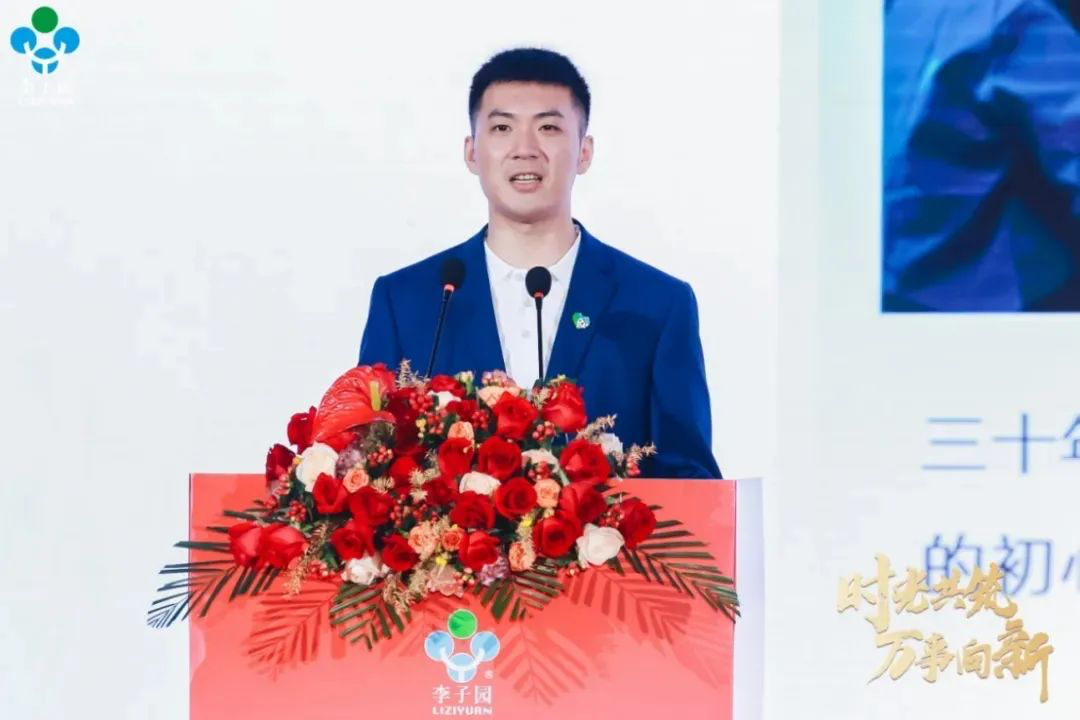
10月30日晚间,李子园(605337.SH)在同一天挂出了两份公告。第一份是2026年三季报:前三季度营收9.40亿元,同比微降3.45%;归母净利润约1亿元,同比下滑32.39%;扣非净利润约8965.62万元,同比下降31.1%。第二份是人事变动:创始人李国平因个人原因辞去董事长职务,仍保留董事身份;出生于1992年的总经理李博胜当选新任董事长。
营收只跌了3个多点,利润却掉了三成,这种“收入端温和、利润端剧烈”的剪刀差,放在任何一家消费品公司身上都不是一个轻松的信号。而当它和“创始人交棒”发生在同一个晚上,市场的第一反应很容易滑向一个熟悉的叙事:老帅退场,少帅接过的是一份不好看的成绩单。
但如果只把这件事读成“新董事长要收拾旧摊子”,就可能错过真正值得追问的东西。李子园今天面对的,不是一个“换谁上来”的管理问题,而是一个“那套让甜牛奶卖了三十年的模型,还成不成立”的品类问题。代际交接的时点恰好撞上业绩下滑,不是巧合,而是同一股力量的两面。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
利润跌三成,先别急着归咎于“新帅”
把利润下滑拆开看,三季报本身给出了线索。公司口径将利润缩水指向两个方向:核心含乳饮料销量下降,以及主要原辅材料成本上涨。这两个因素的性质并不相同。原材料成本是周期性的,会波动,也会在过去几年里给过李子园“成本红利”的反向馈赠;但核心品类销量下降,是结构性的。
含乳饮料在李子园的收入版图里,长期不是“核心之一”,而是“几乎全部”。2021年至2024年,含乳饮料收入占公司营收的比例分别为97.12%、96.80%、97.78%、95.69%。2025年全年,含乳饮料收入11.66亿元,占主营业务收入九成以上,同比下降13.92%;进入2026年前三季度,含乳饮料收入同比下滑13.75%,延续了双位数下滑态势。一个贡献九成以上收入的品类连续多季度以两位数下滑,任何费用管控或渠道微调都很难在利润表上立刻对冲掉它的重力。
更值得留意的是现金流。前三季度经营活动产生的现金流量净额约9066万元,同比下降71.4%。利润下滑可以用成本上涨解释一部分,但现金流以这样的幅度收缩,说明压力已经从利润表渗透到了经营循环里——经销商打款意愿、渠道库存节奏、终端动销速度,都在发生变化。
这不是一份“换帅就能翻篇”的财报。它更像一张迟到的诊断书,把品类层面的问题摆到了新任董事长面前。
XIAOFEIZHI.02
甜牛奶的对手,不是娃哈哈,是“糖”
理解李子园今天的处境,需要先理解它当年为什么能起来。
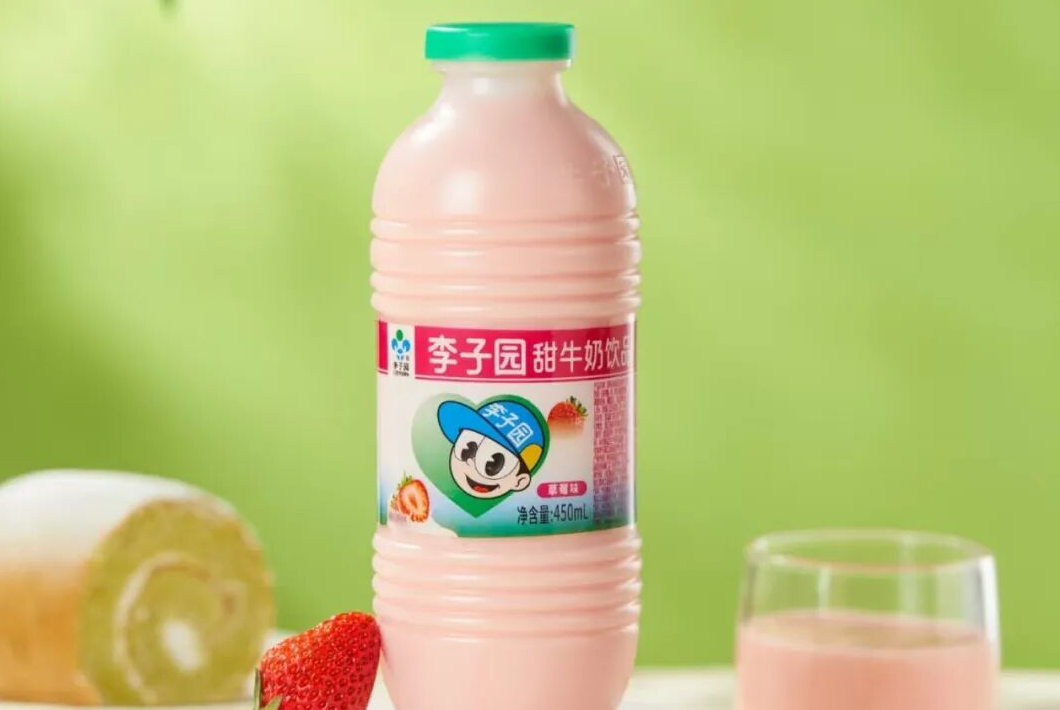
含乳饮料的黄金年代,建立在纯牛奶供给尚不充分、消费认知尚不成熟的窗口之上。娃哈哈AD钙奶、旺仔牛奶、李子园甜牛奶,本质上都是在“牛奶还不够日常”的年代,用调配型的甜味乳饮填补了“奶替”的位置。李子园的核心产品——水、奶粉、糖,蛋白质含量约1g/100ml,含糖量却能达到10.5g/100ml——在“有甜味、有奶感、买得起”的坐标系里,是一套极其高效的商业解法。
但“奶替”是一种窗口期资产,不是永久护城河。当上游牧场产能释放、乳制品品类扩充、物流基础设施下沉之后,纯牛奶和低温鲜奶变得前所未有地可得,“替代牛奶”这个功能定位本身就在贬值。与此同时,健康认知的迁移从另一个方向挤压过来:同一瓶甜牛奶,在“牛奶不够喝”的年代是“营养感”,在“糖摄入被日常审视”的年代就变成了“糖水感”。
娃哈哈的份额在2025年出现回升,旺仔牛奶在复原乳赛道维持体量,养乐多收缩在华产能——含乳饮料赛道里的每一个玩家都在用自己的方式回答同一个问题:当品类红利消退,你手里还剩什么。李子园的答案尚未成型,而利润下滑只是这个“未成型”在财务端的投影。
XIAOFEIZHI.03
经销商减少,不是“优化”两个字能盖住的
面对核心品类承压,李子园做了一件方向正确但执行难度极高的事:动渠道。
2025年全年,公司经销商数量净减少384家;2026年上半年再净减少179家,总数降至2063家,其中华东大本营减少了74家。公司的解释是主动清理“合作黏性弱、长期无销售产出”的账户,属于渠道质量优化。
从管理逻辑上看,淘汰低效经销商是任何快消公司都会做的动作。但李子园的特殊性在于,它过去三十年建立的核心能力,恰恰是一张“密集且下沉”的经销网络。早餐店、校园小卖部、乡镇流通终端,这些场景的触达不是靠品牌拉力完成的,是靠一层一层经销商的地推和返利铺出来的。当这张网络开始收缩,新渠道——零食量贩、连锁便利店、电商直营——从铺货到形成稳定复购,存在一个无法压缩的时间差。
2025年直销渠道(含电商)收入逆势增长43.4%,说明新渠道确实在起量。但一个占比尚小的高增长渠道,在财务上还远远接不住一个占比九成、以两位数下滑的传统品类留下的收入缺口。渠道改革的真正成本,不是关掉多少家经销商,而是在旧网络“退潮”和新渠道“涨潮”之间,那个青黄不接的滩涂期有多长。三季报里的利润降幅,很大程度上就是这片滩涂期的定价。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.04
90后董事长的底牌,不是“年轻”
李博胜的履历在二代接班群体里有辨识度:美国爱德菲大学硕士,曾在物产中大集团投资部工作,2021年入职李子园,2024年12月出任总经理,2025年10月接任董事长。在总经理任上,他主导了品牌年轻化、维生素水新品、零食量贩和便利店渠道的开拓,也推动了组织架构的调整。
市场倾向于把“90后”“投资背景”“电商经验”解读为新帅的优势标签。但消费志看来,投资思维和快消运营思维之间,存在一道容易被低估的鸿沟。投资视角擅长识别趋势、配置资源、设定退出路径;快消运营要求的是在每一个终端货架、每一场促销活动、每一级经销商利润分配里,一寸一寸地把动销磨出来。李博胜在采访中谈健康化、谈消费者洞察、谈品类创新,方向感是清晰的。清晰的方向感和把方向落进一张三万多个终端网络里的执行力,是两件事。
他真正的底牌,或许不在“年轻”,而在于他是在创始人仍然留在董事会、旧增长模型尚未被完全证伪的时间窗口里接棒的。这意味着他拥有比“危机接盘”更从容的调整空间,也意味着他必须面对一个更难的问题:当“甜牛奶”这三个字本身就在和健康趋势打拉锯战的时候,李子园到底是在旧品类里做减法,还是在新品类里做加法?
维生素水、电解质水、“五黑”“五红”植物蛋白系列,都是在做加法。2026年前三季度,含乳饮料以外的其他产品收入1.70亿元,同比增长107.83%,但占比仍不足两成,毛利率也明显低于传统含乳饮料。加法跑得很快,但基数太小;减法减得谨慎,但基本盘太重。这个“加与减”的节奏,才是李博胜任上最值得盯住的经营变量。
XIAOFEIZHI.05
代际交接的本质,是增长模型的交接
把李子园放进2025年以来食品饮料行业的“二代接班潮”里看,它的特殊性会更清楚。达利食品许阳阳接任总裁、珀莱雅侯亚孟出任总经理、洁丽雅石晶把线上规模从2亿做到40亿,这些案例的共同点是:二代接过的不是一个“坏公司”,而是一个“旧模型”。旧模型曾经极其成功,成功到它沉淀为组织记忆、渠道惯性和成本结构,成功到“改变”本身需要支付高昂的摩擦成本。
中国食品工业协会的数据显示,2025年开始的未来五年,超过60%的食饮企业面临代际传承,涉及超过4.3万亿元市场价值的重新分配。这个数字的真正含义,不是“很多年轻人要当董事长了”,而是一大批以单一品类、单一渠道、单一价格带为核心增长引擎的消费企业,将在同一时间窗口里面对“模型到期”的集体考试。
李子园的答卷,不会由某一次人事公告写就。短期看,渠道出清的节奏和新品放量的斜率决定利润表什么时候止跌;中期看,“甜牛奶”这个品类能不能在低糖化、功能化、场景化的方向上完成一次有说服力的二次定价——不是把糖水卖得更贵,而是让消费者重新找到一个为它付费的理由;长期看,组织是否愿意为“非甜牛奶”的业务付出真正的战略耐心,而不是把它当作财报里的边际修饰。
净利跌32%和90后接棒发生在同一天,不是一个关于“谁行谁不行”的故事。它是一个关于时间的故事:一个品类的窗口期在关闭,一代人的增长模型在交卷,而接卷的人,恰好站在了同一个晚上。
(本文综合公开行业资讯整理)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4853