无糖茶还在增长,但牌桌上的位置已经不太多了。
行业CR5逼近97%,头部集中度极高,后来者如果只盯着“再做一瓶纯茶”,几乎找不到缝隙。
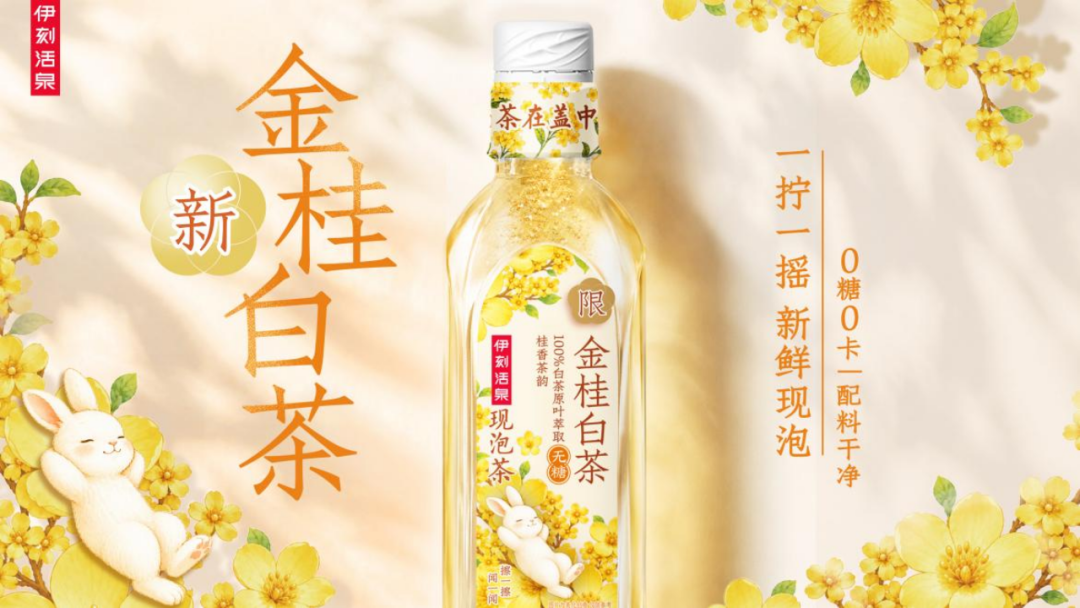
伊利偏偏在这个节点端出金桂白茶。它到底在算什么,比一瓶茶本身更值得看。
XIAOFEIZHI.01
先看清一个错位:伊利进茶饮,不是一场份额替代战
讨论伊刻活泉金桂白茶,最容易掉进的框架是“又一个品牌来抢无糖茶份额”。这个框架在2026年已经不成立了。
马上赢的数据显示,2026年上半年无糖茶线下销售额同比仍增长19.5%,是饮料大类里为数不多保持双位数扩张的品类。但增长的分配极度集中:无糖茶CR5达到96.79%,头部集中度极高。
华泰证券研究认为,头部纯茶品牌在工艺、渠道、品牌上已经形成三重壁垒,行业竞争早已不是简单“多一个品牌多一瓶茶”的阶段。
在这个格局里,一个后来者如果以“份额替代”为目标,理性的做法要么是比头部更便宜,要么是在纯茶口感上做出可感知的超越。伊利两条都没选。金桂白茶定价并未走低价路线,产品形态也不是对传统瓶装纯茶的直接对标。
这就引出了真正的问题:如果伊利不打算在最拥挤的维度上正面交锋,它做这瓶茶的“账”到底怎么算?
在消费志看来,伊刻活泉现泡茶从一开始就不是一个“品类进攻”项目,而是一个能力验证项目。验证的对象不是无糖茶市场能不能被撕开一道口子,而是伊利在液态奶上积累的渠道密度、供应链弹性和品控体系,能不能以足够低的边际成本迁移到一个新品类上,并让这个新品类在不需要靠降价换动销的前提下活下来、长起来。
XIAOFEIZHI.02
乳企做水饮的真实底牌,不在配方表里
要理解伊利为什么敢在头部集中度极高的格局下推一款不走低价路线的茶,需要暂时把视线从“茶”移开,看向伊利手里已经在运转的那张网。
截至2023年,伊利销售网络覆盖全国31个省级市场,终端网点超过100万个,经销商数量约1.95万家。这套体系的密度和下沉深度,在快消行业里属于稀缺资产。
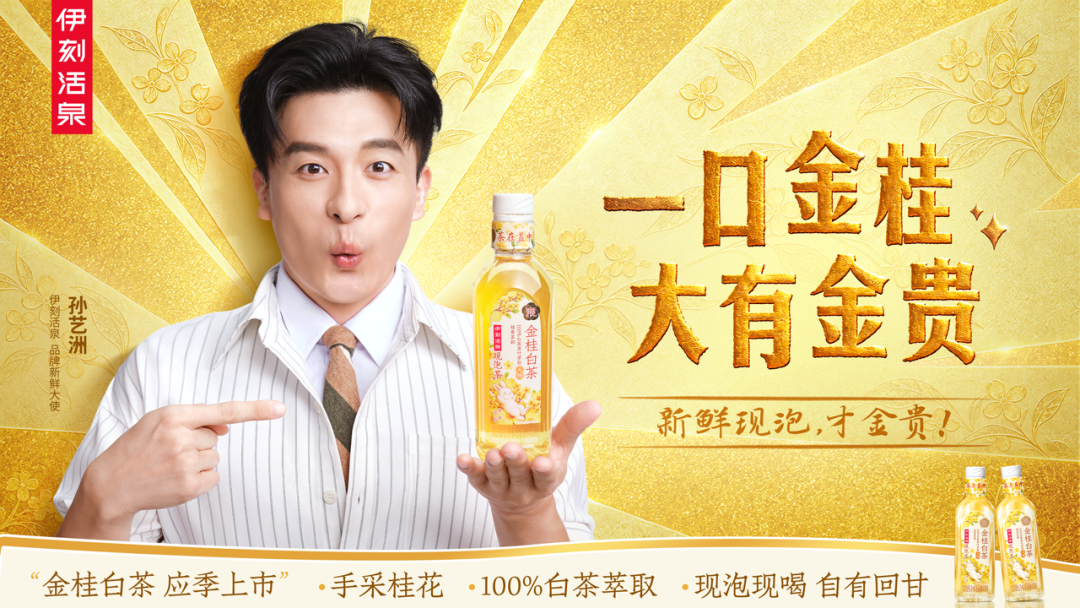
水饮产品与液态奶在仓储、物流、冰柜陈列和终端拜访节奏上存在大量可复用的交集:一个经销商在给便利店补酸奶的同时,多搬一箱茶的动作,增加的边际成本远低于从零搭建一条水饮分销链路。
伊利黄冈工厂已经建成现泡茶专用产线,日产能达到100万瓶,同时原有液奶工厂具备柔性改造灌装水饮产品的空间。集团层面的集中采购也让包装、原料的议价能力可以跨品类共享。
这些条件叠加起来,产生了一个容易被忽略的结果:伊刻活泉现泡茶在渠道和制造端的“起跑成本”,比一个没有既有网络的独立品牌要低得多。2025年前三季度伊刻活泉整体营收同比增速达到70%,锁鲜盖现泡茶拥有高于液体乳的盈利水平,优于伊利液体乳整体毛利率。
毛利率高于液奶、渠道成本又被既有体系摊薄,这两件事合在一起,才构成了伊刻活泉“不着急降价”的物质基础。
一个需要靠自己从零铺渠道、从零建产能的新品牌,如果上市初期动销节奏慢于预期,降价往往是唯一能调动的杠杆。而当一个产品的固定成本已经被母体网络消化掉相当一部分时,它获得了一种更从容的时间窗口:可以用产品差异和场景差异去慢慢找消费者,而不是用价格去抢货架。
伊利水饮业务目前正处于加速铺开阶段,以重点城市、电商和OTO渠道为切入点,逐步向更广的市场延伸,渠道复用的红利还在持续释放。
XIAOFEIZHI.03
金桂白茶选了一条“不做替代、做增量”的路
理解了渠道和成本底盘,再看金桂白茶的产品选择,逻辑就清晰了很多。
2026年秋季,桂花风味成为即饮茶上新的一个密集方向,行业里多个桂花风味限定产品集中在9月前后露面。伊刻活泉金桂白茶在9月23日跟进。表面上看,这是一次风味层面的“撞车”。但伊刻活泉的处理方式与货架上多数桂花风味茶饮存在一个关键差异。
金桂白茶的配料表只有水、金桂和白茶,0糖0卡,走的是清洁标签路线。更核心的差异在饮用方式:锁鲜盖把冻干茶粉封存在瓶盖内,水和茶在拧开之前物理分离,消费者“一拧一摇”完成现泡。这个设计解决的并不是“茶好不好喝”的竞争,而是“货架上的茶放了多久”的问题。
传统瓶装茶从灌装到被喝掉,经历数周甚至数月的货架时间,茶汤氧化和香气衰减是物理规律;现泡把这段衰减窗口绕开了。
金桂白茶还叠加了一层“季节限定”的属性。
秋天、桂花、温润回甘,这些关键词指向的不是“替代一瓶日常纯茶”,而是一个有明确时间感的消费场景。在消费志看来,季节限定的真正价值不在于制造稀缺,而在于用更低的成本测试一件事:消费者愿不愿意为一瓶“有季节感的现泡茶”支付高于常规纯茶的价格。
如果直接推一条常规产品线去拼冰柜排面,试错成本太高;用一款秋季限定去验证溢价意愿,即便结果不理想,对渠道和品牌的影响也更可控。
这同时解释了一个容易被误读的现象:金桂白茶的目标并不是在存量份额里做零和博弈。它瞄准的是那些已经在纯茶消费中形成习惯、但愿意在特定时节为“花香+现泡仪式感”多付一点钱的场景。这是增量逻辑,不是替代逻辑。
XIAOFEIZHI.04
绕开价格战的本质,是拿到“不跟牌”的选项
把前面三层串起来,伊刻活泉金桂白茶的策略轮廓就完整了。
无糖茶赛道正在从高速扩容转入存量深耕。马上赢监测显示,无糖茶件均价从2023年的5.1元/件回升至2025年的5.6元/件,价格竞争最激烈的阶段已经过去,竞争的重心正在从“谁更便宜”转向“谁能在茶种、工艺、场景上做出区隔”。行业里有人用低价卡位,有人用联名切场景,有人用茶种纵深守基本盘。每一条路都需要不同的底牌。
伊刻活泉的底牌不是“更便宜的茶”,也不是“更好的纯茶”,而是渠道复用带来的成本缓冲,加上锁鲜盖带来的产品形态差异,两者共同换出了一个不急于用降价证明存在感的空间。
伊利水饮业务仍处于培育和加速阶段,2025年销售额在“几个亿的体量”,主要布局集中在重点城市、电商和OTO渠道,增长势头已经确立。
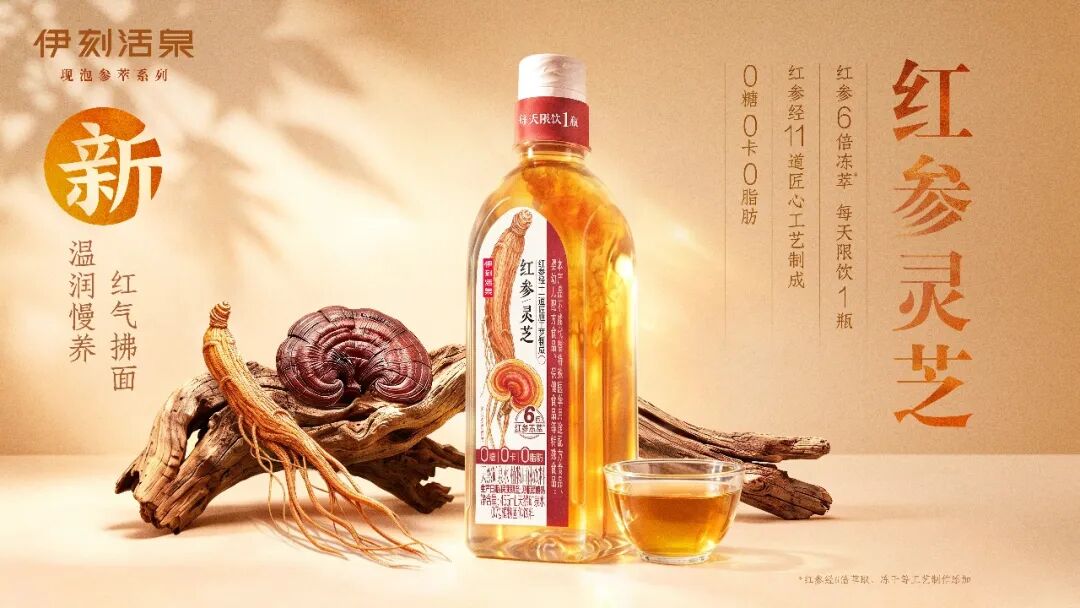
现泡茶专用产线已经跑通,锁鲜盖的技术体验正在通过终端陈列和消费者教育逐步被更多人认识。从矿泉水到现泡茶再到养生水,伊刻活泉的产品矩阵正在逐步成形,渠道复用带来的效率优势也在持续兑现。
但在消费志看来,金桂白茶这个案例真正值得记录的,不是一瓶季节限定茶能卖多少瓶,而是一家乳企在进入一个头部高度集中的赛道时,选择了一条不以“打赢谁”为起点的路径。
价格战的压力在于,它只给参与者两个选项:跟进降价,或者退出货架。伊刻活泉用母体渠道的复用能力把固定成本压到足够低,再用产品形态的差异把竞争维度从“价格”挪到“怎么喝”和“什么时候喝”。
这个挪移正在逐步见效——伊刻活泉2025年前三季度70%的营收增速,就是这套逻辑给出的初步答案。先拿到不跟牌的选项,再谈份额,这个次序本身,比一瓶桂花白茶更有分析价值。
(本文综合公开行业资讯整理,信息/数据来源:华泰证券《无糖茶:需求韧性,赛道扩容,格局强化》;马上赢/2026夏季饮料大战收官报道;伊利股份投资者关系平台问答(2026年5月26日);《伊利股份饮料业务全方位深度前景分析》;Foodaily《伊刻活泉上新金桂白茶现泡茶》;纳食《乳业巨头跨界卖茶,背后下的是一盘什么棋?》; 伊利渠道覆盖数据相关公开报道;马上赢《2026Q3无糖即饮茶趋势》
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4707