酒业深度调整周期之下,经销商、品牌方热议的核心话题已经变了:不再是囤货、涨价,而是如何摆脱过去依靠关系压货的旧套路,找到面向C端的真实动销路径。
焦虑的背后是酒业产量连续十年下滑,近半数上市酒企营收负增长,经销商从“囤货等涨”转向“小单快补”。而在苏皖大地上,今世缘交出的二季度报表逆势翻红——营收同比增长14.11%,净利润同比增长19.17%。
在行业深度收缩的当下,这组数据的意义远超数字本身。它或许在告诉行业:当旧路径失灵时,新路径已经在生长。
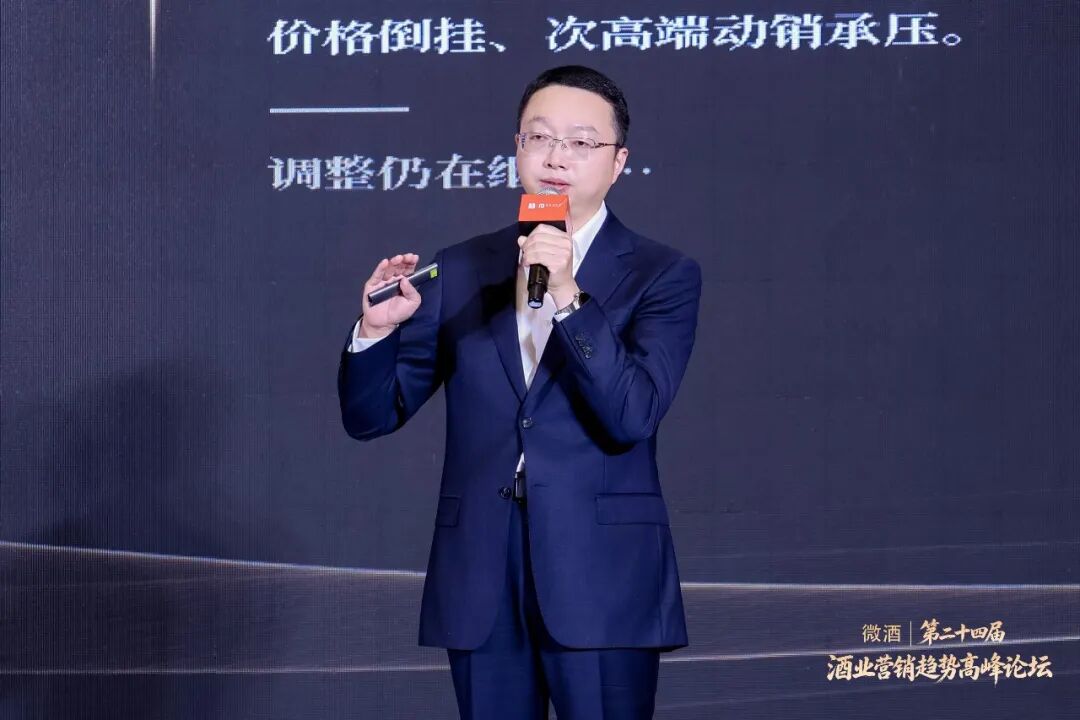
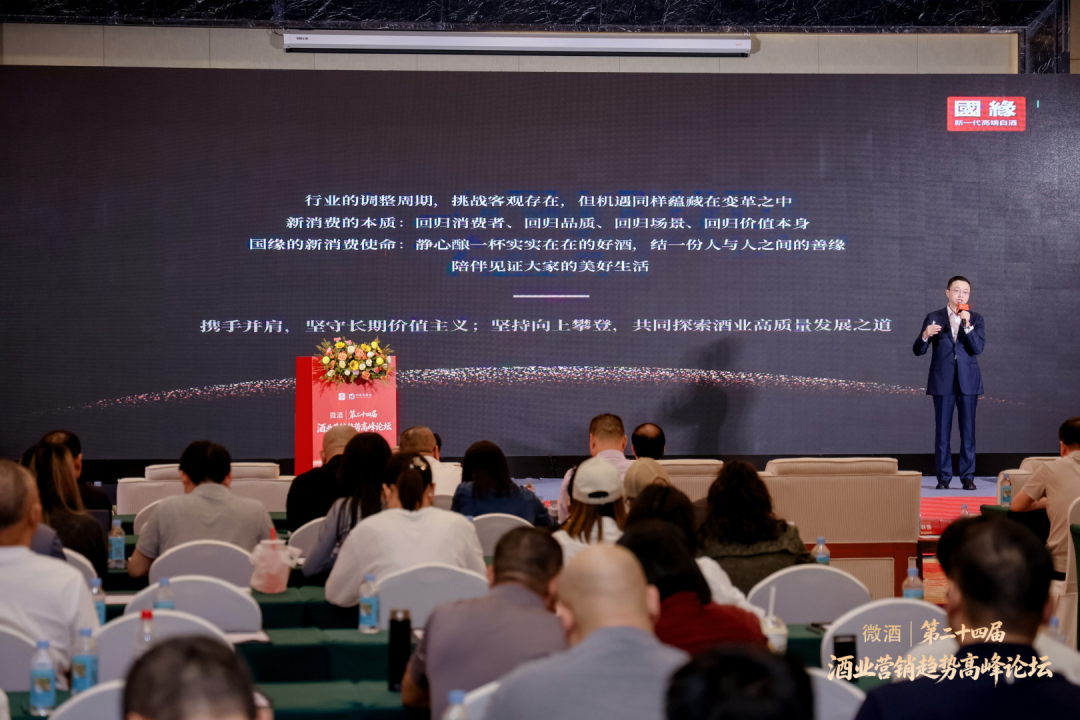
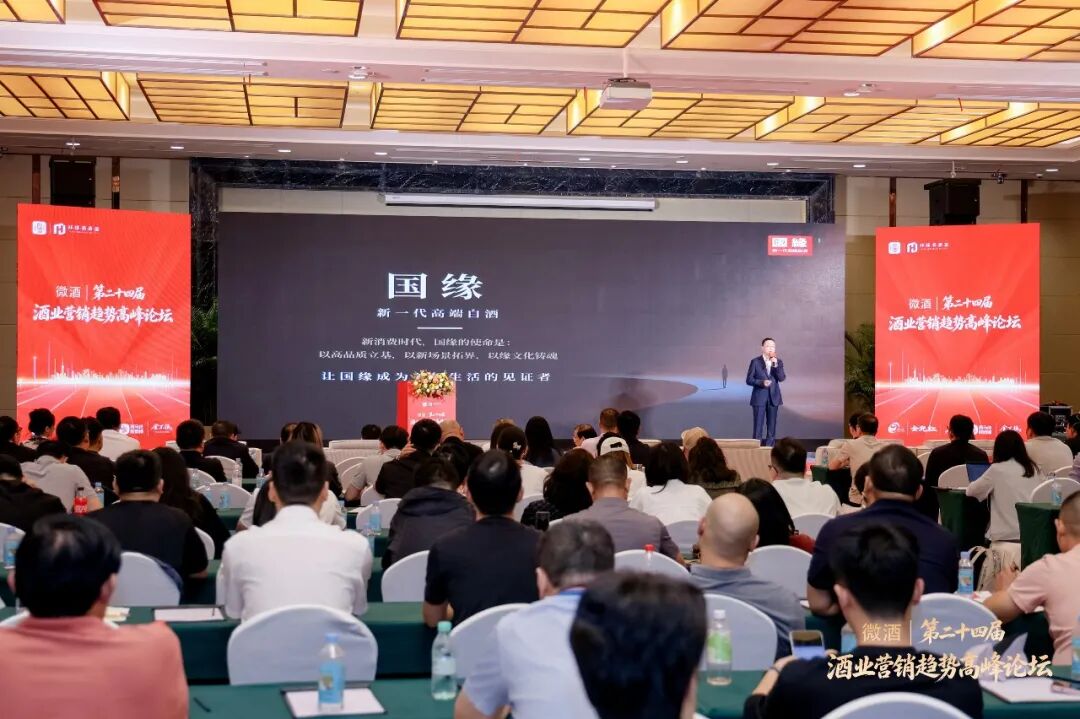
日前,在微酒・第二十四届酒业营销趋势高峰论坛上,江苏今世缘酒业党委委员、副总经理胡跃吾发表了题为《服务时代见证美好·国缘的新消费使命和战略背景》的主题分享,全面解码了国缘品牌“取势、明道、立愿”的战略思考和三大洞察。
结合胡跃吾的分享,在酒业时报看来,今世缘的Q2“转正”,本质上是一个坚持了22年的“慢品类”策略终于等来了消费趋势的拐点。这条从42度中度白酒起步的差异化道路,正在从“小众选择”变为“主流共识”。
白酒的产能过剩是周期性的,但消费结构的迁移是趋势性的。今世缘的样本价值不在于一个季度的数据反弹,而在于它证明了:在一个缩量市场中,坚持做“对的事”比追逐“快的钱”更有生命力。
PART
01触底回升的“信号弹”:一组逆势数据的深层解读
2026年8月,今世缘交出半年报。上半年营收64.35亿元、净利润20.82亿元,同比仍在下滑。但拆开来看,Q1同比下滑15.23%,Q2却强势反弹——营收21.13亿元,同比增长14.11%,净利润6.97亿元,同比增长19.17%。
东方证券研报指出,公司“经营基调为稳百亿大盘、稳终端信心”,经营策略稳健务实,在当前外部环境下顺势而为。方正证券则更为直接地判断,今世缘“Q2经营表现全面向好,拐点信号快于预期”。
一个更值得关注的细节是产品结构。2025年全年,今世缘代表100至300元价位带的特A类产品营收32.69亿元,毛利率达65.97%,同比增加0.60个百分点;而300元以上的特A+类产品营收同比下降16.89%。到了2026年Q1,特A类产品同比仅下降1.6%,在整体下滑中表现出极强的韧性。
这组数据的含义很清楚:当前行业最具确定性的增长,不在千元价格带,而在百元大众价格带。
华创证券的国庆渠道调研印证了这一判断:高端礼赠和100元大众价格带相对稳健,次高端商务宴席承压明显,动销呈现“两头稳、中间弱”的格局。国海证券食品饮料首席分析师刘旭德进一步指出,需求正从以商务、礼赠为主的“悦人”场景,向自饮、聚饮等“悦己”场景拓展,C端消费扩容是行业的长期方向。
换言之,今世缘的Q2转正并非偶然。当行业还在为高价位带的库存出清焦灼时,它的产品矩阵恰好卡位在了消费需求迁移的方向上。
PART
02他山之石:日本清酒的“降度史”与国缘的“先见之明”
理解国缘坚持中度路线的价值,不妨将视线暂时移出中国白酒行业。
广发证券在一份中日食品饮料复盘中指出,日本清酒行业自1973年至今呈现“量减价升、中小企业出清”的走势,与中国白酒2016年以后的表现高度相似。而日本清酒在这一过程中的关键趋势之一,就是低度化、饮料化催生了多款大单品。
上世纪60年代,日本税制政策调整叠加消费偏好转变,推动清酒行业走向低度化,不少产品酒精度降至20度以下,催生全新消费场景与品类空间。
这一历史轨迹,与国缘的22年坚守形成了耐人寻味的呼应。
2004年国缘品牌创立时,正值白酒行业“高度为王”的黄金时代。52度、53度是市场绝对主流,42度白酒被视为“不够劲”。但今世缘酒业选择了一条“所有人都不走的路”——旗舰单品国缘四开定价突破400元,度数却只做42度。
这在当时看来是冒险,拉长时间轴看却是超前。经过五代产品迭代,今世缘酒业攻克了“降度不降口感”的行业技术难题,确立了“低而不淡,幽雅醇厚”的差异化品质标签。国缘四开、对开、V9三款产品均获评绿色食品A级认证。
酒业时报认为,国缘的中度路线选择,本质上是一种“品类时间窗口”的战略押注。当行业普遍追求高度酒的高溢价时,国缘用22年建立了一个竞争者难以快速复制的技术壁垒和消费者认知。如今,当“少喝点、喝好一点、喝轻松一点”成为消费共识时,这个时间窗口终于打开了。
PART
03从“渠道蓄水池”到“用户活水”:一场经营范式的底层切换
如果说产品策略是“做什么”,那渠道策略就是“怎么卖”。而在2026年,白酒行业的渠道逻辑正在经历一场根本性的重构,这也是本次南京糖酒会行业讨论的核心议题。
知趣咨询总经理蔡学飞对2026年双节白酒市场的观察颇为精准:“节前不抢货、节后不跳水,渠道从赌行情压货转向‘小单快补、看开瓶说话’。”他进一步指出,酒行业底层逻辑正从“酒厂压任务→经销商囤货→节前冲量”的回款驱动,切换为“控配额、治窜货、做宴席、返消费者”的动销驱动。
这个转变的管理学意义,可以用一个跨界概念来类比——DTC(Direct to Consumer,直达消费者)模式。在快消品领域,DTC模式的核心价值在于品牌直接掌握消费者数据,实现精准运营,反向驱动产品研发与营销策略。白酒行业虽然很难完全复制互联网品牌的DTC路径,但“费用直达C端、考核绑定开瓶”的做法,本质上是同一个逻辑的线下版本。
今世缘在这个方向上的布局值得关注。2026年9月,公司接受109家机构调研时明确提出,坚持“出货与动销匹配”,不会为追求短期报表给渠道压货。半年报数据也佐证了这一点:Q2经营现金流净额同比增长50.33%,终端动销与出货的匹配度持续改善。
在酒业时报看来,白酒行业正在经历的渠道变革,其实质是从“库存转移”到“消费触达”的范式转换。过去二十年,白酒的增长引擎是渠道蓄水池的不断扩容;未来十年,真正的竞争力将取决于品牌对终端消费者的触达深度和运营精度。今世缘率先将“C端用户运营”提升至战略高度,这步棋的深远意义可能要在两三年后才会被行业充分认识。
PART
04“三十而立”的今世缘:国缘品牌的长期主义方法论
2026年,今世缘品牌迎来创立三十周年。1996年,今世缘在南京金陵饭店打出第一块品牌广告招牌;而旗下国缘品牌自2004年诞生,用二十余年,推动这家从苏北涟水走出来的区域酒企,从“淮安飘香名片”成长为中国白酒上市公司十强。
站在三十周年的节点上回望,国缘品牌的三次战略迭代构成了清晰的价值跃迁路径:2004年以“成大事,必有缘”切入高端商务场景;2023年升级为“中国新一代高端白酒”;2026年进一步提出“国缘・新一代高端白酒”定位。
三次迭代的背后,是对消费趋势变化的持续回应。但有一条主线始终未变:中度高端。
酒业时报认为,这恰恰是今世缘战略中最值得同行研究的部分。在一个充满短期诱惑的行业里,22年坚持一条技术路线和品类定位,需要的不仅是战略定力,更是对消费趋势底层逻辑的深刻判断。用胡跃吾在糖酒会上的表述来说——“坚持是最慢的武器,也是最长的护城河。”
在行业深度调整期,今世缘并未收缩对未来的投入。按照规划,到2027年企业陶坛储能规模将提升至43万吨,为高端产品矩阵的长期发展储备产能。这种在周期底部夯实产能基础的动作,传递出的信号很明确:对行业中长期走势的看好,从来不是嘴上说说,而是用真金白银的投入来投票。
白酒行业的调整仍在继续。2026年上半年,全国规模以上企业白酒产量同比下降4.7%,行业整体营收和利润总额分别同比下降7.0%和17.7%。
但调整的另一面是分化。19家A股白酒企业上半年营收排名前五的占比从去年同期的80.02%提升至82.66%,利润占比从88.44%提升至91.18%。资源正在向有品牌力、有产品结构韧性、有渠道治理能力的企业集中。
今世缘在这个过程中的表现,或许为区域酒企提供了一个穿越周期的参考样本:不做最激进的事,但做最对的事;不追求最快的增长,但守住最稳的节奏。当消费结构的潮水转向“舒适、健康、理性”时,那条22年前就修好的河道,恰好承接了新的水流方向。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4436