安井Q3营收增速11.37%,扣非增速12.52%,利润依然跑赢收入,但领先幅度仅剩1.15个百分点。上半年这一差距接近3个百分点,利润超额空间的收窄,远比增速回落本身更值得拆解。
先看安井食品2026年三季报核心数据。前三季度,营收134.61亿元,同比+18.38%;归母净利润11.42亿元,同比+20.27%;扣非净利润10.50亿元,同比+21.07%。累计口径下利润增速持续高于收入,基本盘没有方向性问题。
Q3单季,营收41.95亿元,同比+11.37%;归母净利润3.20亿元,同比+16.93%;扣非净利润2.97亿元,同比+12.52%。上半年扣非增速24.81%、营收增速21.85%,扣非利润领先营收约3个百分点;到Q3,领先幅度被压缩至1.15个百分点。
利润依旧跑赢收入,但跑赢的“厚度”正在变薄。这是三季报里,比“营收增速从21.85%回落至11.37%”更值得重视的边际信号。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
首先厘清归母与扣非的差额。
Q3单季税后非经常性损益合计2300万元,主要来自政府补助与金融资产公允价值变动收益,仅占归母净利润的7.0%。归母增速高于扣非,小部分来自非经营收益,但这部分占比有限,无法成为利润增长的核心驱动力。
真正要回答的问题是:收入增速放缓之下,扣非利润为何还能小幅跑赢营收,这一微弱优势又能维持多久。
XIAOFEIZHI.01
经营杠杆边际变化
固定成本摊薄放缓,变动成本同步抬升
安井成本大致分为两类。
固定成本包含全国生产基地折旧、销地产模式物流网络、总部管理费用以及前置产能投入。收入上行周期,固定成本总额相对稳定,单位产品分摊成本随产量持续下降,利润增速天然高于营收增速。变动成本紧随产量与原料价格波动,鱼糜、包材是核心变量。
Q3的压力来自两端同步收紧。
收入端,营收增速从上半年21.85%降至11.37%,固定成本被摊薄的速度明显放缓。成本端,Q3毛利率18.9%,较2025年Q3下滑1.1个百分点。头部券商一致判断,鱼糜原材料涨价是核心诱因。淡水鱼糜价格自2025年下半年持续走高,2026年下半年采购价进一步上行,行业现货数据显示,下半年淡水鱼糜价格较上半年上涨25%—35%,创下近年半年度最大涨幅。
安井依靠淡水鱼糜替代,加上新宏业、新柳伍的上游布局,拥有一定成本缓冲,但依然无法完全隔绝行业性涨价冲击。
收入摊薄放缓叠加原料成本抬升,经营杠杆的正向拉动效应明显减弱。
1.15个百分点的增速差,就是这一变化在利润表上的量化体现。仅依靠单季数据,尚不能判定为长期趋势拐点,更客观的表述是:利润增长弹性已经出现苗头性走弱,需要连续两个季度的数据,才能确认趋势是否固化。
XIAOFEIZHI.02
费用节约的性质
效率提升与支出节奏调节并存
Q3净利率没有跟随毛利率同步下滑,核心依靠费用端对冲。当期销售费用率5.6%,同比下降0.4个百分点;管理费用率2.6%,同比下降0.4个百分点;归母净利率7.6%,同比小幅抬升0.4个百分点。
费用压降需要区分两类成因。
券商研报显示:销售费用下行,主要来自终端促销员、宣传推广费用缩减,整体费效比持续优化;管理费用率回落,则和去年同期计提股权激励费用、今年该项支出减少直接相关。其中,促销员薪酬压缩、股权支付的口径差异,都属于阶段性可调节支出,和收入规模扩张带来的固定成本自然摊薄,本质完全不同。
与此同时,公司在淡季加大促销抢占渠道资源,这也是毛利率下滑的诱因之一。这说明费用端并非单纯全面砍费,而是内部结构重新调配:终端人员投入收缩,转而用渠道让利锁定旺季货源。
费用节约对当期利润的支撑真实有效,但压缩空间存在明确边界:促销人员不可能无限缩减,股权激励带来的费用差异也带有一次性属性。一旦营收增速长期停留在10%左右,费用率继续下探的余地会持续收窄,毛利率的成本压力将直接传导至净利率。
以上判断仅基于当前财报数据推演,最终结论仍要等待后续季度财务报表验证。
XIAOFEIZHI.03
合同负债8.2亿
可观测的业绩缓冲,不等于终端动销确定性
Q3末合同负债达到8.2亿元,同比增加2.5亿元,增幅46.6%。券商将增量归结为两层因素:一是10月鱼糜产品提价前,经销商提前打款备货;二是Q4传统旺季的常规渠道备货。两种因素叠加,不能简单归结为单纯的提价博弈。
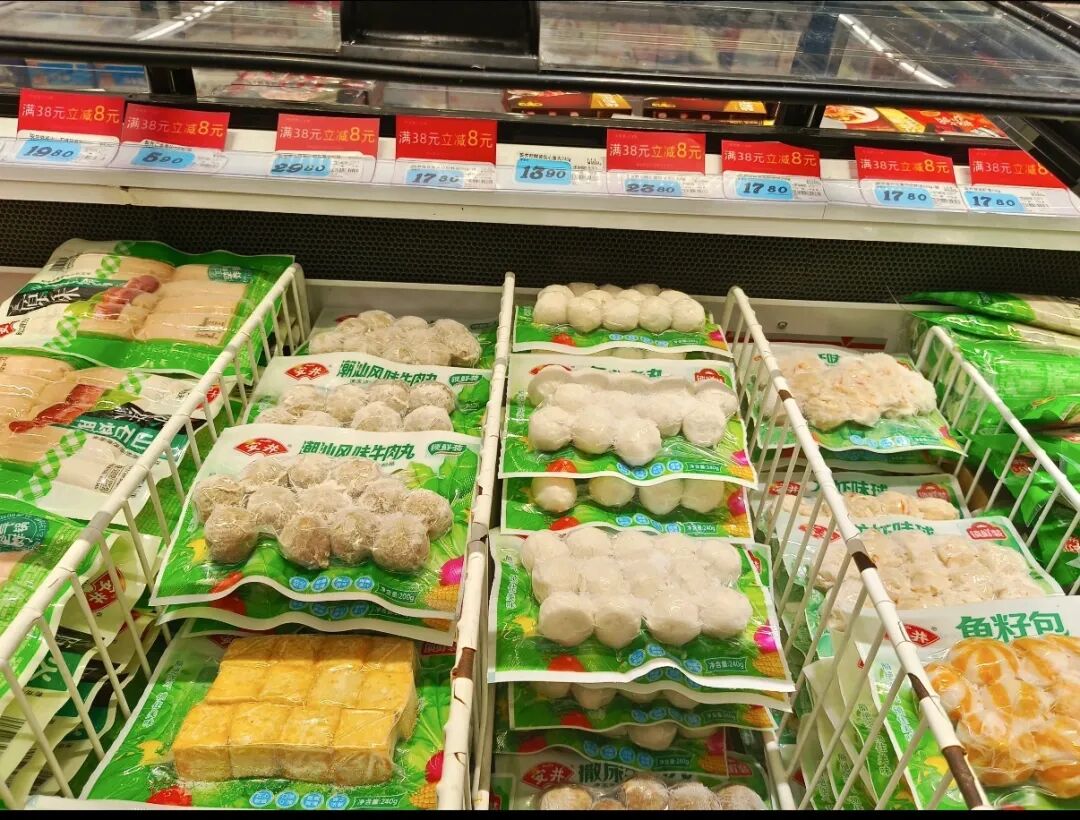
本次提价方案9月下旬落地:部分鱼糜制品上调5—10元,或是收紧终端促销政策,10月1日正式执行,整体提价幅度在2%—4%。2.5亿元新增预收款,为Q4收入筑牢了基本底线,大幅降低营收增速骤然失速的风险。但合同负债只代表经销商已经打款订货,不代表商品已经完成终端销售。
这批备货能否在Q4以提价后的价格顺利动销,才是检验预收款含金量的核心标准。如果终端出货顺畅,预收款顺利转化为营收,提价带来的毛利率修复将体现在四季度报表;如果渠道动销不及预期,库存持续积压,合同负债带来的业绩利好就会大打折扣。这一环节存在明显不确定性,最终仍要以Q4实际经营数据为准。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.04
横向比较
锁定Q3单季口径,先看结构再比增速
把安井放回速冻食品行业Q3单季坐标系,必须先统一统计口径,再做横向对比。
三全食品Q3营收15.29亿元,同比+6.75%;归母净利润0.49亿元,同比-41.02%;扣非净利润0.30亿元,同比-36.71%。三全以C端零售业务为主,在原料涨价、行业竞争尚未降温的环境下,利润波动显著大于安井。安井依然保持12.52%的扣非正增长,经营韧性十分突出。
千味央厨Q3营收5.52亿元,同比+12.28%;归母净利润0.19亿元,同比+4.67%;扣非净利润0.21亿元,同比+5.82%,结束了此前利润连续下滑的态势。千味以B端餐饮渠道为主,直营渠道Q3同比大涨39.31%,盒马等新零售客户放量,带动毛利率上行;但经销渠道受小微餐饮需求疲软拖累,同比下滑6.15%。
安井则是B、C双渠道均衡布局,抗风险底气来自上游鱼糜供应链、多品类产品矩阵与全国经销商网络厚度。两家企业面临同样的成本压力,但利润修复路径完全不同:千味依靠客户结构切换对冲压力,安井依靠规模底盘与产品提价传导成本,不能用同一标尺评判增速高低。
海欣食品Q3营收3.93亿元,同比+8.15%;归母净利润亏损1172.56万元,扣非亏损1247.58万元;前三季度累计归母净亏损2642.53万元。体量差距之下,它和安井的可比性仅限于定性层面:在同样的成本周期里,缺少规模效应、上游供应链布局薄弱的中小速冻企业,经营承压会明显更高,暂时还看不到利润修复的拐点。
消费志认为,横向对比的重点不在于给安井的“相对韧性”打分,而在于厘清估值框架的前提差异:在市场主流定价体系里,安井长期处于成长股估值框架,三全、千味、海欣更多属于周期修复、困境反转标的,二者估值逻辑本身就不相同。当安井扣非利润与营收增速的差距收缩至1个多百分点,放在成长框架里,市场必然会追问利润弹性是否走弱;同样的增速差,放到周期修复标的身上,只会被解读为阶段性成本承压、等待提价兑现。
这种预期差,是安井当下要面对的额外审视,不等于经营质量弱于同行。
XIAOFEIZHI.05
季节性短期波动
还是利润增长弹性转向的起点?
安井Q3的经营基本盘依旧稳固:收入保持双位数增长、扣非利润维持正增长,高额合同负债也为Q4旺季提供了可观测的业绩缓冲。
但三季报释放的边际信号同样清晰:营收增速放缓,固定成本摊薄效率下降;鱼糜涨价持续挤压毛利率;当期依靠费用优化对冲盈利压力,但可调节空间正在持续收窄。
三条线索共同指向一个结论:利润超额增长的空间正在变薄。目前这一变化仅属于苗头性信号,还不能定性为长期趋势拐点。
Q4是第一个关键检验窗口:提价能否顺利传导至终端、预收货款对应的货品能否顺利动销、低增速环境下费用率还能继续释放多少空间。这三件事的落地结果,将决定1.15个百分点的增速差,只是季节性短期波动,还是利润增长弹性转向的起点。
在此之前,对安井三季报最审慎的解读是:主业基本盘稳固,但利润弹性边际收窄的现象必须正视;后续业绩走向,完全取决于旺季动销与提价传导的实际落地数据,存在不确定性。
本文援引券商研究观点仅为行业经营分析参考,不构成任何投资决策依据;渠道动销、成本传导属于前瞻性经营推演,最终业绩以公司后续正式披露的财报数据为准。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4875