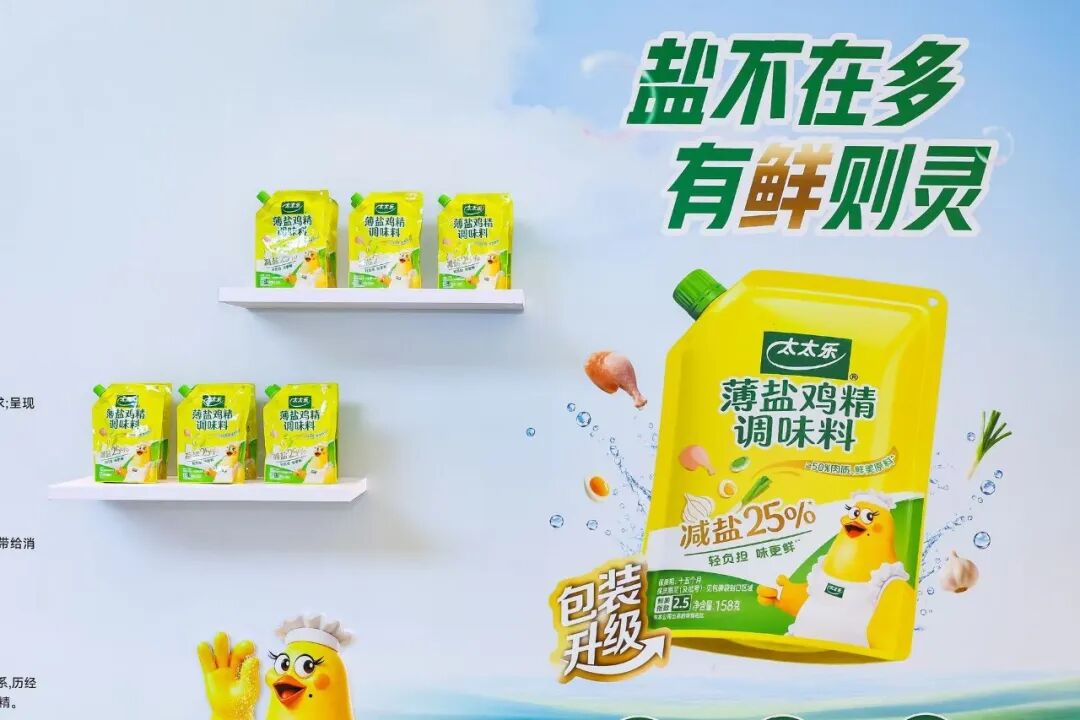
一项团体标准、一套五维评价体系、一款年底上市的液态新品——太太乐在同一天亮出的三件事,单独看都是常规动作,拼在一起却指向一个更底层的转变:减盐正在从一句健康口号,变成一道有坐标、有量尺、有替代方案的技术题。谁先把这个题做透,谁才有资格谈下一轮增长。
10月16日,2026太太乐鲜味科学研讨会在上海举行。
《减盐(钠)鸡精调味料》团体标准(T/CCIAS 037-2026)正式发布,太太乐同步展示了“五维鲜美度量化评价体系”的实践进展,并宣布采用雀巢酶解技术的液态新品鲜鸡调味露将于今年12月上市。
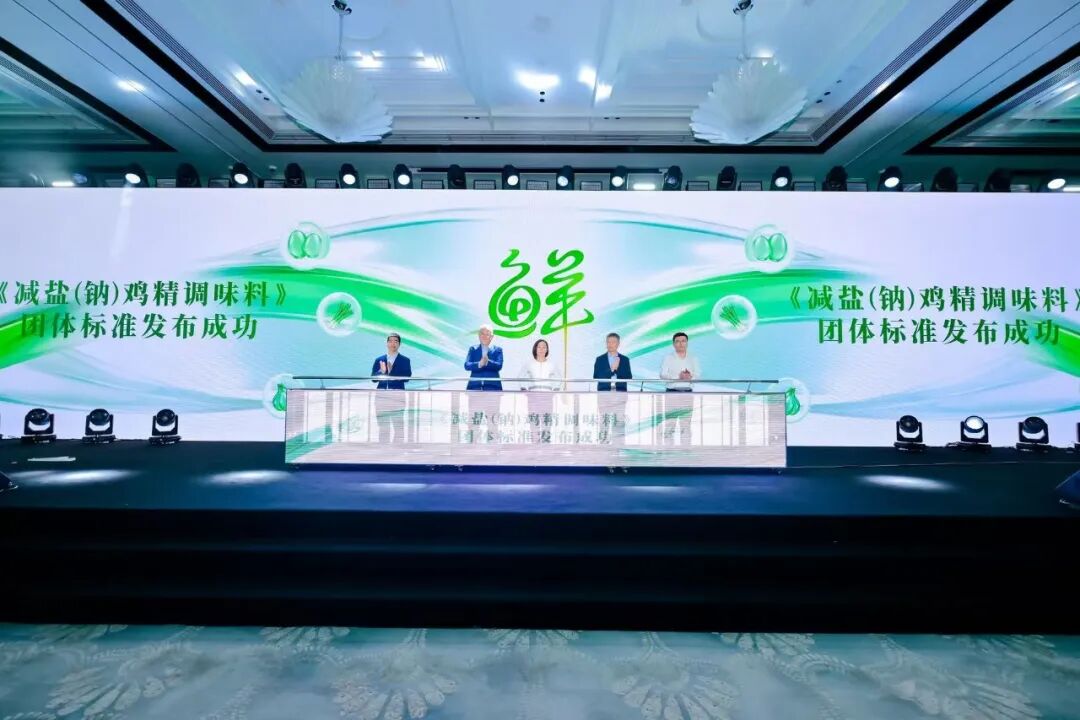
大多数报道会把这三件事读成“标准—体系—产品”的递进叙事。
但在消费志看来,更有解释力的线索藏在另一个方向:太太乐真正在做的,是给“减盐”这件事安装一套可被供应链读懂的工业坐标,然后把竞争从“谁喊得响”拉到“谁定义得准”。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
团体标准最有分量的地方,不是“标准”两个字
先看这项团标到底写了什么。
根据中国调味品协会公示的标准文本,减盐鸡精调味料的定义有一个硬锚点:与参考鸡精调味料相比,食用盐和产品中钠含量减少25%及以上;参考鸡精的食盐含量参考值为40.0g/100g,钠含量参考值为22.5g/100g。
这意味着“减盐”不再是一个可以由品牌自行解释的形容词,而是有了一个可计算、可对照、可检验的基准线。
消费志认为,这才是T/CCIAS 037-2026最关键的意义。过去几年,减盐赛道并不缺产品,缺的是统一的比较基准。“薄盐”“轻盐”“减盐”各自对标什么、降幅怎么算,消费者很难判断,渠道选品也缺乏依据。团标把“减盐25%以上”写成定义的一部分,相当于给这个细分品类装上了一把公共的尺子。
对太太乐而言,参与起草的价值也不止于“标准制定者”的身份标签。
经济学上,团体标准具有明显的网络效应:标准制定的优势企业,能够将自身的技术路线和市场经验转化为行业参考,从而获得更大范围的兼容性收益。换句话说,谁先把“减盐鸡精”的技术语言固定下来,谁就更有机会让后续的竞争者沿着自己的坐标跑。
XIAOFEIZHI.02
五维体系回答的是另一个更难的问题:盐减了,鲜从哪来
减盐的难点从来不在“减”,而在“减了之后拿什么补”。
盐在鸡精里不只是咸味来源,它还参与鲜味协同和整体风味的构建。钠含量降下去,如果鲜味结构不跟着重构,产品就会陷入“健康了,但不好吃”的尴尬。
太太乐薄盐鸡精给出的数据是:与醇鲜鸡精相比,钠含量减少25%以上,鲜美指数从2.3提升到2.5,肉质及鲜美原料添加量达到50%以上。这组数字背后的逻辑,是用更足的呈鲜物质去填补钠退场后留下的风味空缺。
而“五维鲜美度量化评价体系”正是让这种“填补”变得可操作的工具。
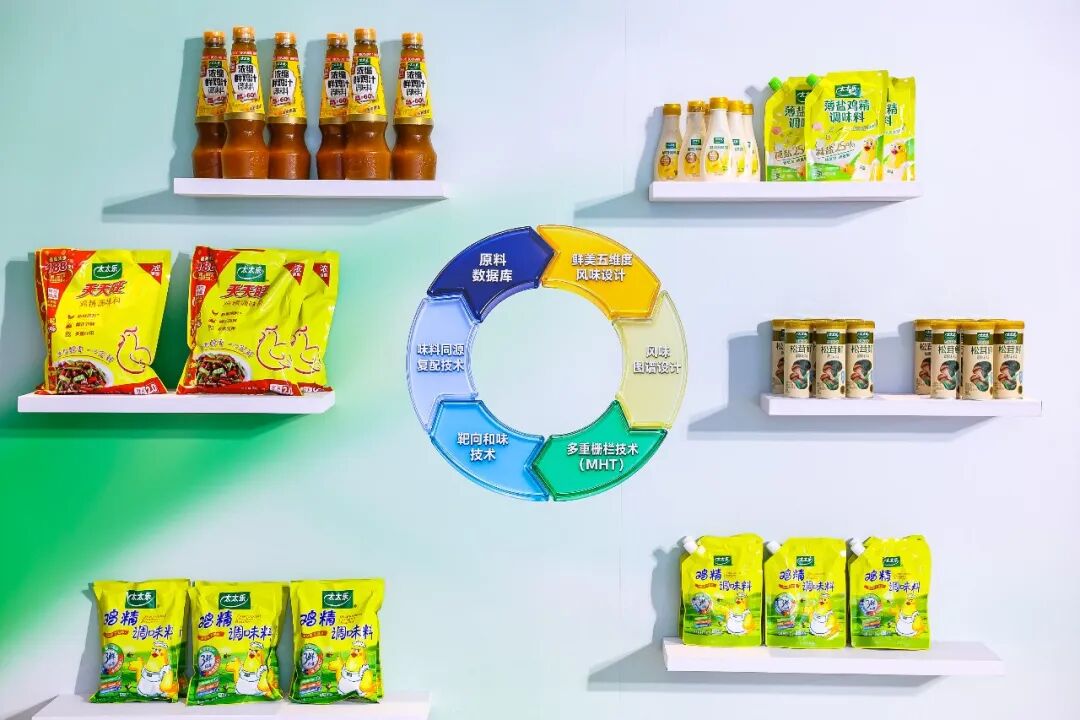
这套体系从冲击感、饱满感、圆润感、生津感和持久感五个维度衡量鲜美度,突破了传统上主要依赖鲜味强度和持久度的二代味精评价框架。
在消费志看来,五维体系真正的分量不在学术层面,而在产品定义层面。鲜味是一个高度场景化的体验:清淡菜肴要的是圆润和持久,汤底要的是饱满和回味,烧烤场景要的是冲击感。
当“鲜”被拆成五个可评价的维度,研发人员才有可能针对不同菜系、不同渠道、不同使用场景,做配方层面的精准设计,而不是靠一款大单品覆盖所有人。减盐鸡精要真正做到“减盐不减鲜”,靠的正是这种把感官体验翻译成技术参数的能力。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.03
液态新品埋下的伏笔:鸡精的对手,可能不在鸡精货架上
如果只盯着薄盐鸡精,太太乐这盘棋还只是“在成熟品类里做升级”。
但年底即将上市的鲜鸡调味露,指向了一个更大的可能性。这款产品的配方极简:鸡肉、水、食用盐和淀粉,四种日常食材,鸡肉含量不低于50%,采用雀巢酶解技术,计划12月上市。酶解技术的核心,是通过蛋白酶将鸡肉蛋白水解为游离氨基酸和小分子肽类,释放出鸡肉自身的呈鲜物质,而不是依赖外加的增鲜剂去“制造”鲜味。
消费志认为,液态鲜鸡调味露的战略含义,可能比它作为一款新品本身更值得琢磨。固态鸡精统治厨房货架二十余年,优势在于标准化和耐储存;但它的使用方式——撒、搅、溶解——天然依赖“量”的控制,而减盐恰恰要求更精细的用量管理。液态调味露的流速和延展性,让“少量均匀覆盖”变得更容易,这与减盐趋势下“精准用味”的需求是同一方向。
更关键的是,当鸡肉蛋白酶解技术把“鲜”从鸡肉原料中直接释放出来,减盐就不再需要靠盐来压味或撑味。如果这条技术路线跑通,鸡精品类面对的就不仅是“薄盐鸡精和普通鸡精”的内部竞争,而是固态颗粒与液态基料之间使用场景的重新划分。鸡精的下一站,未必是一个更大的鸡精罐子。
XIAOFEIZHI.04
减盐进入“参数竞争”,比的不是谁先喊,而是谁先量得准
把视角拉远一点,调味品行业的总量增速正在放缓。
弗若斯特沙利文测算,中国调味品市场规模将从2025年的约5113亿元提升至2030年的约6897亿元,复合增速约6.2%。靠铺货和压价换增长的空间收窄,健康化成为少数具有结构性确定性的方向:2020年至2024年,中国“低钠”“减钠”新产品发布量的复合年均增长率达到12%,2020年至2025年累计推出925款相关产品。
马上赢的线下零售监测则显示,“减盐”的SKU数量从164个增长到204个,增幅近25%,而“零添加”概念在政策收紧后已经停止增长。
减盐赛道上,头部企业都在加速。海天味业2026年上半年以薄盐、有机为代表的营养健康系列产品营收同比增长27.09%,远超酱油、蚝油等核心品类增速。家乐薄盐鸡精在2025年8月升级后实现27%的减盐幅度。太太乐在鸡精品类的线下零售份额保持在50%左右,是这个细分品类里绕不开的头部变量。
但消费志想强调的是:当减盐从“概念竞争”进入“参数竞争”,真正的分水岭不在于谁的减盐百分比更高,而在于谁有能力把减盐之后的风味损失系统地补回来,并且让这种补偿可测量、可复制、可被标准接纳。
团体标准解决的是“减多少”的共识问题,五维体系解决的是“拿什么补”的能力问题,液态新品则在试探“在什么形态下补更自然”的场景问题。三件事指向的是同一个方向:太太乐正在尝试把“鲜味”从一种依赖经验的调味手感,变成一套可被工业化调用的技术基础设施。
这条路当然不会因为一项团标或一款新品就走完。但它至少让行业看到,减盐的下一程,比的不是谁更早喊出健康口号,而是谁先把“鲜”量得准、把“减”做得稳、把“补”落得下来。
免责声明:本文为转载内容,或基于公开信息整理而来,不代表消费志立场,亦不构成投资建议。若侵犯原作者版权,或侵犯相关单位权益,敬请联系我们,微信号:ixiaofeizhi,我们将第一时间进行处理。本公众号拥有对此声明的最终解释权。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4448