白酒行业的季度成绩单,容易被“同比”两个字框住。但一家体量已经站上高位的龙头企业,真正值得看的地方,往往不在一个季度的数字高低,而在它把增长的锚点放在了哪里。
日前,山西汾酒发布2026年三季度报告。报告显示,公司三季度,实现营业收入73.38亿元,利润总额26.98亿元,归属于上市公司股东净利润18.99亿元,增速较此前有所换挡。
酒业时报更愿意把这份成绩单放在“主动校准节奏”的框架里读:渠道库存回到健康区间,青花系列批价在行业价盘承压的环境中保持稳健,42度青花汾酒30销量增长超三成,53度青花汾酒25销量大幅翻番,白玉汾酒、玫瑰汾酒系列销量增长近8倍。
数字的“稳”与终端的“进”同时出现,指向的是一家企业在行业调整期里对长期主义的坚持。
增速换挡,韧性藏在结构里
看汾酒Q3,不能只看营收和净利两个数字。结构里的变化,比增速本身更能说明问题。
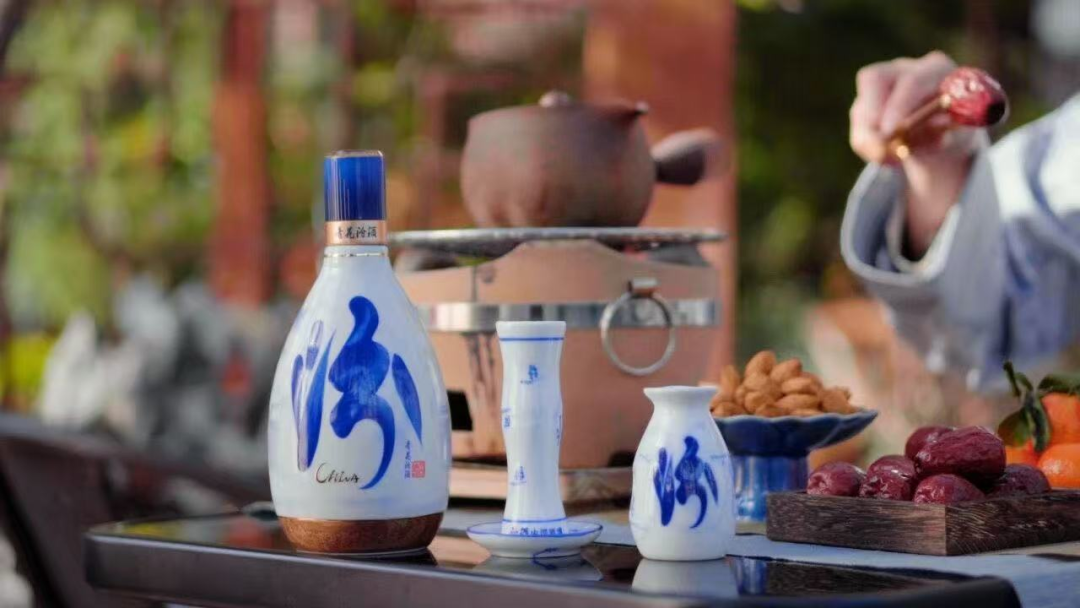
青花系列在行业价盘普遍承压的环境下保持批价稳健,说明高端产品的价格秩序没有被冲乱;42度青花汾酒30销量增长超三成、53度青花汾酒25销量翻番,说明次高端价格带的真实消费需求仍在释放;玻汾控货之后价格企稳,大众价位的基本盘依然扎实。
省内市场Q3收入实现14.4%的逆势增长,基地市场的压舱石作用进一步显现,也为省外市场的主动优化留出了空间。
华创证券在渠道反馈中提到,汾酒主动控制发货节奏、不向渠道压货,渠道库存回落至健康区间;中信建投证券也指出,公司以控货去库存、维护渠道价盘为优先目标,经营现金流保持逆势增长,体现龙头企业财务韧性。
酒业时报认为,一家企业愿意在行业调整期主动把渠道水位降下来,而不是用压货把季度数字做得更“好看”,靠的不是勇气,而是对终端动销底盘的判断力。这份判断力,来自产品结构的韧性,也来自消费者端的真实动作。
增长锚点向消费者移动
过去白酒行业有一条运转多年的增长公式:渠道压货、经销商打款、报表确认收入。这套模式效率很高,但代价是渠道库存周期性走高,掩盖真实的终端消费信号。汾酒今年主动弱化这套传统增长路径,把业绩增长的落脚点,从经销商打款进货,转向消费者真实开瓶消费。
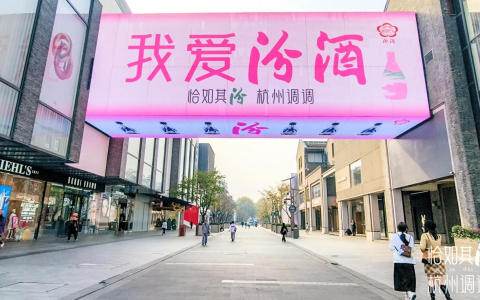
“汾享礼遇”体系将经销商返利后置,直接与批价稳定、动销达标、库存健康、开瓶扫码率挂钩;依托“五码合一”数字化追溯体系,品牌先让消费者亲身品鉴、认可酒体风味,再谈产品成交。此前这一计划已经走过成都的烟火巷子和广州的永庆坊。
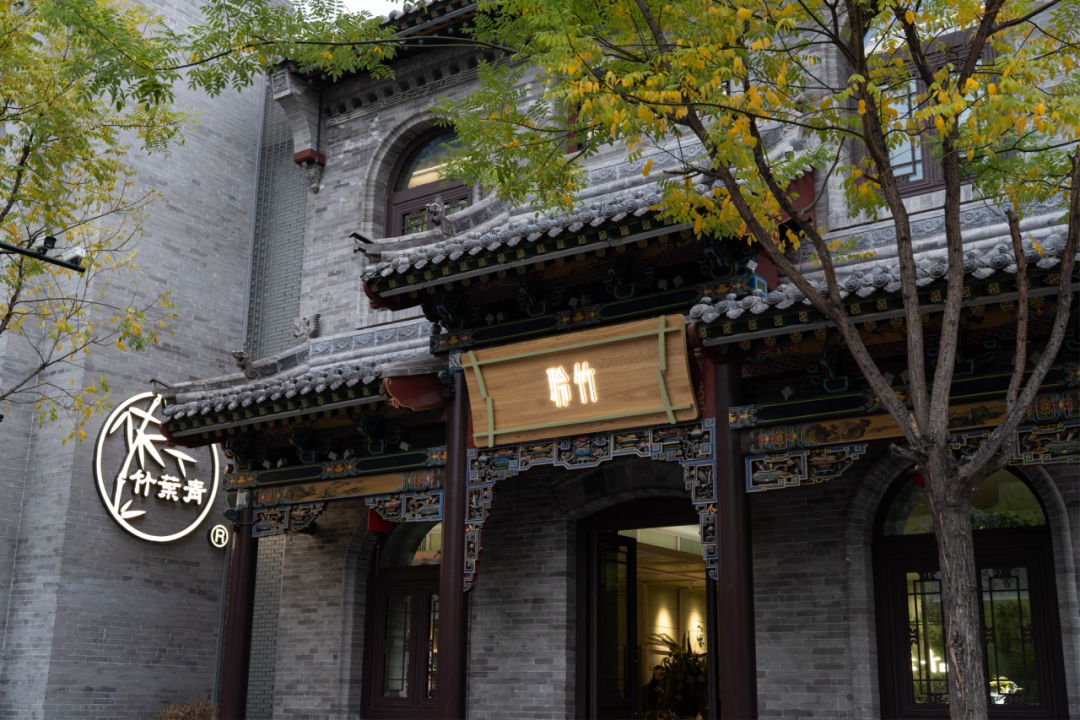
汾酒每到一城,先俯身融入当地市井生活,而不是让消费者先背诵一整套白酒品鉴术语。
酒业时报看来,观汾、聆竹和城市巡游共享同一条底层逻辑:把开瓶从“渠道任务”变成“生活事件”。当一杯酒在钟楼街的调饮台上、在西湖边的市集里被喝掉,渠道里对应的那瓶库存就从“待消化的数字”变成了“已经完成的动销”。
体验经济理论讲,消费者愿意为一段可感知的体验付费;汾酒做的,是把白酒的第一次接触,从货架上的凝视变成场景里的入口。亲近消费者与优化渠道库存,在这里不是两件事,而是同一件事的两面:开瓶发生在哪里,库存优化就发生在哪里。
体量越大,越需要新的推动力
把汾酒的调整放进企业成长的普遍规律里,会更容易理解它为什么是必然的。
经济学中有一个经典命题:当企业规模扩张到一定程度,管理链条拉长、信息传递损耗增加、内部协调成本上升,规模报酬递减的压力会逐渐显现。增长的下一步不再取决于“投入更多资源”,而取决于能否用管理创新和需求侧运营重新定义效率边界。
汾酒2025年已经站上360亿元营收台阶,进入复兴纲领第二阶段,体量本身就在要求一次推动力的切换。过去靠渠道扩张就能拿到的增量,在存量竞争阶段边际收窄;要继续向前,就必须把管理颗粒度、数字化触达和消费者运营变成新的推动力。
从这个角度看,汾酒的渠道扁平化、经销商考核重构、观汾与聆竹的线下场景铺设、城市巡游的持续落地,本质上是在为一家体量已经很大的企业更换一套更精细、更贴近需求端的动力系统。
东方证券研报指出,汾酒经过多年、数轮国企改革后,市场化导向的考核机制与审慎的内控机制充分结合,公司治理能力显著提升,将助力其把握本轮白酒消费转型机遇。
酒业时报认为,一家企业愿意在体量变大之后主动改自己的激励规则和渠道结构,比在体量小的时候做同样的事,难度要大得多。这不是简单的“降速”,而是复兴纲领第二阶段“经营模式转变”在管理层面的实质性落子。
回望汾酒的历史行业地位,这种自我更新的能力并不陌生。
上世纪八十年代至九十年代初,汾酒曾以“汾老大”之名长期居于行业销量首位,1994年又成为第一家白酒上市企业。此后行业格局几经变迁,“汾酒复兴”之所以能从一个口号变成一个持续推进的现实,靠的正是在每一个周期节点上重新校准自己的能力。
当下的调整,与其说是应对行业下行,不如说是复兴进程在“与消费者共创”这条新路径上的一次加速回归。
行业调整期的“稳定锚”
白酒行业处在深度结构性调整期,量价利同步承压、结构分化加剧是共同面对的现实。在这样的阶段,头部企业的选择会产生超出自身报表的外部性。
汾酒这一季度没有把压力向渠道转嫁,没有用压货换取短期数字,而是先理顺价盘、先修复渠道利润、先把资源投向真实开瓶和消费者触达。
青花系列在行业价盘普遍承压的环境中保持批价稳健,本身就是一个外部信号:头部清香龙头的价格体系没有失序,渠道生态没有恶化,终端动销的基本盘仍然扎实。
省内市场Q3收入实现14.4%的逆势增长,发挥出基地市场的压舱石作用,也为省外市场的主动优化留出了回旋空间。
在酒业时报看来,汾酒作为行业稳定锚的作用正在进一步凸显——这个“锚”不是指增速最高,而是指在调整期里选择做难而正确的事:用短期的节奏克制,换取渠道健康、价格秩序和消费者信任的长期留存;用观汾、聆竹、城市巡游这样一件一件离消费者更近的事,把库存优化从一个被动的财务结果,变成一个主动的经营选择。
一家企业愿意在行业最需要定力的时候,先把自己的生态理顺、先走到消费者身边,再谈增长,这本身就是龙头企业对行业最实在的贡献。汾酒的Q3,稳的是报表上的一个季度,进的是一套正在被重新搭建、离终端开瓶更近的增长模式。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4936