
一口井的价值,不在一次打水,而在水位会不会自己回来。古井贡酒这份三季报,读的就是这口井的水位。
亳州古井镇,有一口北魏古井。井水千年不涸,古井贡酒的“古井”二字,就从这口井来。
把这个意象借过来读10月29日发布的三季报,会发现很多数字忽然有了另一种读法。前三季度营收127.70亿元,归母净利润22.60亿元,据已披露2026年三季报的白酒上市公司数据梳理,古井贡酒营收规模位列行业前五,位次进一步前移。第三季度营收26.39亿元,同比增长3.69%,在已披露三季报的酒企中是为数不多实现单季营收转正的企业。
一口井好不好,不看某一瓢水舀得多急,看的是井壁牢不牢、水位稳不稳、水源断没断。在酒业时报看来,古井这份三季报的价值,不在单季利润那一行数字的高低,而在于这口井的三个水位——品质的井壁、渠道的水位、品牌的泉眼——都在往健康的方向走。
PART
01井壁:品质升级是井不塌的那层砖
井要先有壁,才存得住水。
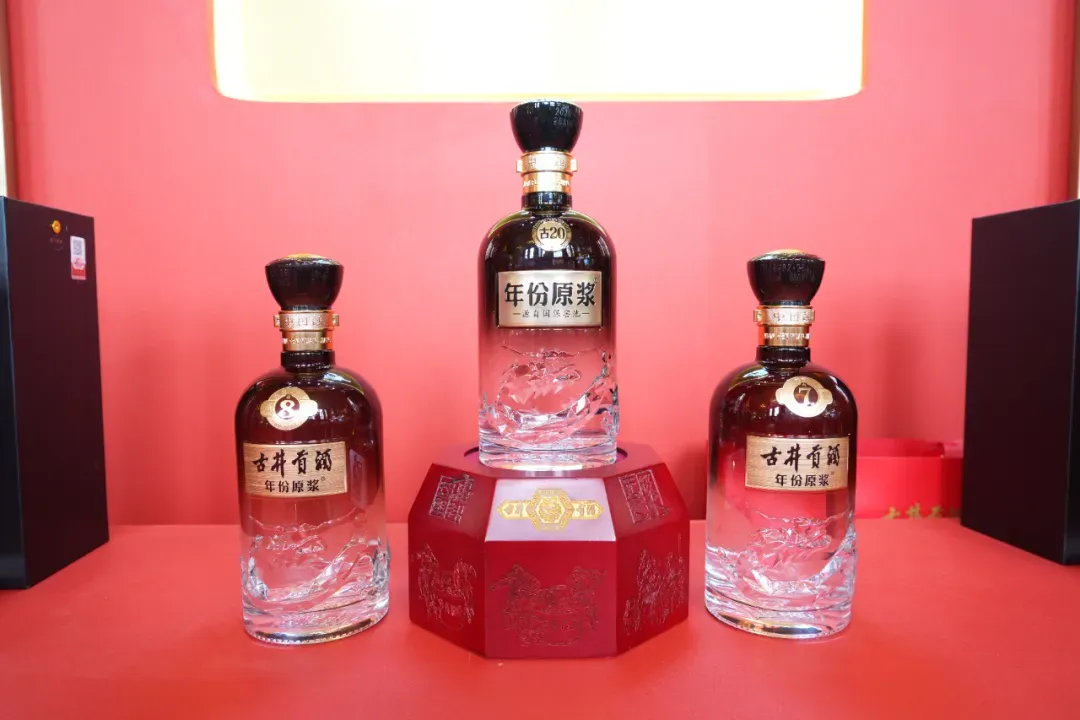
今年8月,年份原浆全系——从献礼、古5、古7、古8到古16、古20——完成系统性品质升级,明确提出“提质不提价”。升级依据不是企业关起门来的工艺叙事,而是近两年市场口感反馈、终端建议和百余家终端走访的结果,从工艺细节、酒体风味到感官体验进行多维迭代。古16还增加了明清国保窖池陈年酒的比例,直接拉高核心单品的酒体厚度。
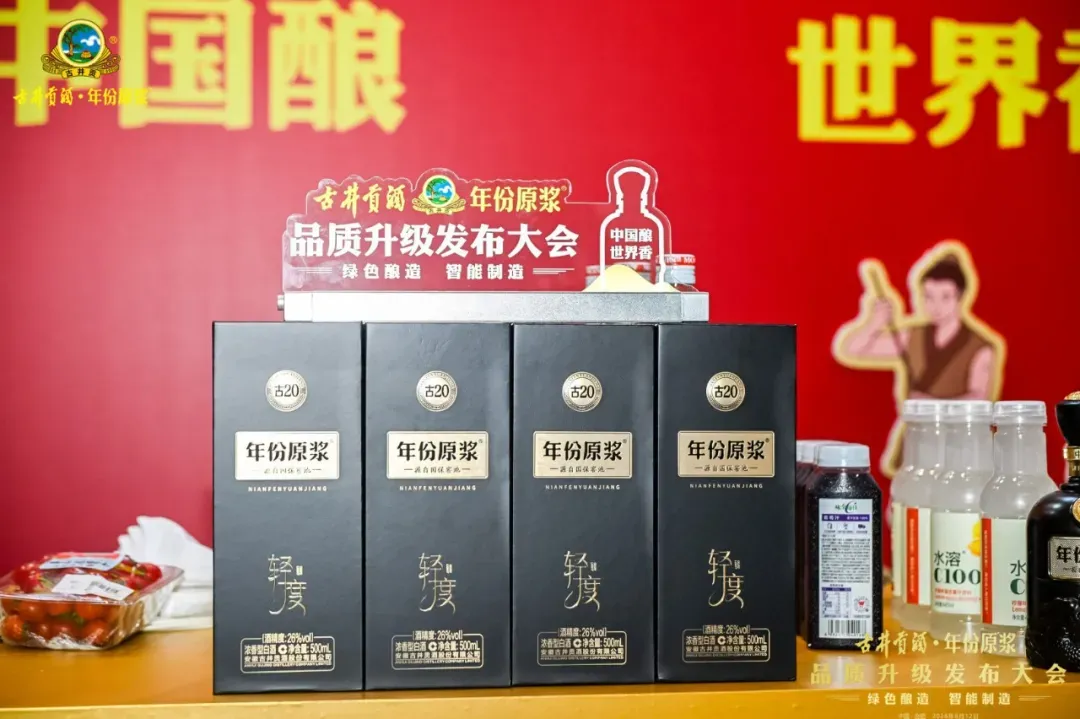
这层“井壁”砌得是否扎实,决定了后面所有渠道动作有没有落脚点。
消费者趋于理性的周期里,把品质升级的红利留给终端而不是转成提价,等于把井壁砌厚了却不多收打水钱。古8、古7、古5构成的腰部矩阵稳住大众消费基本盘,大众价位产品贡献约七成营收,是周期底部最实在的压舱石。
Q3毛利率77.8%,同比微降2个百分点,仍处白酒行业高位。毛利率的小幅波动,不是井壁松了,而是砌壁的成本被主动前置了。
PART
02水位:合同负债和回款,是井水自己回来的信号
井壁砌好之后,真正要观察的是水位。
Q3末古井合同负债余额9.58亿元,环比增长15.42%(较年初仍有所回落);当季销售收现32.8亿元,同比增长41.4%,回款增速显著跑在营收前面。渠道调研显示,古井终端库存已降至去年同期的二分之一到三分之一,普通门店库存不足一个月,处在白酒行业里相当健康的水平。
在报表体系里,合同负债常被笼统地叫作“蓄水池”。
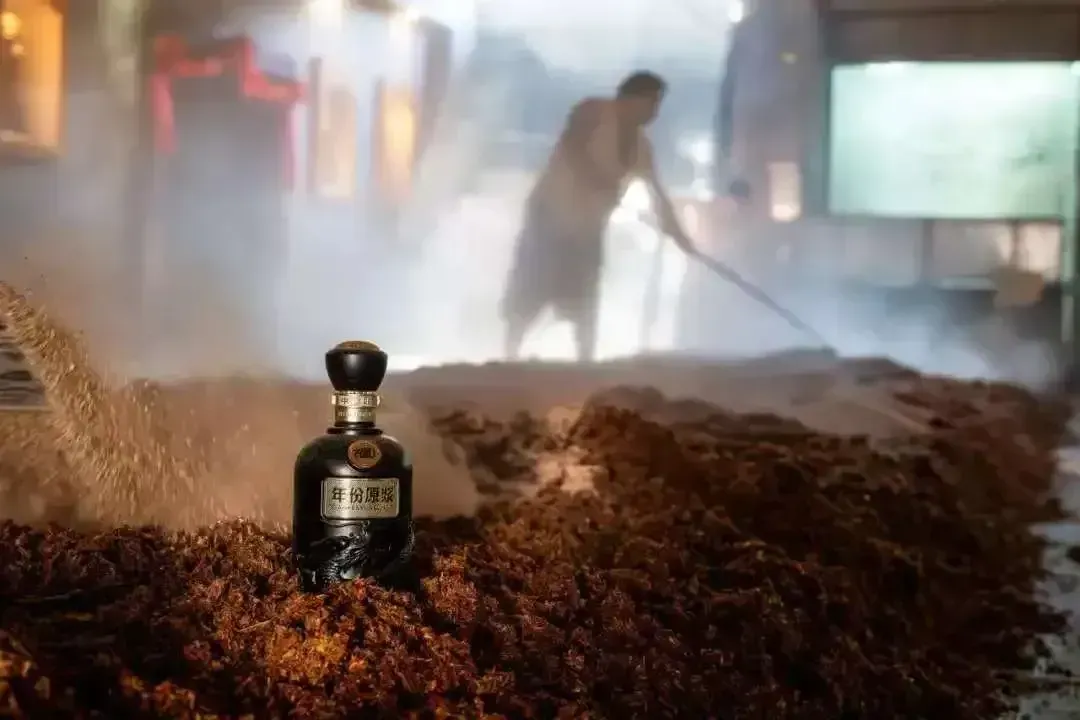
但放在“井”的框架下,它更像水位计。
信息不对称理论表明,市场各方掌握信息存在差异,拥有更多一线信息的主体,会用可落地的行动传递自身预期。经销商比报表更早感知终端动销。当渠道手里还压着库存时,仍愿意把真金白银提前打给酒厂,这个动作本身就是对后续经营配合意愿的投票。
在酒业时报看来,白酒调整期真正要修复的,不是营收增速,而是渠道资产负债表。水位回升、回款跑在营收前面,说明这张表正在往健康的方向走。井水不是被抽上来的,是自己回来的——这个区别,比一个季度的利润数字更有信息量。
PART
03泉眼:宴席场景和秋酿世博,是两口不同的水源
一口井要长期不涸,不能只靠一个泉眼。
第一个泉眼在宴席桌上。
古16卡位300—400元价格带,主攻城市高端宴席,恰好踩中这一轮消费迁移的着力点:商务消费降档与宴席用酒理性化,把一部分原本属于更高价位带的需求推向了这个区间。
中秋国庆双节期间,古16在宴席场景的动销实现10%以上增长。这是当期动销最直接的来源,也是合同负债环比回升的产品端解释。
第二个泉眼在更远的地方。
9月19日,第十三届古井贡酒・年份原浆秋季开酿仪式在亳州举行。这场持续十三年的品牌IP,今年已经跳出单一仪式:古井贡酒、黄鹤楼酒、明光酒业、九酝酒四地同酿、八大生产基地同步开酿,秋酿头酒首次联合京东开启线上拍卖,品牌大使古天乐到场,古奇草本威士忌与古20羊年生肖纪念酒同步发布。
古井贡酒由此成为国内唯一连续六届登上世博会舞台、五届成为世博会中国馆官方合作伙伴的白酒品牌,并已启动2027年贝尔格莱德世博会中国馆战略合作,海外业务覆盖三十多个国家和地区。
在酒业时报看来,宴席是当期解渴的水,秋酿和世博是往地下渗的水。前者决定这个季度报表好不好看,后者决定五年后这口井还在不在。调整期最稀缺的资源不是费用,而是企业还愿不愿意为“暂时用不上的能力”付钱。
PART
04井的复利:跨期配置与存货周期
把视角拉高一层,古井今年的选择可以用一个朴素的经济学概念来读:跨期配置。在资源总量既定的前提下,企业可以选择把价值留在当期利润上,也可以选择把它配置到未来某个时点的能力上。
古井把一部分当期费用,通过终端培育、品质升级和渠道纾解,配置成了更健康的库存水位、更稳固的宴席场景份额和更高的渠道配合意愿。这些资产不在利润表上,但它们构成了下一轮需求回暖时企业能够调用的底仓。
与之配套的另一个概念是存货投资周期。
白酒的渠道库存本质上是产业链上的一种投资行为:经销商在预期向好时积累库存,在预期转弱时削减库存。当前古井终端库存降到去年同期的一小部分,意味着渠道层面的“去投资化”已经走得很深,继续向下的空间在收窄。当库存不再构成拖累,营收的边际改善就更容易被渠道行为放大。

中期分红方案,在这个框架下也不只是一项股东回报安排。它向渠道和投资者同时传递了一个判断:这口井有确定的出水能力,也有确定的修复节奏。在预期偏弱的周期里,确定性本身就有期权价值。
井的智慧在于,它从不追求一次打满。水位低了就蓄,井壁松了就砌,泉眼少了就找新的。
古井贡酒这份三季报,营收转正和位次前移是水面上的涟漪,品质升级、渠道回款、秋酿世博是水面下的井壁、水位和泉眼。用短期利润的弹性去换这些看不见的东西,在财务报表上不会立刻显眼,但它让这口井在下一轮周期启动时,水源还在,井壁还牢。
(本文综合公开行业资讯整理,信息/数据来源:古井贡酒2026年三季报及中期利润分配预案、佳酿网、中财网、东吴证券研报、同花顺行业信息等)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4786