10月28日,酒鬼酒披露2026年三季报。如果只把目光锁在营收和利润的同比数字上,这份报表很容易被读成一个“仍在调整”的故事。但换个切口,把时间轴拉长到2026年全年,一家次高端酒企在行业磨底期展现出的战略主动性,反而比单季数据更有解读价值。
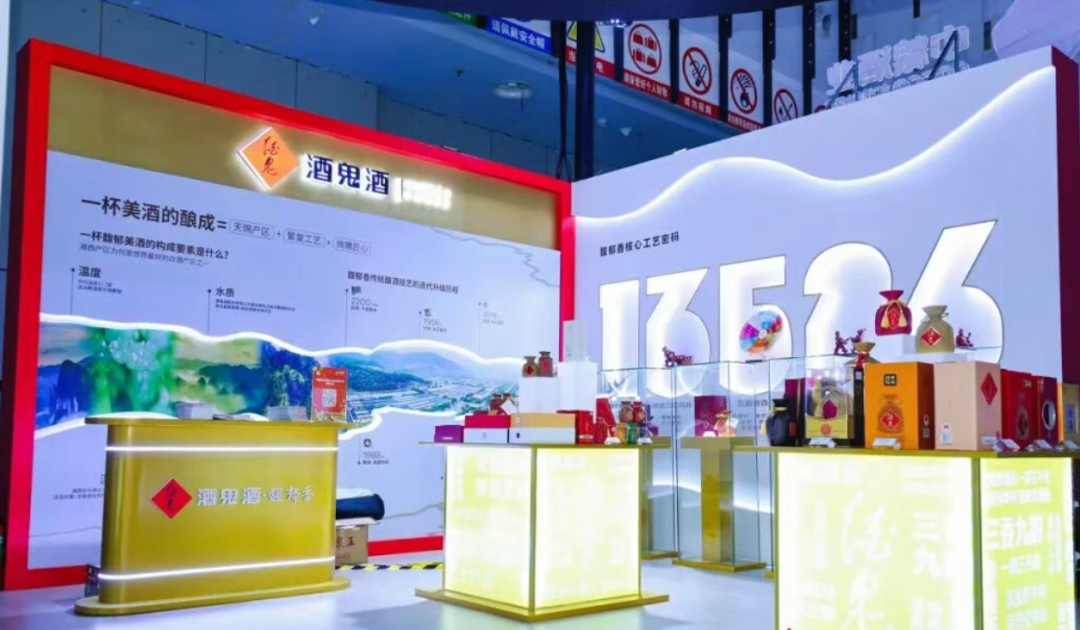
在酒业时报看来,酒鬼酒今年真正值得记录的,不是某一个财务指标的回正,而是一套“品牌—渠道—产品”协同动作的成型。这套动作不会立刻兑现为报表弹性,但它决定了下一轮修复的起跳质量。
圈层营销“打深井”:从泛化曝光到场景闭环
过去白酒品牌的消费者培育,常常陷入“投了广告、做了活动、但不知道谁在喝”的困境。酒鬼酒2026年的一个明显变化,是把资源从泛化曝光中抽出来,压向几个高价值圈层。
根据公司在投资者关系平台披露的信息,教育、婚恋、体育赛事被锁定为三大核心圈层:升学宴场景营造消费氛围,婚宴端优化C端促销政策,羽毛球、湘超等赛事则成为链接省内终端的抓手。这不是简单的“赞助+曝光”逻辑,而是试图把品鉴、宴席、赛事体验串成一个从触达到转化的闭环。
与之配套的是餐酒融合的纵深推进。
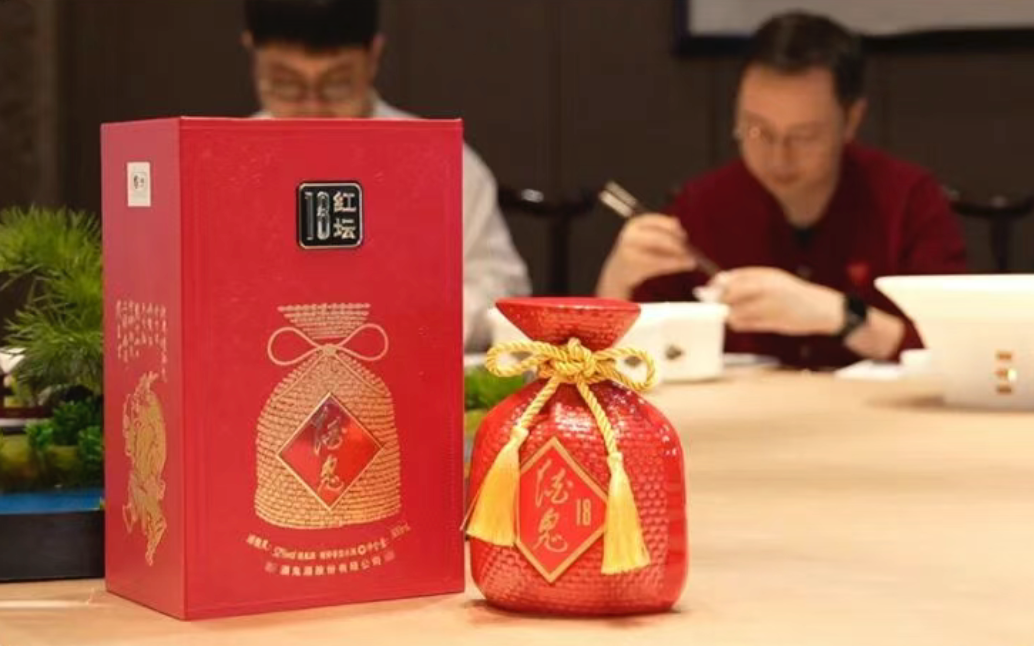
7月下旬,中国连锁经营协会组织二十余位餐饮、零售及供应链领域的企业家走进酒鬼酒,围绕大众消费和场景创新展开研讨。酒鬼酒随后联动毛家饭店、映象潇湘、南景饭店等湖南头部餐饮连锁,以“馥郁妙宴”为载体搭建“湘酒+湘菜”的消费场景。中秋国庆双节期间,“酒鬼家宴・湘遇山河”在长沙、吉首、岳阳三地同步落地,开瓶赠酒、打卡互动直接作用于终端开瓶,而非停留在渠道压货层面。
在酒业时报看来,圈层营销的成败不在于活动数量,而在于“场景是否可重复、动销是否可追踪”。酒鬼酒把资源收束到宴席、餐饮和本土赛事这几条高频场景上,方向是对的——它让品牌费用从“沉没成本”变成了“可回收的消费者资产”。
渠道的“双线结构”:胖东来不只是一条大腿
市场对酒鬼酒与胖东来合作的讨论,常常滑向两个极端:要么视其为救命稻草,要么担心品牌被渠道反噬。但如果把观察周期拉长到一年以上,会发现酒鬼酒在渠道端做的其实是一次结构性的“双线布局”。
一条线是胖东来所代表的高信任度零售场景。
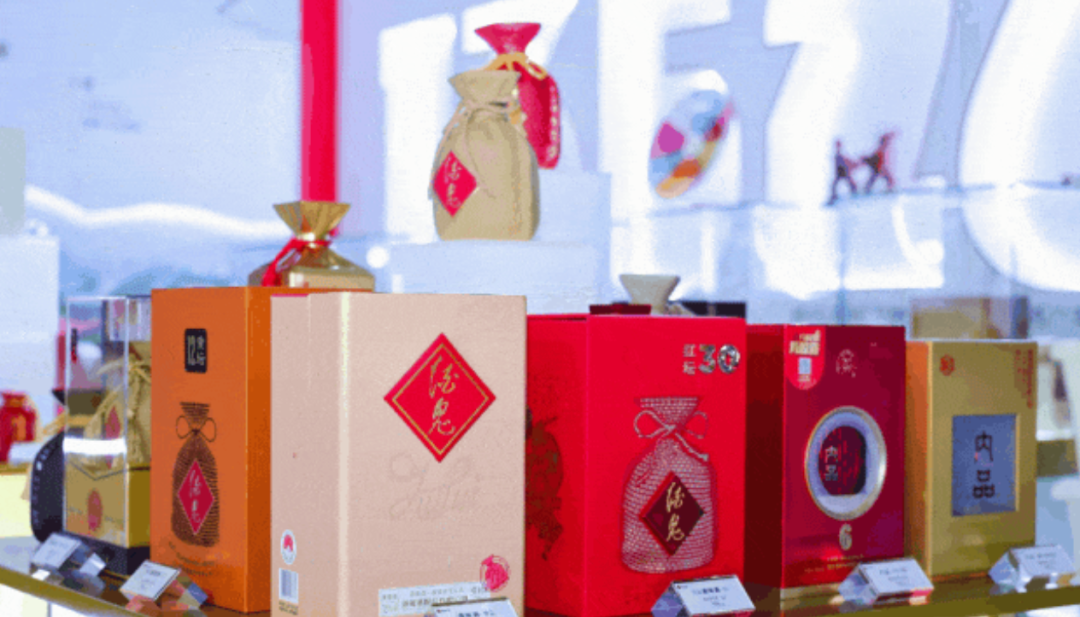
继“酒鬼・自由爱”之后,9月17日,50度750mL湘泉在胖东来开售,定价65元,与“自由爱”形成价位互补而非内部竞争。另一条线是传统渠道的主动优化:聚焦长沙、湘西、怀化、岳阳四城重点突破,核心店家数与分销同比双增长,动销改善与市场基础建设的成效正在显现。
这实际上是两种渠道逻辑的并行:胖东来提供的是“确定性动销”和品牌信任背书,传统渠道承载的是“深度分销”和区域基本盘。用管理学的语言来说,前者降低了交易成本,后者维护了市场密度。
浙商证券在9月研报中判断,胖东来渠道有望持续贡献业绩弹性,同时费用率改善趋势不改,维持“买入”评级。这个判断的底层逻辑,正是渠道结构变化带来的效率改善,而非单一爆品的短期放量。
产品坐标的重构
1499元与65元之间,有一条清晰的线
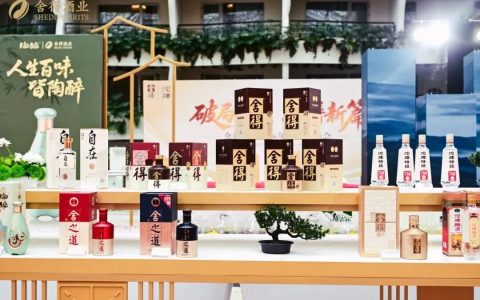
9月是酒鬼酒产品动作最密集的月份。9月9日,54度“酒鬼酒・1956・无界”发布,建议零售价1499元,以建厂元年命名,采用超长年份陈酿基酒与窖底老酒勾调,主打高端商务与收藏品鉴。八天之后,65元的750mL湘泉进入胖东来。
表面上看,两款产品的价格带和消费场景相去甚远。但在酒业时报看来,这恰恰是一条被重新校准过的产品逻辑:高端线负责“守天花板”,大众线负责“扩基座”,中间由酒鬼系列承接核心放量。上半年酒鬼系列收入同比增长16.04%,占总营收比重升至63%以上,说明这条“哑铃型”结构并非纸面构想,而是已经在报表中留下了痕迹。
更值得注意的细节是,酒鬼酒没有把高端新品的推出理解为“逆势提价”。在行业深度调整期,1499元新品的首要功能不是走量,而是给品牌重新锚定一个价格参照系,为后续产品矩阵的梯度布局留出空间。这种“用高端守位、用大众走量”的节奏感,在次高端酒企中并不多见。
“沉默共识”
为什么下半年评级在往积极方向走
如果只看媒体标题,酒鬼酒的三季报似乎充满争议。但翻看下半年券商研报,会发现一个容易被忽略的事实:主流机构对酒鬼酒的评级方向,是偏积极的。
浙商证券9月7日维持“买入”评级,核心依据是胖东来贡献增量、盈利端表现稳健,预计下半年业绩环比继续改善,2026年利润有望扭亏为盈。中金公司8月25日给出“跑赢行业”评级;华鑫证券同日维持“买入”,研报标题直接落在“业绩持续出清,固本根基向前进”。
近六个月累计10家机构覆盖酒鬼酒,评级分布中“增持”6家、“买入”2家、“跑赢行业”1家,没有一家给出“减持”或“卖出”。
券商的判断未必全对,但当一个白酒标的在报表尚未全面转暖时,仍能维持这样的评级结构,说明机构定价的锚已经从“短期利润”切换到了“出清质量与修复路径”。华鑫证券的表述很典型:业绩持续出清本身,就是“固本根基向前进”。
行业坐标
底部的共识,比反弹的时点更重要
酒鬼酒的修复,不可能脱离行业水位独立发生。而当前行业信息中,最值得留意的是机构对“底部”判断的收敛。
华泰证券在10月下旬的研报中明确表示,2026年中秋旺季虽然承压,但库存去化和价盘低位趋稳是积极信号,本轮行业调整或已处于底部位置;在筹码结构和市场预期双低的背景下,外部政策提振或基本面边际优化即可显著提振板块表现,行业将沿“预期修复—低基数复苏”的节奏展开。
华创证券也判断,四季度低基数下预计部分公司可实现转正。开源证券更早前给出的路径是:行业在2026下半年有望逐步修复,价格底部基本确立。
中国酒业协会理事长宋书玉对行业阶段的判断同样指向“转型”而非“衰退”:酒业正从“规模扩张”向“价值深耕”转型,短期去库存、稳价格是必修课,长期则需要在文化表达和消费场景上完成系统性重构。
把酒鬼酒放回这个坐标系里,它的选择与行业方向是咬合的:宴席与餐酒融合对应“消费场景重构”,胖东来合作对应“渠道效率革新”,馥郁香品类壁垒对应“差异化价值深耕”。中粮集团在经营管理、品牌打造和渠道布局上的持续赋能,则是这些动作能够保持节奏感的后台支撑。
中长期来看,馥郁香的品类稀缺性与中粮的资源纵深,构成了酒鬼酒穿越周期的结构性底牌。
酒业时报认为,三季报的利润数字,回答的是“过去九个月怎么样”。但酒鬼酒2026年真正在做的事,回答的是另一个问题:当行业从增量扩张切换到存量深耕,一家次高端酒企靠什么重新获得增长资格?
它的答案不是等待行业反弹,而是把圈层做深、把渠道做轻、把产品坐标做清晰。这些动作在报表上的显影需要时间,但券商评级的韧性、餐酒融合的落地密度、以及胖东来从单品合作走向价位带协同的节奏,都在指向同一个方向:修复的伏笔,往往埋在数字转正之前。
底部的共识正在形成。对于一家已经率先完成一轮出清、并且没有在磨底期停下动作的公司来说,剩下的问题或许只是节奏,而不是方向。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4809