净销售额下滑3%,净利润暴跌67%——如果只看数字,通用磨坊的这份财报像是“坏消息”。但把镜头拉近,你会发现一个截然不同的故事:有机销售止跌持平、国际业务稳健增长、中国和印度成为新引擎。这家手握哈根达斯和湾仔码头的百年巨头,正在用一场“有进有退”的战略重组,重新定义自己的增长逻辑。
2027财年第一季度,通用磨坊交出了一份”数字看似平淡、质地却在变化”的成绩单。
报告期内,通用磨坊录得净销售额43.9亿美元(约合人民币294.79亿元),同比下滑3%,比市场预期的43.4亿美元略胜一筹。更值得注意的是,这3%的收缩几乎全部来自酸奶业务剥离的拖累——把这一因素剔除后,公司有机净销售额与去年同期基本打平,止住了此前连续多个季度下滑的势头。
“持平”两个字,放在别的公司身上或许不值一提。但放在通用磨坊身上——这家经历了连续多季度有机销售收缩的百年食品巨头——意味着一个转折信号:最困难的时刻可能正在过去。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
一份”反向增长”的财报:营收降了,但质量在升
乍看之下,3%的销售额下滑并不是好消息。但拆开来看,这是一次”主动减重”后的结果。
美国酸奶业务的剥离,是通用磨坊近年来最重要的战略动作之一。
旗下Yoplait品牌所在的北美酸奶业务被出售,直接拉低了北美零售板块的报表收入。北美零售是通用磨坊收入占比最高的板块,本季度报表收入同比缩水7%、至24.5亿美元,其中约4个百分点直接来自酸奶业务的出表;即便把剥离因素完全拿掉,该板块的有机净销售额依然录得3%的下滑——这说明传统零售渠道的需求压力并未完全消化。
但通用磨坊显然不是在做”减法”而已。公司同步推进的”remarkability”投资策略——加大产品创新、品牌营销和渠道投入——正在产生效果。一季度有机净销售额止跌持平,相比2026财年全年有机销售额下降的态势,已经是一个实质性改善。
在消费志看来,这份财报的核心叙事不是”通用磨坊在下滑”,而是”通用磨坊正在换血”。营收数字的收缩,掩盖了一个正在发生的关键转变:公司的增长引擎正在从传统零售渠道,切换到国际分销和餐饮服务等更具弹性的赛道。
XIAOFEIZHI.02
国际业务:通用磨坊的”第二增长曲线”正在成形
如果说北美零售是通用磨坊的”基本盘”,那国际业务就是它的”进攻线”。
一季度,国际业务净销售额增长4%至7.94亿美元,有机口径同样增长4%,增量主要来自印度、中国以及分销商市场的扩张;该板块营业利润达到7500万美元,表现稳健。
这条增长曲线的背后,是通用磨坊在中国和印度市场持续多年的深耕。
在中国,通用磨坊手握哈根达斯和湾仔码头两张王牌。
2025年10月的资本市场日上,公司再次确认中国为其全球核心市场之一。事实上,早在2026财年一季度,哈根达斯中国零售业务便已实现双位数增长;湾仔码头则通过”鲜牛乳馒头”等场景化创新切入早餐高频市场,从传统水饺品类向更广泛的日常餐桌渗透。
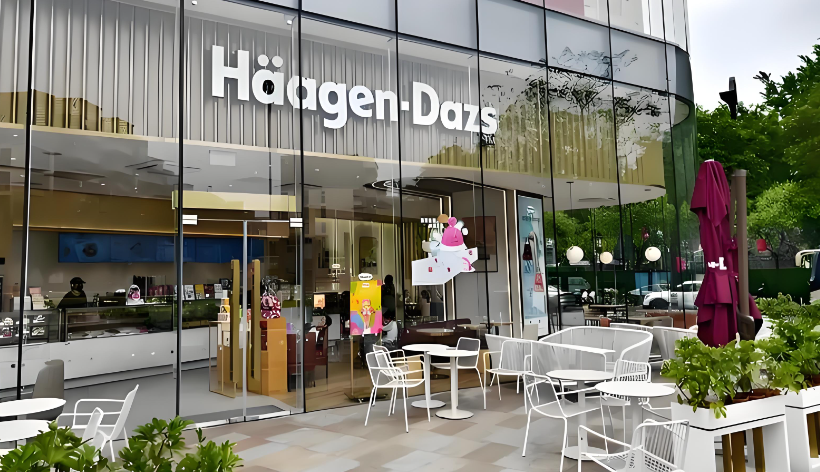
更具信号意义的是,通用磨坊将哈根达斯中国内地的门店业务授权给以新茶饮品牌柠季为核心的投资者集团运营。
这是一次典型的”轻资产转身”——保留高增长的零售和电商业务,将重资产的门店运营交给更懂本土市场的合作伙伴。同样逻辑也体现在宠物品牌蓝挚(Blue Buffalo)退出中国市场的决策上——与其在竞争白热化的中国宠粮市场硬扛,不如把资源集中到更有把握的方向。
在消费志看来,通用磨坊在中国的这套”有进有退”的打法,正在重新定义跨国食品公司在华经营的范式:不再追求全品类、全渠道的”大而全”,而是精准锁定自身具有供应链和品牌优势的环节,把其余部分交给更有效率的本土伙伴。
印度市场的逻辑类似。作为全球增长最快的食品消费市场之一,印度对分销商渠道的高度依赖,恰好与通用磨坊的国际分销网络形成互补。
XIAOFEIZHI.03
宠物板块的隐忧:增长缓冲垫正在变薄
国际业务的亮眼表现之外,宠物板块的表现值得警惕。
一季度,北美宠物业务收入约6.13亿美元,同比几乎原地踏步;利润端则明显承压,营业利润约1.00亿美元,同比下降12%。
更值得关注的是结构性问题。
财报电话会上,管理层透露,宠物板块内部冷热分明:猫粮销售录得双位数增长,狗粮却出现高个位数的下滑,两相抵消。核心品牌Blue Buffalo Wilderness系列的困境已经持续多个季度,管理层此前公开承认该品牌需要”重大创新和改进营销”,恢复增长可能需要18到24个月。
宠物业务曾被通用磨坊视为对冲食品零售周期波动的”缓冲垫”。
Blue Buffalo自2018年被以80亿美元收购以来,一度是公司增长最快的业务板块。但如今,随着美国消费者越来越倾向于选择更便宜的渠道自有品牌,宠物食品领域的价格竞争也在加剧。零售商削减库存的趋势,预计将对宠物板块全年有机净销售额形成低个位数的拖累。
这意味着,通用磨坊不能再把宠物业务当作”安全垫”了。它需要像对待零售业务一样,对宠物板块进行产品创新和渠道重构。
XIAOFEIZHI.04
北美餐饮服务:被低估的”隐形冠军”
在一季度各板块中,有一个数据容易被忽略:北美餐饮服务的收入约5.23亿美元,同比小幅增长1%,有机口径则实现了4%的增长。
体量不大,但增长质量和利润率都相当可观。2025财年,北美餐饮服务贡献了约23亿美元净销售额,营业利润率同样维持在可观水平。最新财报显示,该板块又交付了一个”强劲竞争表现”的季度,在其全部优先品类中均保持或扩大了市场份额——这正是”赢得”餐饮服务市场的具体注脚。
这个板块的价值在于:它直接服务于餐厅、酒店、学校等B端客户,合同周期长、客户粘性高,受消费情绪波动的影响远小于零售渠道。当北美消费者在超市里因为价格犹豫不决时,餐饮服务渠道的订单相对稳定。
在消费志看来,北美餐饮服务的稳步增长,揭示了一个被市场低估的事实:通用磨坊的竞争力不仅在于”卖给消费者什么”,更在于”帮客户解决什么”。从谷物早餐到餐饮定制解决方案,这家公司的能力边界正在从货架延伸到后厨。
XIAOFEIZHI.05
价格的”重置”:用降价修复关系,但修复不等于增长
在”换血”与取舍之外,通用磨坊还有一场更贴近消费者的战役——价格重置。
把时间轴拉长,这家公司其实刚走完一轮艰难的”涨价-伤客”循环。
过去几年,原材料、包装、物流成本连续抬升,通用磨坊与众多食品同行一样,对产品实施了一轮又一轮提价。与此同时,美国消费者不断收紧预算、对价格愈发敏感。直到销量数据开始报警,管理层才坦承高估了消费者的承受力。通用磨坊CEO Jeff Harmening在近期的巴克莱全球消费品大会上反思:”我们一开始并没有真正意识到消费者的疲软程度。”https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
问题恰恰出在涨价爬升的临界点。
当基本价格越过某一阈值——管理层称之为”价格悬崖”——消费者的反应不是少买一点,而是干脆转向更便宜的自有品牌或替代品,品牌忠诚度随之被结构性侵蚀。这正是北美零售板块2025、2026两个财年连续下滑的深层原因,其中2026财年该板块销售额同比缩水11%(若剔除剥离因素,有机口径下滑3%)、营业利润下滑20%,双双录得双位数降幅。
为扭转局面,通用磨坊从2025年起启动大范围的价格重置:不是靠增加促销与折扣去压低实际支付,而是直接下调货架上的基本价格。据管理层介绍,这一调整覆盖了北美零售约三分之二的产品组合,目标是让价格回到”价格悬崖”之下,同时缩小与竞品及自有品牌之间的价差。
从2027财年一季度的表现看,这套”降价换量”的打法正在起效:家庭渗透率三年来首次回升,在十大核心品类中,有八个品类的按磅销量份额实现增长。但管理层也直言,”销量恢复比我们想象的要慢”。降价可以修复价格与需求之间的裂缝,却不足以让一家仍在收缩的公司立刻回到增长——修复,不等于增长。
在消费志看来,价格重置与前面提到的业务取舍,其实是同一枚硬币的两面:一边用降价稳住基本盘、修复受损的消费者关系,一边用剥离与聚焦为未来腾出增长空间。前者管当下,后者管明天。
XIAOFEIZHI.06
全年展望:谨慎但不悲观
通用磨坊重申了2027财年全年目标:有机净销售额预计在下降1.5%至增长0.5%之间;调整后营业利润按固定汇率计算预计下降8%至13%;调整后每股收益目标为3.00至3.20美元。
这份指引的区间跨度较大,反映出管理层对消费环境的谨慎判断。美国消费者面临的价格压力、零售商库存策略的变化、宠物板块的调整周期,都是不确定性来源。
但有几个积极信号值得关注:一季度有机销售的”止跌持平”为全年奠定了更好的基数;国际业务的增长动能有望延续;北美餐饮服务的稳定性提供了底线支撑。
在消费志看来,通用磨坊正处在一个”先瘦身、再增肌”的转型窗口期。酸奶业务的剥离和宠物品牌的调整,短期内会拖累报表数字,但长期看是在把资源集中到更具增长潜力的方向——国际分销、餐饮服务和零售端的品牌创新。
这场”换血”能否最终转化为可持续的增长,未来两到三个季度的有机销售走势将是关键验证点。但至少在这个季度,通用磨坊已经证明了一件事:当一家百年食品公司决定主动改变自己的时候,它有能力在收缩中找到新的增长节奏。
你最近买过哈根达斯或湾仔码头吗?你觉得这些品牌在中国的表现怎么样?欢迎在评论区聊聊你的消费体验。
主题测试文章,只做测试使用。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/qiye/4217