单季归母净利润同比跌33.77%,扣非跌39.28%。如果只看Q3这一列数字,盐津铺子交出的是一份让人皱眉的季报。但把时间轴拉长、把科目拆开,这家公司正在做的事,比“利润下滑”四个字要复杂得多。
文/消费志
盐津铺子2026年三季报出来后,最常见的叙事是“量贩红利见顶”。这个判断不算错,但太省事了。
Q3营收14.61亿元,同比微降1.70%;归母净利润1.54亿元,同比大跌33.77%;扣非净利润1.33亿元,同比降幅更深,达到39.28%。利润降幅是营收降幅的近20倍,这显然不是“卖得少了一点”能解释的。真正值得追问的是:为什么收入只掉了一个多点,利润却掉了三分之一?
答案藏在两张表之间的缝隙里:毛利率在收窄,费用率在抬升,而这两件事,很大程度上是同一件事的两面。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
利润的“三重挤压”,有两重是主动的
先看成本端。
Q3毛利率29.39%,同比下降2.24个百分点。拖累项很具体:进口深海鳕鱼原料采购价同比上涨约40%,包材成本同比上涨约10%。鳕鱼鱼糜的全球供应收紧,是外生的成本冲击,盐津铺子不是唯一感受到压力的公司。
但毛利率下滑还有另一层原因:渠道结构和产品结构同时在变。电商渠道主动收缩低毛利产品,定量流通渠道处在“小商制转大商制”的调整期,低毛利产品占比阶段性上升。换句话说,毛利率的下降里,有一部分是公司主动选择的结果——它在用短期毛利换取渠道效率的长期改善。
费用端同理。
Q3销售费用率12.00%,同比提升3.40个百分点;销售费用绝对额同比增长37.23%。在收入微降的背景下,费用率被“分母缩小”和“分子放大”同时推高。但华创证券的点评指出,销售费用率上行主要对应的是渠道调整推进、新品推广和品类品牌建设,而非单纯的促销消耗。如果把Q3的利润下滑全部读成“经营恶化”,会漏掉“主动费投”这个关键限定词。
在消费志看来,Q3利润骤降的本质,是一次被成本冲击和渠道调整叠加放大的“利润重置”:外生的鳕鱼涨价是真实的压力,但电商收缩、定量流通改制、品牌费用前置,都是管理层在当下主动做出的取舍。短期报表的难看程度,和长期经营质量的改善方向,并不总是同向的。
XIAOFEIZHI.02
魔芋退潮之后,谁在接棒
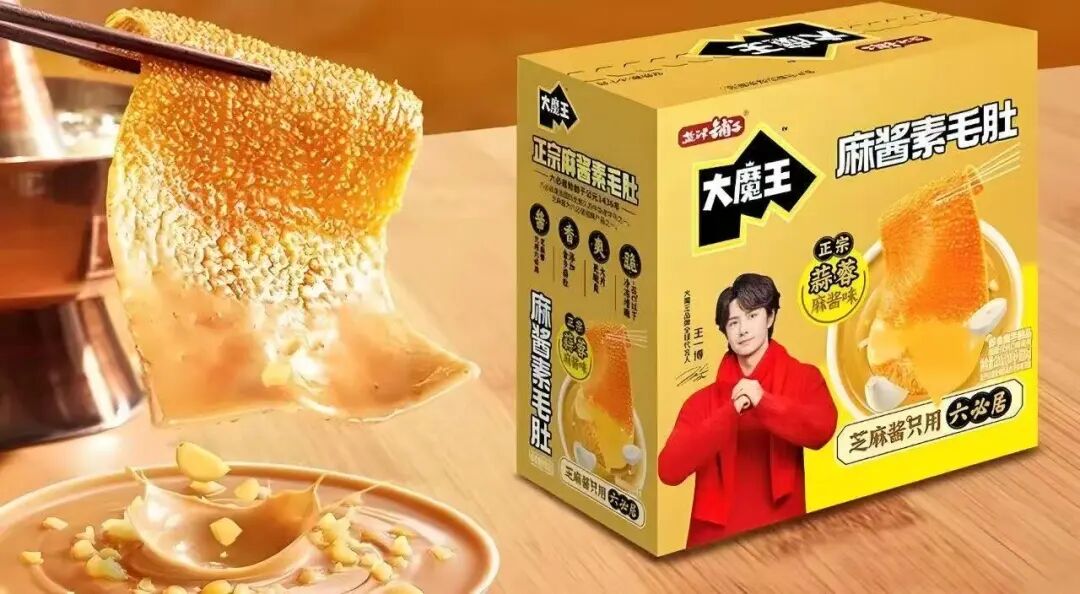
盐津铺子过去两年的增长叙事,高度绑定在一个品类上:魔芋。大魔王素毛肚的爆发,让公司在量贩渠道扩张期获得了品类红利和品牌势能的双重加持。但2026年的情况变了:前三季度魔芋零食收入同比基本持平,Q3在高基数和渠道调整的双重影响下承压。
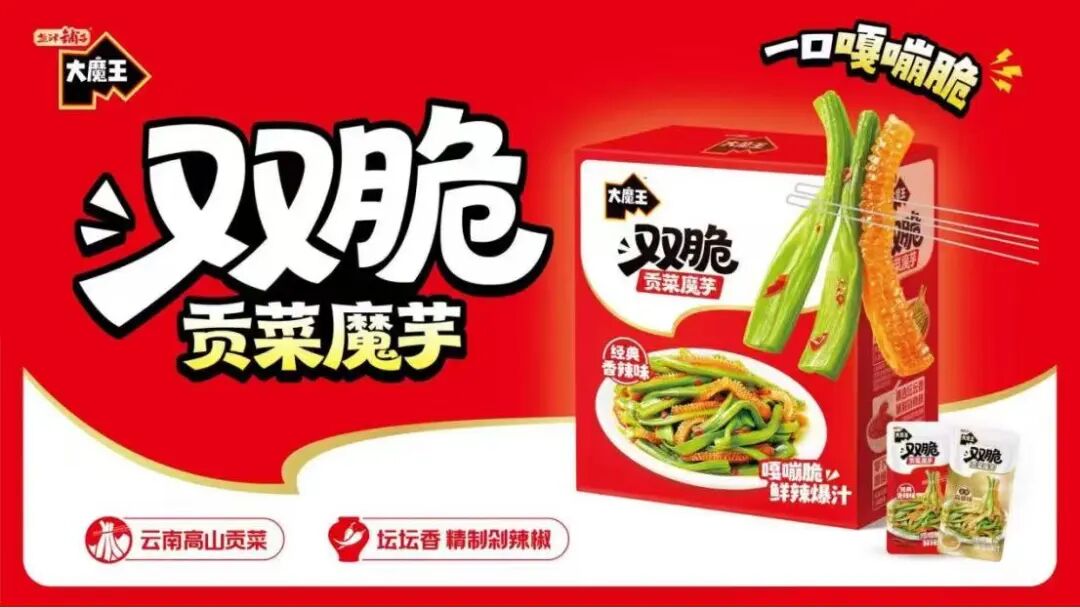
魔芋增速放缓,不是盐津铺子一家的问题。魔芋零食的工艺门槛极低,超过30家品牌涌入,麻酱素毛肚、魔芋爽在卫龙、盐津、劲仔之间高度同质化,价格战从2024年二季度一直打到2025年三季度才企稳。一个品类一旦从“品类红利”滑向“份额争夺”,龙头企业的利润弹性就会自然收窄。
但这份季报里有一个容易被利润数字盖住的信号:蛋制品和海味正在接棒。
Q3健康蛋制品收入同比增长超过50%,海味零食增长超过30%,休闲豆制品、烘焙、果冻等品类也有10%左右的增长。上半年数据更完整:蛋制品营收4.68亿元,同比增长51.23%;海味零食5.65亿元,同比增长55.68%。两者合计已经占到公司收入的可观比重,增速远高于整体。
这不是“第二曲线”的空泛叙事,而是一个可验证的品类结构变化。
蛋制品的底气来自供应链:鹌鹑蛋养殖基地一期、二期已满产,三期预计2027年上半年投产,四期建设即将启动。海味零食虽然短期被鳕鱼成本压制毛利率,但它在需求端的增速说明品类本身有拉力。
当魔芋从“唯一引擎”变成“引擎之一”,盐津铺子的增长逻辑正在从单一爆品的贝塔,转向多品类矩阵的阿尔法。
XIAOFEIZHI.03
一个容易被忽略的对照:劲仔的“增收不增利”
把盐津铺子放回行业坐标里,Q3的利润压力会显得更清楚。
劲仔食品前三季度营收21.41亿元,同比增长18.41%,但归母净利润1.55亿元,同比下滑10.10%;Q3单季毛利率26.27%,同比下降2.66个百分点,净利润同比下降19.53%。营收在增长,利润在收缩,原因同样是原料成本上行和低毛利渠道占比提升。新京报的评论说得很直接:“卖得更多,赚得更少”,不是季度波动,而是增长方式与盈利模型之间的正面碰撞。
这个对照的意义在于:盐津铺子的Q3利润下滑,固然有自身渠道调整的特殊性,但量贩渠道对厂商利润的结构性挤压,是一个行业级的变量,不是一家公司的经营事故。
量贩渠道的标品毛利率极低,终端综合毛利普遍在18%上下,渠道端对产品毛利的约束是系统性的。厂商想从这个渠道里获得增量,就必须接受利润空间的重新分配。
盐津铺子相对特殊的地方在于,它更早、更坚决地把渠道调整摆上了台面,也因此更早地把利润压力暴露在了报表里。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.04
被利润数字遮住的两个正面变量
正面报道不是回避问题,而是在问题旁边把正在发生的变化放回画面里。盐津铺子的Q3季报里,至少有两个被利润降幅遮住的积极变量。
第一个变量在海外。
2025年公司海外业务收入1.71亿元,同比增长172.47%,自有品牌Mowon已经进入泰国7-Eleven、美国99 Ranch Market、新加坡思必客等主流零售终端,覆盖近30个国家和地区;以魔芋为核心的产品在泰国市场实现突破,泰国和越南的全资子公司已经落地。
出海尚在早期,基数不大,但它提供的是一条不依赖国内量贩渠道价格竞争的增量路径。对于一家正在经历国内渠道利润重置的公司来说,一条毛利率逻辑不同的海外曲线,战略价值不能用当期收入占比来衡量。
第二个变量在成本周期的另一侧。
2026年魔芋精粉价格总体呈下行趋势,较2025年三、四季度已有回落迹象;公司主要原材料已完成大部分锁价。Q3魔芋业务承压主要来自需求端和渠道调整,而非原料成本的进一步恶化。
如果渠道调整在2026年底基本收尾,魔芋成本红利的释放和费用投放的回落,有可能在2027年形成利润弹性的来源。华创证券的措辞是“调整压力释放,轻装上阵可期”,方正证券在测算中给出了2027年盈利修复的乐观情景假设。
券商的判断不能当作事实引用,但它指向的方向值得留意:当下的利润低点,可能是一个周期性的低点,而不是一个趋势性的下台阶。
XIAOFEIZHI.05
盐津铺子真正在赌什么
回到最核心的问题:这家公司用Q3的利润换来的东西,到底值不值?
在消费志看来,盐津铺子正在测试的,是一个比“魔芋能不能继续增长”更难、但也更有长期价值的问题:当单一爆品从高速增长期进入份额竞争期,公司能不能用渠道质量的提升和多品类的接力,把利润的驱动从“品类贝塔”切换到“能力溢价”。
渠道调整的实质,是把电商和定量流通从“铺货逻辑”转向“效率逻辑”。
电商主动砍掉低毛利产品和贴牌,定量流通从小商制转向大商制,短期都会拉低收入和毛利,但如果完成,留下来的渠道结构应该更健康、费用效率应该更高。品类接力的实质,是证明蛋制品和海味不是魔芋的“替补”,而是各自有独立供应链壁垒和需求逻辑的增长极。
海外和成本周期,则是在国内存量竞争之外,给利润表多留了两个缓冲垫。
这三件事没有一件能在单季度里完成。
Q3的利润骤降,是这三件事同时处在“投入期”和“切换期”时,报表必然要承受的摩擦成本。一家公司在利润下滑时讲“长期主义”,很容易被当成借口;但区分“被动下滑”和“主动重置”的标准,是看它的收入结构、品类结构和渠道结构,有没有在利润下滑的同时变得更好。
从蛋制品和海味的增速、从线下量贩和会员店的增长、从海外翻倍以上的基数扩张来看,结构改善的信号是存在的,只是它们还没有大到足以在单季利润表上抵消成本冲击和费用前置。
市场最终会给出答案。
但在那之前,把Q3读成“盐津铺子不行了”,和读成“盐津铺子在下一盘大棋”,是同一种偷懒。更诚实的读法是:这是一家处在能力切换中途的公司,它主动选择了让利润先走一段下坡路,去换未来更平的路基。
路基能不能铺成,2027年上半年的渠道数据和品类数据,会比任何一季的利润数字都更有说服力。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4803