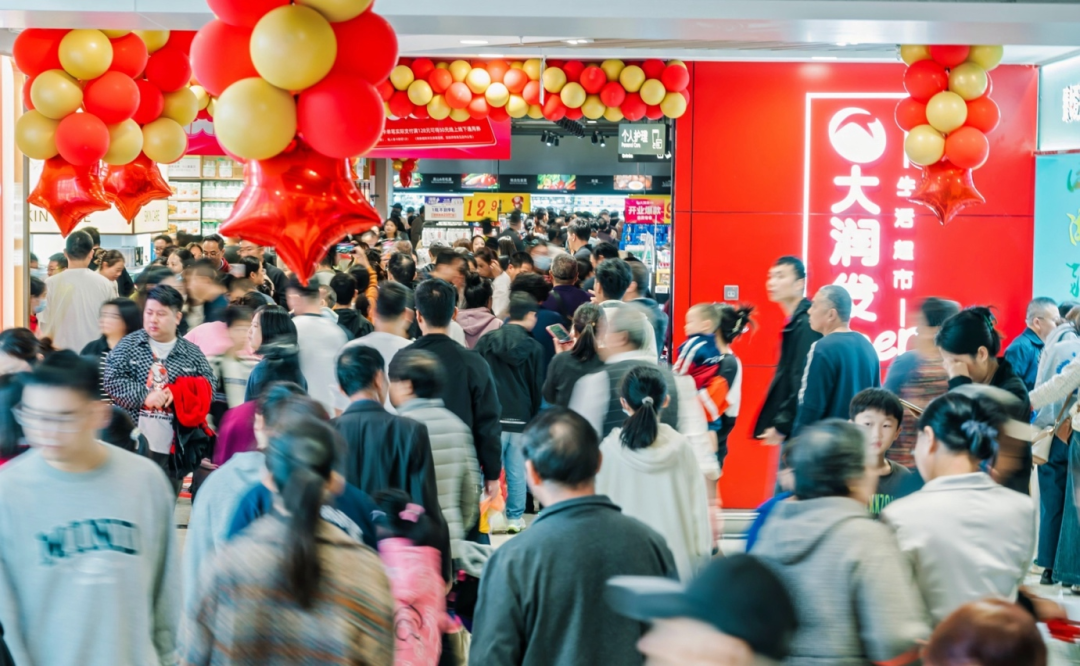
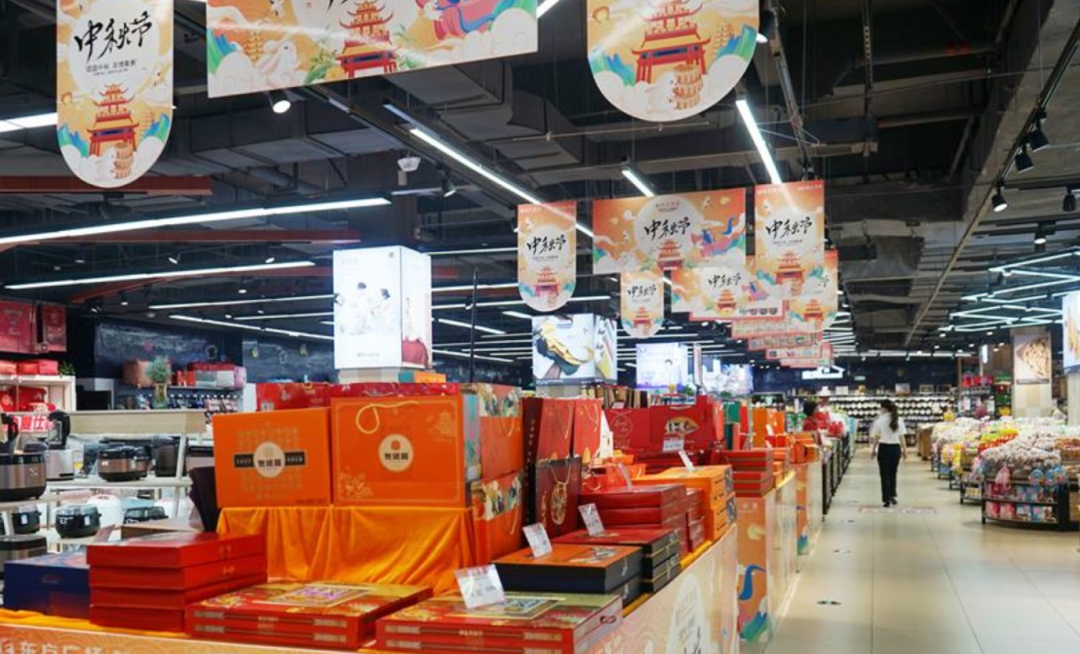
2025年9月,昆山店焕新开业首日卖出575.08万元、30656人次到店,刷新大润发单店纪录。整整一年后的2026年10月25日,高鑫零售发布盈利预警:2026年4月至9月预计净亏损5亿至5.5亿元,去年同期为1.27亿元。
单店的“爆发”和报表的“失血”不在同一个时间坐标里,但正是这两条时间线的错位,构成了理解大润发当下处境的真正入口。
它的问题不是“改错了”,而是一连串被压缩在过短窗口里的成本,撞上了一连串按“年”才释放的收益。
在消费志看来,把高鑫零售这份盈利预警直接读成“越改越亏”,是一种因果倒置。
改造当然产生成本,但5亿多的亏损额之所以在账面上骤然“放大”,更关键的原因在于时间的错配:租赁负债的刚性计息、调改期租金收入的阶段性消失、闭店与业务优化的当期一次性支出,集中落在同一个半年里;而调改后客流回升、坪效改善带来的收益,需要数个季度甚至更长周期才能逐季兑现。
收益按“年”释放,代价按“季度”入账——这道时间差,比“改造有没有效”更值得追问。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
先拆开亏损单:5亿多里面,有多少是“时间账”
高鑫零售2027财年上半年(2026年4月至9月)预亏5亿至5.5亿元,去年同期净亏损1.27亿元,同比扩大约三到四倍。仅看倍数确实刺眼,但亏损的构成里至少有三层“时间因素”不能被忽略。
第一层是调改本身的会计节奏。
一家两万多平方米的大卖场进入整店调改,意味着停业或半停业状态的持续、原有联营租户的腾退与重新招商之间的过渡期。调改门店在改造期间产生的租金收入缺口和一次性费用,落在当期损益里;而调改后新模型产生的增量收益,要等改造完成、运营稳定后才开始释放。
瑞银在2025年11月的研报中已将“门店改造期间租金收入的下降”列为高鑫零售上半财年亏损的成因之一。盈利预警公告本身也明确提及“商品及供应链调整、门店与商店街调改尚处于转型调整阶段”对本期利润的短期压力。
这不是“改造没有效果”,而是改造的施工期天然是一个“成本前置、收益后置”的窗口。
第二层是租赁负债的会计放大效应。
截至2025年9月30日,高鑫零售约65%的门店为租赁物业,35%为自有物业。按现行会计准则,租赁门店的租金大部分被拆分为折旧和利息,不计入EBITDA。
这解释了为什么这个半年经调整EBITDA仍有约10亿至10.5亿元,而净利润却是负5亿多:六成以上经营场所是租来的企业,“经营层面”和“股东层面”之间隔着一道由租赁负债利息与折旧构成的深沟。
亏损5亿多不等于现金层面亏了5亿多,但它确实意味着,在扣除资本结构和会计规则施加的刚性成本之后,当期损益承受了远超经营波动本身所能解释的压力。
第三层是经营现金流的“韧性信号”与它的边界。
盈利预警同时预计,这个半年经营活动所得现金净额约17.5亿至18亿元,去年同期为13.23亿元,增幅超过三成。在账面亏损扩大的同时,日常经营仍在产生现金,改造的“弹药”没有耗尽。
供应链打磨、店型定型,需要同一个方向上的连续投入和迭代。频繁的战略折返,会让前期投入的沉没成本失去被后续规模效应摊薄的机会。连续时间,恰恰是PE的时钟最难给出的东西。
XIAOFEIZHI.02
大润发真正的对手,不是山姆也不是盒马,是“效率基准线”
讨论大润发的困境,容易滑入一个熟悉的叙事:会员店和即时零售把大卖场的客流“抢走了”。这个判断不错,但不够精确。
山姆2025年在中国63家门店做到约1400亿元销售额,单店年均超过20亿元;盒马鲜生运营门店超过490家,超盒算NB约500家。这些数字说明的不是“大卖场这个业态死了”,而是“大卖场的效率基准线被抬到了一个传统成本结构无法够到的高度”。
中国连锁经营协会2025年的摸底调查显示,样本企业全年关闭门店832家,38%的超市企业实体门店来客数同比下降。客流在离开传统大卖场,但并没有离开“线下购买生鲜和日用品”这件事本身——它们只是流向了单店效率更高、成本结构更轻、场景更精准的替代形态。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
在消费志看来,大润发真正的卡点,不是“大而全”这个定位本身,而是“大而全”所需要的固定成本基线,在客流和客单价同时承压时,从“规模优势”翻转成了“规模包袱”。平均两万多平方米的总建筑面积,意味着租金、能耗、人力的刚性支出天然高于中超和社区店。
Super业态32家门店、同店销售增长5.9%,商业模型基本跑通,说明“缩小面积、聚焦高频刚需”的方向是被验证过的。但把数百家大卖场的物理空间和成本结构“翻译”成中超逻辑,不是简单地关店或改店,而是一次资产组合的重新定价和重新配置。
这件事的难度和耗时,远在“完成多少家门店调改”这个数字之上。它需要的不是又一个新战略,而是允许一条已经验证过的路径被连续执行足够长的时间。
XIAOFEIZHI.03
改造还在路上,缺的是“允许它走完”的时间
高鑫零售账上并非没有缓冲。
截至2026年3月31日,现金及现金等价物65.03亿元,租赁负债56.82亿元,借贷18.45亿元。2025财年扭亏为盈的基数虽然薄,但证明在正确的方向上,大卖场的底子仍然可以跑出正利润。
昆山店575.08万元的首日纪录是2025年9月的数据,它不能拿来对冲2026财年上半年的亏损,但它证明了一件事:当一家门店的改造真正完成、新模型完整落地时,大润发仍然有能力把顾客拉回来。
券商的分歧也集中在“时间”上。
瑞银在2025年11月下调目标价至2.4港元但维持“买入”,2025年12月再次表态对转型计划持乐观态度;华泰证券2025年11月给出2.18港元目标价和“增持”评级,到2026年5月已将目标价下调至1.7港元,但评级仍然维持“增持”,理由是管理层调改措施初见成效。
评级没变、目标价在变,这本身就是市场对“方向对、但需要多久”这一判断的定价方式。
在消费志看来,大润发当下最稀缺的不是资金、不是门店、也不是又一任CEO,而是一个“不被盈利预警打断的完整改造周期”。昆山店的爆发证明单店模型可以激活,Super业态的5.9%同店增长证明小面积业态可以复制,自有品牌和供应链调整在盈利预警中仍被列为“费用节约部分对冲营收下滑”的正面因素。
这些不是“改造无效”的证据,它们是“改造的效果还没有来得及在合并报表上汇合”的证据。一家曾经用“大而全”定义了一个时代消费方式的企业,要在“精准”和“效率”重新定义的时代里找到位置,本来就不是一个财年能完成的事。
资本可以要求回报,但结构性转型有它自己的工期。如果施工期注定要穿过几个难看的半年,那么比“什么时候扭亏”更值得追问的是:有没有人愿意给脚手架上的大润发,留出把脚手架拆掉的时间。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4739