11月3日,瑞幸交出了上市以来最赚钱的一份季报:表面看是一组熟悉的矛盾:non-GAAP净利润21.45亿元创单季新高,自营门店同店销售却连续第三个季度为负,-11.1%。但把这两组数字放回瑞幸过去一年的动作里看,会发现它们指向的并不是同一个问题。
利润在回答“瑞幸的成本结构能挤多干”,同店在回答“瑞幸的杯子在真实价格下能卖多少”。
而真正把这两个问题串起来的,是菜单上正在发生的变化:2026年前三季度,瑞幸公开可识别的约80款上新饮品中,非咖产品约占45%;咖啡销售占比约65%,非咖及轻乳茶合计已升至约35%。
在消费志看来,这份季报最值得读的,不是外卖补贴退潮的余波,而是瑞幸正在从一家咖啡公司,变成一个用咖啡引流、用非咖做增量的饮品平台——同店的下滑,恰恰是这个转身过程中最诚实的体温计。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
同店-11.1%
不全是外卖的“回旋镖”,也是咖啡杯量的“压力测试”
管理层把同店下滑的首要原因指向了去年同期的外卖高基数:2025年7、8月外卖平台补贴高峰,外卖杯量和单杯价格同时被推高,今年补贴退坡后,外卖渠道的量价双降拉低了同店表现。
这个解释是成立的,7月以来同店降幅逐月收窄也说明基数的冲击在衰减。
但如果只停在这一层,就会漏掉一个更值得追问的变量:当外卖补贴不再是咖啡杯量的“放大器”,咖啡本身在真实价格下还能留住多少消费频次。
红餐大数据显示,2026年上半年咖饮门店人均消费稳定在25元上下,10元以下咖啡新品占比已升至11.7%,价格下探与杯量上行同时发生。这意味着整个咖啡赛道都在用更低的价格门槛换频次。
瑞幸是这条路上走得最远的品牌之一,但当外卖渠道把“补贴价咖啡”的增量释放完毕,自提场景里的咖啡杯量就必须独立面对消费者的价格敏感度。同店-11.1%,本质上是咖啡作为引流品,在去掉外卖杠杆之后的一次真实需求读数。
这并不等于咖啡的基本盘出了问题。
月均交易客户1.23亿、累计交易客户突破5.2亿,顾客池仍在扩大。问题在于,顾客走进门店或打开小程序之后,有多少人只买了一杯9.9元的咖啡就走了,又有多少人被菜单上的茶饮和糖水留了下来。这才是同店数字背后真正在发生的事。
XIAOFEIZHI.02
利润的新高
不是“省出来的”,是“摊出来的”
配送费从28.89亿元降到17.89亿元、占比从18.9%压到10.0%,确实是利润改善最显眼的一笔。
但如果把利润新高全部归因于外卖订单减少,就会低估瑞幸在过去三年里做对的一件更慢、也更难被复制的事:把一杯饮品的成本结构,从“采购+代工”推到“直采+自烘+自配”的垂直闭环里。
依托云南产区直采,加上福建屏南、江苏昆山、山东青岛等自建烘焙基地布局,其规划年烘焙产能可达15.5万吨,业内跟踪测算下单杯咖啡豆成本可压至不足1元;物流成本占营收约4.2%,对比行业统计的全球连锁咖啡均值约8%,具备明显优势。
这套能力在咖啡豆价格波动时是成本锁定器,在瑞幸把菜单扩展到茶饮和糖水时,又变成了品类迁移的底盘——奶基、茶汤、果汁等原料能够在多款产品之间复用,工厂熟制和预包装让小料进入快取店时不必从生鲜处理开始。
消费志认为,这份季报里利润的真正底色,不是外卖退潮释放的11亿配送费差额,而是3.89万家门店的密度把供应链的固定投入摊薄到了对手难以跟随的水平。配送费的下降是一次性的结构回撤,供应链的规模摊薄才是有持续性的利润来源。前者会逐步出清,后者会随门店网络继续加深。
两者的区别,决定了瑞幸的利润率修复是一次性的“反弹”,还是结构性的“重估”。
XIAOFEIZHI.03
把库迪和星巴克放进同一张坐标里看
瑞幸的位置才看得清
单独看瑞幸,容易把同店下滑读成一家公司的麻烦。放进2026年的行业坐标里,它更像是一条分岔路上的相对位置。
库迪走的是另一条路:以联营模式和极致低价冲规模,第三方监测数据显示,2026年上半年新开1674家、闭店2484家,净减少810家,闭店数首次反超新增数,9.9元全场活动也在收缩。当补贴和低价不再是扩张的燃料,最先被检验的就是单店能不能自己转起来。
瑞幸没有走库迪那条路,它的自营门店层面营业利润率在Q3达到23.3%,已基本回到外卖高补贴前水平,说明门店层面的成本结构和运营效率本身是站得住的。
星巴克中国则提供了另一个参照系:在其2026财年二季度,同店销售仅微增0.5%,交易量增长2.1%,客单价下降1.6%,量升价跌的特征十分明显。整个中国现制咖啡赛道,都在从“补贴驱动的增量竞争”滑向“真实价格下的存量竞争”。
在这个坐标系里,瑞幸的相对优势不在于同店为正——它现在为负——而在于它是三家里唯一同时拥有绝对门店规模、垂直供应链和自营门店利润率修复空间的玩家。同店下滑是这条路上的代价,不是掉队的信号。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.04
真正的张力
咖啡公司的估值逻辑,和饮品平台的生意逻辑,不是同一套
把以上三层叠在一起,消费志想提出一个不同于“开店节奏”或“补贴退潮”的判断:
瑞幸正在同时经营两种生意。
一种是咖啡生意,核心是频次、便利性和供应链成本;另一种是饮品平台生意,核心是品类宽度、消费时段覆盖和菜单的复购效率。同店-11.1%暴露的是第一种生意在补贴退潮后的真实弹性;非咖产品占到近半上新、非咖及轻乳茶销售占比升至约35%,则是第二种生意在长出来的证据。
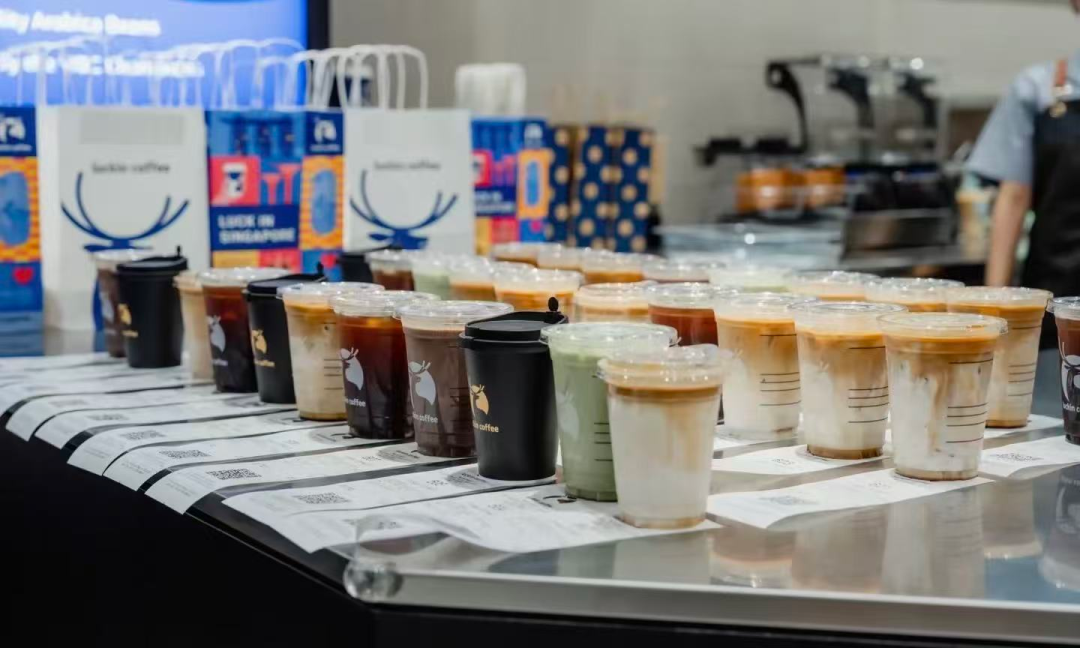
瑞幸咖啡董事长兼CEO郭谨一在业绩会上把丰富品类解释为“满足更多消费场景和时段需求,并为门店网络扩张提供支撑”,这句话的实质含义是,瑞幸不再只用咖啡杯量来衡量一家门店的价值,而是用“一天能卖出多少杯不同形态的饮品”来衡量。
这个转身是对的,但它有一个尚未被完全验证的前提:非咖产品能不能在不推高门店操作复杂度的前提下,带来足够的新增杯量。轻乳茶、冰奶、糖水进入快取店之后,备料工序和门店操作时长都在增加,而快取店的效率模型原本是瑞幸最锋利的竞争力之一。
如果新品带来的增量杯量能够覆盖操作复杂度的上升,瑞幸的“饮品平台化”就成立;如果覆盖不了,菜单越宽,单店的效率反而越被稀释。
所以,这份季报最值得盯住的数字,不是21.45亿元的净利润,也不是-11.1%的同店,而是非咖产品在接下来几个季度里,能不能把“新客尝鲜”变成“常规复购”。咖啡把顾客带进门,茶饮和糖水能不能让他们多来一次、多买一杯——这个问题的答案,会比任何单季利润数字都更长久地定义瑞幸。
利润新高证明瑞幸很会赚钱,但一家饮品平台能不能真正立住,最终看的是菜单上那65%咖啡之外的部分,能不能自己长出腿来。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5090