一枚鸡蛋最难的环节,从来不是养殖出栏,而是让货架上每一枚产品的品质保持高度统一。如何把非标农产品搭建为一套可追溯、可复制的供给体系;资本市场也可以用公开标准,审视“品牌鲜蛋全产业链”这门生意。
11月2日,四川圣迪乐村生态食品股份有限公司(以下简称:圣迪乐)在四川证监局完成IPO辅导备案,保荐辅导机构为中信建投证券,辅导协议签署于2026年10月30日。
工商资料显示,公司设立于2003年4月,注册资本5273.426万元,法定代表人罗龙保,注册地位于四川梓潼经济技术产业园区;控股股东铁骑力士食品有限责任公司持股比例95.60%。
需要厘清流程边界:辅导备案只是IPO申报的第一步,后续还要完成辅导验收、交易所受理、上市审核与证监会注册等一系列环节;完整经审计的财务数据,只能等待正式招股书披露。
圣迪乐早已接触过资本市场。2015年3月,公司登陆新三板;2020年3月正式终止挂牌。摘牌前最后一份财报显示,2019年上半年营收5.01亿元,归母净利润1314.76万元。更早之前,公司曾在2016年6月递交创业板IPO申请,2017年6月主动撤回申报材料。
梳理完整时间线不难看出:本次辅导备案并非临时冲刺,而是企业经历挂牌、申报、撤材料、摘牌之后,再度回归公开资本市场的延续动作。摘牌六年多,公司不再强制披露定期财报,经营全貌长期处于非公开状态;如今主动接受公开财务与公司治理审核,是农产品企业资本化进程里值得观察的一步。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
从饲料到食品:农牧巨头的品牌化战略试验
读懂圣迪乐,必须放在控股股东铁骑力士的业务框架之下。
铁骑力士起家于1992年饲料加工业务,2025年营收149.37亿元,位列四川民企百强第25位,业务逐步延伸至畜禽养殖与食品加工板块。圣迪乐承载的,正是这家农牧集团从B2B饲料贸易,向B2C消费品品牌转型的战略试验。
蛋品是集团食品化布局里直面终端消费者的业务,也是检验“农牧企业能否打造消费品牌”的试金石。
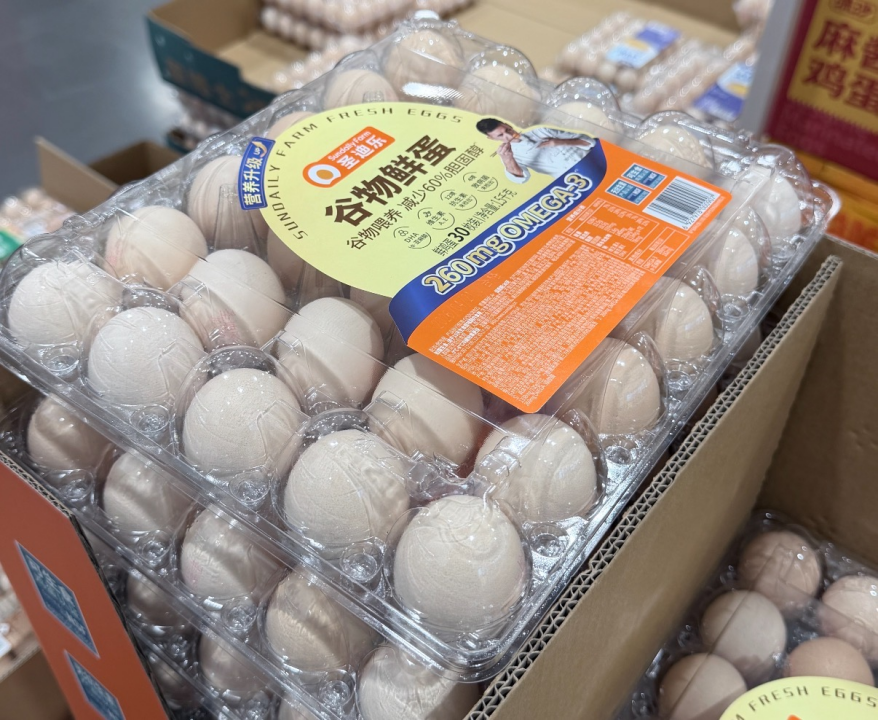
饲料业务比拼配方、成本与客户服务;面向家庭消费的品牌鸡蛋,比拼品控稳定性、消费者信任与渠道运营能力。从卖给企业客户,到面向普通家庭,看似只多了一层外包装,背后却是两套完全独立的运营体系。
圣迪乐二十余年全产业链布局,本质就是打通这条转型鸿沟:把饲料研发、种鸡培育、规模化养殖形成的品控能力,转化为终端消费者可感知的品质承诺。控股股东95.60%的高持股比例,为这场回报周期较长的品牌建设,提供了稳定的战略定力。
支撑业务底盘的,是覆盖上下游的全链条布局。
截至2025年,圣迪乐在全国9个省份建成22个蛋鸡养殖基地、27个青年鸡培育基地,蛋鸡存栏规模2250万羽,年鸡蛋销量约30亿枚。仅从存栏规模统计,企业位列全球蛋鸡养殖企业第八位;需要明确的是,养殖体量不等于盈利能力与品牌溢价水平。
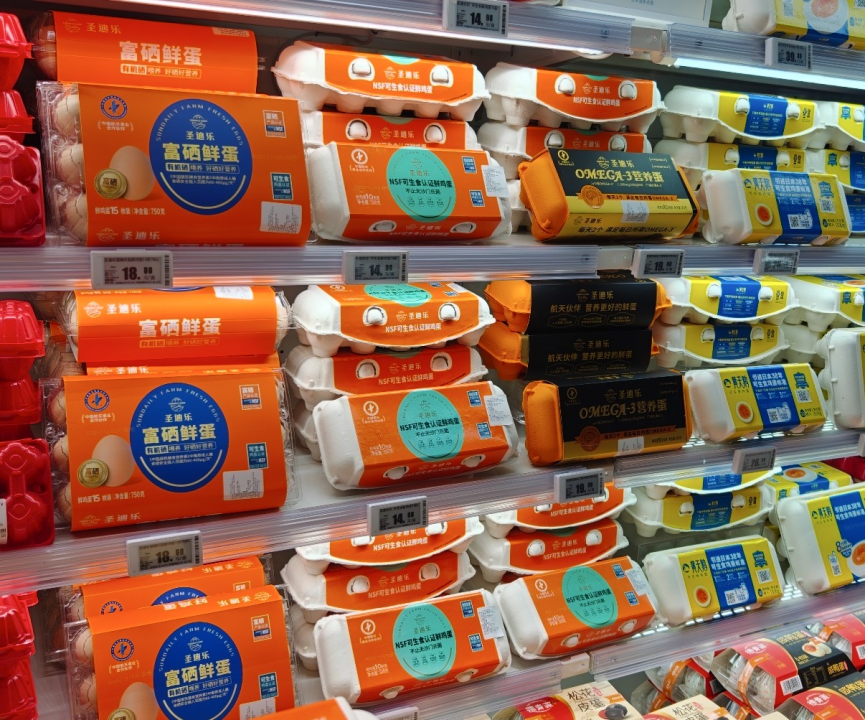
真正构筑竞争壁垒的,是长期沉淀的优质渠道资源:山姆、沃尔玛、麦德龙、永辉、OLE等连锁商超,肯德基、麦当劳等连锁餐饮企业,均长期将其列为核心供应商。B端大客户准入门槛严苛,反复抽检、账期规范,能够长期稳定留在头部供应商名单,本身就是不靠营销广告建立的品质门槛。
XIAOFEIZHI.02
4200亿蛋品市场:行业总量饱和,结构性机会凸显
中国是全球最大的鸡蛋产销市场。
行业统计数据显示,2025年国内鲜蛋零售市场规模约4200亿元,全年鸡蛋消费量3250万吨,同比仅增长0.8%,行业总量已经趋于饱和,增长动力主要来自产品结构升级;截至2026年一季度,国内品牌蛋整体市场占有率刚刚突破30%。
第三方机构沙利文的数据显示,2019—2021年国内中高端鸡蛋复合增速达到57.0%;预计2025年中高端鸡蛋市场占比约5.2%,市场规模突破207亿元,年复合增长率维持在48.5%。5.2%的整体占比并不算高,但增速显著甩开普通散装鸡蛋。
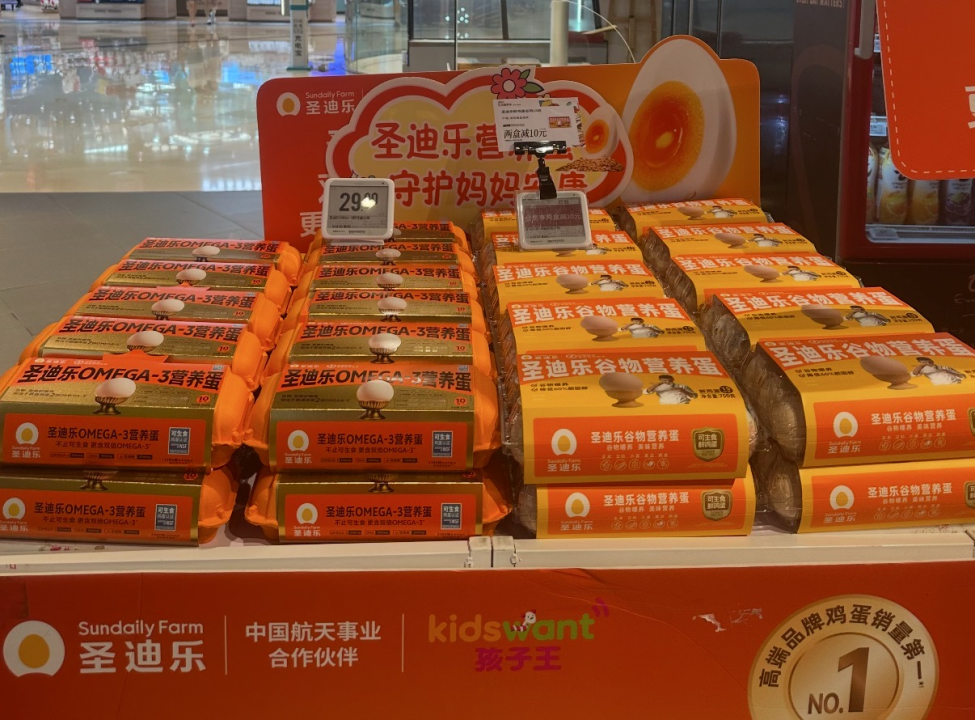
在消费志看来,这组数据的核心指向,并非高端蛋会全面替代散装蛋,而是行业竞争已经从“保障供给”转向“稳定品质”。
4200亿大盘里,品牌化率不足三成、高端化率仅5%左右,标准化供给体系仍存在充足的结构性增量空间。圣迪乐启动资本化,正是踩在这一轮行业结构升级的窗口之上。
看待圣迪乐的市场份额,必须严格限定统计口径。
川观新闻2024年报道显示:在单枚售价1.5元以上的高端鸡蛋赛道,圣迪乐销售额与销量位居全国首位,高端品类销量市占率长期保持在60%以上;沙利文出具的认证结论,同样限定为“高端品牌鸡蛋销量”,并非全品类整体份额。
只有同时锁定“1.5元以上价格带”“高端品牌蛋销量”两个前提,60%的市场占比才具备讨论价值,这也是产业深度报道区别于商业宣传文案的关键。而这一竞争优势能否长期保持,取决于企业当下正在推进的数字化与产能建设。
XIAOFEIZHI.03
二代掌舵补短板:搭建C端数据闭环,落地数智化产能
目前圣迪乐董事长为1992年出生的雷博,海外学成归国后全面负责品牌升级与数字化转型,同时兼任铁骑力士集团副董事长、新兴业务事业部总裁。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
数字化转型已经产生可验证的经营成果。
根据公开访谈信息,2019年圣迪乐正式发力电商业务,半年内线上销售额从1000万元增长至1.4亿元;2025年前后,线上年销售额稳定在6—7亿元,较起步阶段增长超10倍;2020至2024年,公司连续五年拿下京东618、双十一大促鸡蛋品类销量冠军。
在消费志看来,布局线上渠道的价值,不只是新增一条销售通路,更让这家深耕B端供应链的农牧企业,建立起直达消费者的数据链路。
鸡蛋属于高频复购、短决策品类,线上积累的用户评价、复购数据、价格敏感度,能够反向指导产品分级、产能排产,远比单纯投放广告更贴近品牌建设的本质。圣迪乐在C端需要补齐的短板,不是提升知名度,而是把供应链端的稳定品控,转化为消费者能够持续感知的稳定体验。
与数字化同步推进的,是全国数智化养殖产能落地。公开信息显示:2026年9月,总投资9.8亿元的圣迪乐华北数智蛋鸡产业园在山西沁县开工,规划蛋鸡产能500万羽;江西丰城富硒蛋鸡项目、广西覃塘100万羽蛋鸡+40万羽非笼养项目均已开工建设。
对新建项目更客观的表述是“数智化产能升级”,而非单纯保供基建。新建产能会带来固定资产投入、折旧与运营成本,最终能否转化为稳定营收,取决于投产后的运营效率、客户匹配度与行业周期波动。
把数智管控嵌入园区建设,目的是提升环境管控、饲喂管理、全程溯源的标准化水平,和全产业链战略一脉相承;产能价值最终只能依靠招股书中的产能利用率、现金流数据来验证。
XIAOFEIZHI.04
资本市场为“稳定供给”定价
若本次IPO进程顺利推进,圣迪乐有望成为A股市场少有的、以品牌鲜蛋全产业链为主营业务的标的。这一意义,不只是企业获得新的融资渠道,更在于资本市场可以依托公开财务、公司治理与信息披露规则,完整审视“品牌鲜蛋全产业链”商业模式。
从A股现有标的来看,蛋品赛道上市公司样本较少:北交所欧福蛋业主营蛋液、蛋粉等深加工蛋制品;晓鸣股份业务重心集中在雏鸡繁育;从头到尾覆盖养殖、加工、终端零售,主打品牌鲜蛋的全产业链企业,在A股缺少直接可比的公开样本。
圣迪乐的辅导备案,让市场看到一种新可能:蛋企估值不再只依赖养殖存栏规模,还可以依靠品牌体系、标准化供应链、数字化运营,形成消费品属性的成长叙事。
在消费志看来,圣迪乐资本化的核心看点,不在于把鸡蛋卖出更高溢价,而是把“稳定好蛋”打造成一套可复制、可溯源、可长期交付的标准化系统。一枚鸡蛋走向资本市场,不是单纯把农产品包装成消费故事,而是把消费叙事落地到农业基础设施建设。
2250万羽存栏规模、覆盖一二线城市的全国渠道、山姆与连锁餐饮客户的品质认证、从饲料到餐桌的全产业链闭环,再加上新一代管理层主导的电商增量与数字化改造,多重能力叠加,共同构筑起圣迪乐区别于普通养殖企业的稳定供给能力。
冲刺A股的核心看点,不在于“高端鸡蛋”四个字,而是资本市场将首次以公开披露标准,给“品牌鲜蛋全产业链”这门生意估值。如果本次资本化进程稳步推进,它填补的不只是上市公司赛道空白,也为整个蛋品行业的品牌化转型提供可参考样本:最普通的民生农产品,同样可以依靠标准体系、系统化运营与品牌建设,做成规模化产业生意。
辅导备案仅仅是上市之路的开端,正式招股书,才是这家企业交给资本市场的第一份完整答卷。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5083