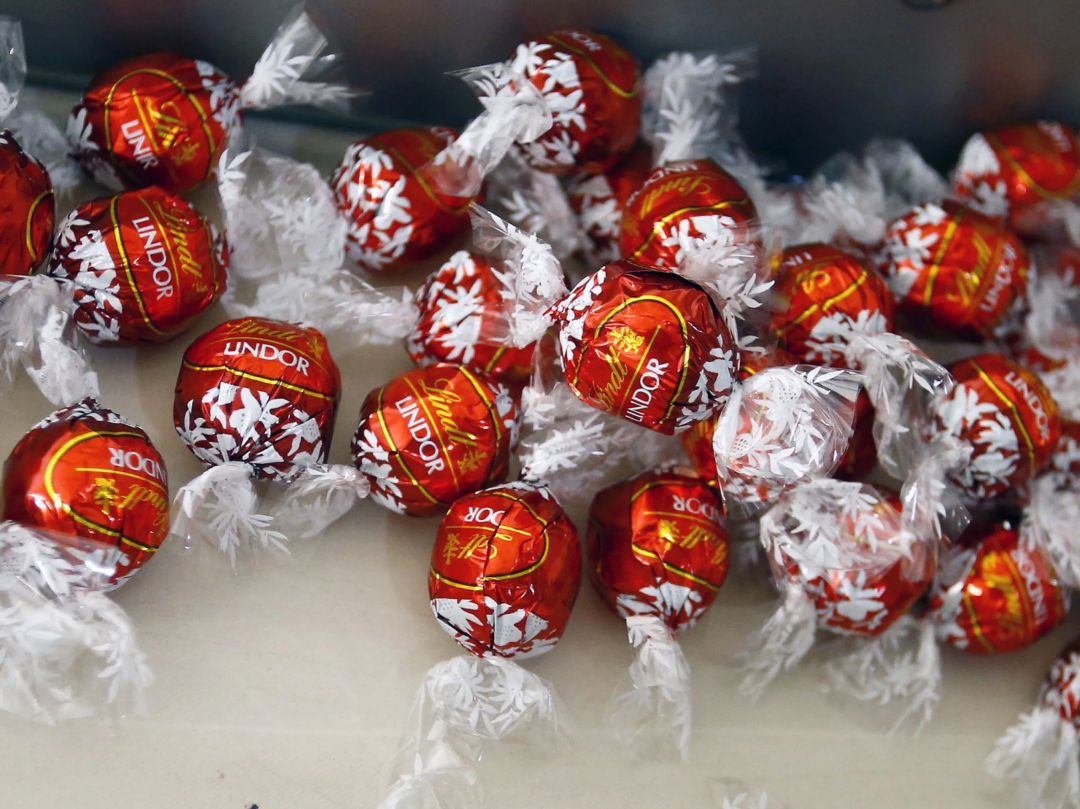
一家在全球卖了180年巧克力的公司,用一次“即刻生效”的人事变动,承认了一个事实:它在欧洲最熟悉的那套增长公式,到了必须重写的时刻。但故事的另一面是,临时CEO上任第一天,就把中国写进了“巩固增长”的清单里。欧洲的失速与中国的权重,正在同一张棋盘上重新排位。
10月19日,瑞士莲(Lindt&Sprüngli)宣布集团CEO阿达尔伯特・莱希纳即日离任,由71岁的董事会副主席、前CEO迪特・魏斯科普夫临时接棒。从公告措辞和生效方式看,这不是一次体面的“到站下车”,而是一次董事会主导的紧急纠偏。
但如果只把这件事读成“涨价太猛,CEO下课”,就漏掉了更值得咀嚼的一层。莱希纳的离任,真正暴露的不是某一个人的判断失误,而是一家高端消费品公司在地理战略权重上的长期错配:它把最成熟、也最脆弱的价格试验田,当成了最安全的利润池;而真正承载下一阶段增量逻辑的市场,一直停留在“被提及”的位置上。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
一个被销量拆穿的“提价幻觉”
2026年上半年,瑞士莲交出了一组很难被“有机增长”四个字粉饰的数据:平均提价11.8%,销量与产品组合下降7.5%;而2025年全年的销量降幅已经是6.6%。这意味着,增长引擎几乎完全由价格驱动,而消费者的“用脚投票”在加速,而不是在收敛。
9月底,公司将全年有机销售增长指引从4%—6%下调至0%—2%,这是年内第二次下调,最初的目标曾是6%—8%。股价随即录得当年3月那次下调以来的最大单日跌幅。
这里有一个容易被忽略的细节:提价伤害最深的,恰恰是瑞士莲最擅长的产品形态。管理层在解释下调时承认,高端礼盒和果仁糖系列的销量下滑最为剧烈,而价格较低的产品的抗压性反而更好。换句话说,瑞士莲的品牌溢价并没有消失,但它所依附的消费场景——欧洲中产家庭在节庆和日常中“稍微奢侈一下”的那部分支出——对价格的容忍边界,比公司模型假设的要窄得多。
沃格尔(Vontobel)分析师让-菲利普・贝尔奇在报告里写了一句很克制、但分量很重的话:“定价权,长期是瑞士莲的王牌,现在正在被检验。”检验的结果,并不好看。
为什么是欧洲先“绷不住”。
瑞士莲的麻烦,不在于“高端”本身错了,而在于它把欧洲当成了一个可以持续提取定价权的市场,却低估了这个市场的需求结构正在发生的变化。
德国、瑞士、英国市场给出了明确目标——“把欧洲业务拉回增长轨道”。这句话的潜台词是,欧洲仍然是基本盘,但基本盘的修复逻辑,必须从“提价保利润”切换到“修复量价关系”。
XIAOFEIZHI.02
中国一直在“名单”上,但从来没有站到过“C位”
如果故事只写到欧洲,瑞士莲的换帅不过是一次区域失速引发的常规人事震荡。真正让这件事值得放在消费财经的框架里重新审视的,是同一份公告里对中国市场的定位。
魏斯科普夫列出的工作重点中,亚太市场(中国、日本、澳大利亚)被归入“巩固强劲表现”的类别,与欧洲的“重回增长”并列。这个措辞很讲究:欧洲是“救火”,中国是“巩固”。但“巩固”二字,恰恰暴露了瑞士莲在中国市场长期以来的战略姿态——它做得不差,但远没有把中国放到它应该被放到的位置上。
中国市场的底牌是清晰的。最近数年,瑞士莲在华长期保持两位数增长。2026年7月,它在上海淮海中路开出了中国内地第一家直营品牌零售店,被内部视为“布局中国市场十年”的一个节点。国内巧克力人均年消费量仅约0.3公斤,和欧洲成熟市场存在量级差距;节日礼品,始终是国内巧克力消费最重要的场景之一。
在消费志看来,瑞士莲在中国面对的核心矛盾,从来不是“有没有增长”,而是“用哪种姿势增长”。它在中国走的是高端礼品路线,生肖礼盒、节庆限定、直营门店,都在强化“值得送出手”的品牌感知。这条路本身没有错,但它让瑞士莲在中国长期停留在一个“节庆脉冲型”的消费场景里,日常渗透的深度远远不够。而它的老对手费列罗,在中国走的是一条完全不同的路:用3—5元的小包装切入量贩零食和即时零售,把巧克力从“节日才买”往“随手可以买”的方向推,连续三个财年超额完成销量与利润目标。
这不是说费列罗的路径一定比瑞士莲“正确”。而是说,当欧洲的定价权故事进入尾声,瑞士莲需要回答一个它过去十年一直在回避的问题:中国到底是一个“高端品牌的增量点缀”,还是一个“必须用独立产品逻辑和渠道逻辑去深耕的战略市场”?如果答案偏向后者,那么中国就不应该只是临时CEO工作清单上的一个地名,而应该成为下一任CEO遴选时就被写进考卷的核心命题。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.03
换帅不是终局,校准才是
莱希纳在瑞士莲工作了33年,其中25年执掌德国市场,德国在他手上被塑造成瑞士莲在欧洲最大、最重要的单一市场。这段履历曾经是他接任集团CEO的最硬核背书,如今也成了董事会判断“问题超出单一市场执行层面”的反向注脚。当最懂欧洲的人也无法用旧公式把欧洲拉回增长,换人就不是追责,而是承认公式本身需要迭代。
魏斯科普夫的过渡期不会太长,正式CEO的遴选预计在2027年第二季度完成。
这意味着,下一任掌门人接手的将不是一个“需要修修补补的瑞士莲”,而是一个需要重新回答“增长从哪里来”的瑞士莲。欧洲的答案是修复量价关系,北美的答案是守住份额,而中国的答案,可能决定这家公司未来十年在亚太乃至全球消费版图上的位置。
在消费志看来,瑞士莲的换帅不应被读成一家百年品牌的衰退叙事,而应被读成一次战略权重的再分配。欧洲教会了瑞士莲如何做品牌溢价,但溢价的天花板正在逼近;中国教会它的,将是如何在一个人均消费偏低、场景高度集中、渠道快速重构的市场里,把“高端”从价格标签变成一种可持续的日常选择。
那才是比换一个CEO更难的事。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4616