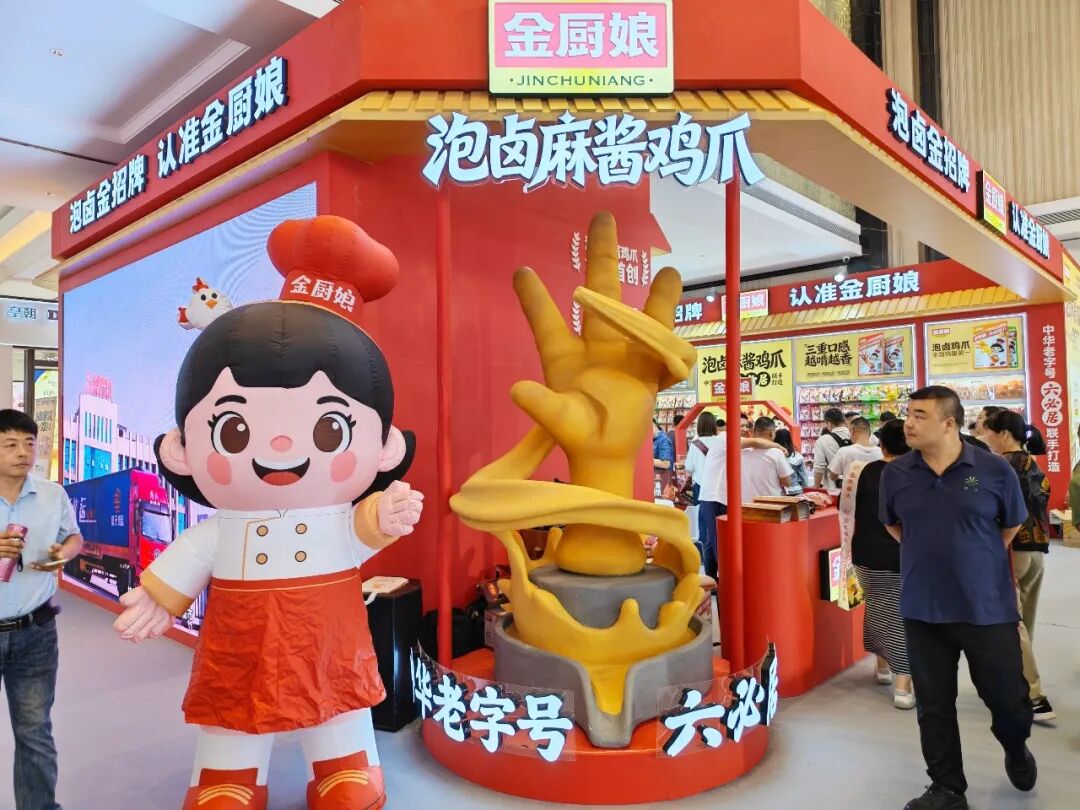
第115届全国糖酒会将于10月15日在南京国际博览中心开幕,展览总面积约18万平方米,超3500家中外展商参展,数十万件产品集中亮相。在秋糖正式开幕前,金厨娘将在南京丰大国际大酒店提前亮出一套与六必居的联名产品矩阵。
在讨论这个联名之前,我想先拆解一个零食行业的现象。
过去两年,盐津铺子旗下“大魔王”品牌与六必居联名推出的麻酱素毛肚,成为休闲零食赛道最具代表性的爆款案例之一。根据盐津铺子披露的投资者关系活动记录,这款产品问世仅16个月,便实现单月单口味销售破亿(含税);2025年3月单月销售额突破1亿元,8月进一步突破2亿元。2025年,盐津铺子休闲魔芋制品营收达17.37亿元,同比增长107.23%。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
一个风味、一个品类、一个老字号品牌,三者的组合产生了化学反应。
消费志认为,这个案例的底层逻辑并不复杂:六必居的麻酱是一个已经被广泛认知、但在零食场景中从未被系统开发过的风味符号。认知成本极低,应用场景空白——这是风味资产迁移的理想状态。当这样的风味符号找到一个合适的品类载体,爆款就有了可复制的结构性条件。
金厨娘与六必居的联名,正是把这套逻辑搬到了卤味赛道上。
XIAOFEIZHI.01
卤味赛道的“结构性困局”
要理解这次联名的价值,需要先看清卤味行业正在经历什么。
根据红餐产业研究院发布的《卤味品类发展报告2025》,2024年卤味品类市场规模为1573亿元,同比增速仅为3.7%,预计2025年微增至1620亿元。与此同时,截至2025年4月,全国卤味门店数量超过24万家,门店数在50家及以下的品牌占比高达85.6%,品牌集中度极低。
头部品牌的日子并不好过。
2025年上半年,绝味食品营收28.2亿元,同比下降15.57%,归母净利润同比下降40.71%;紫燕食品营收14.73亿元,同比下降11.46%,净利润同比下滑47.20%;煌上煌营收9.84亿元,同比下降7.19%。
消费志认为,这些数字反映的不是某一两个品牌的问题,而是整个休闲卤味品类面临的“价值感知困境”。
当消费者觉得一盒鸭脖的价格和它带来的满足感不再匹配时,他们会用脚投票。卤味行业过去几年的增长模式——开店、提价、再开店——已经触及天花板。
问题的本质是:卤味行业的产品创新,长期停留在“加辣、加麻、加酸”的横向维度,风味叠加了很多层,但真正能让人记住的差异化产品很少。消费者走进一家卤味店,能选的还是鸭脖、鸭锁骨、鸡爪这几样,差别无非是辣度不同、品牌不同。
XIAOFEIZHI.02
金厨娘的切入方式:不是颠覆,是卡位
金厨娘没有选择在巨头的主战场上正面竞争。
江苏金厨娘食品有限公司成立于2013年,品牌历史可追溯至1998年,2024年营业收入3.82亿元,参保员工232人,主营酱卤肉制品和泡卤鸡爪等休闲食品。这个体量在卤味行业中不算头部,但恰恰是“中等规模”给了它做风味创新的灵活性。
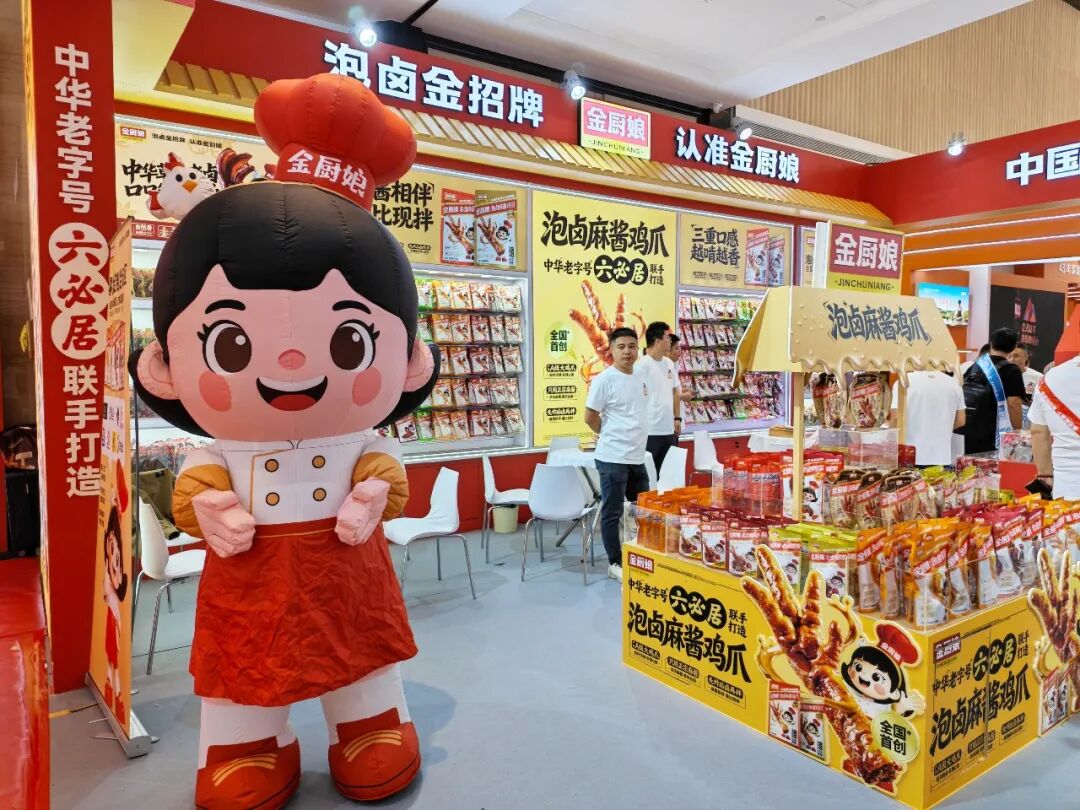
它的策略可以概括为“风味卡位”:不在存量品类中争夺份额,而是用麻酱这个风味变量,在鸡爪这个有广泛消费基础但品牌集中度极低的品类中,建立差异化的心智锚点。
鸡爪是中国卤味零食中消费基础最扎实的品类之一,但品牌集中度远低于鸭脖。
这意味着消费者对鸡爪品牌没有强忠诚度,选择一个新品牌的决策成本很低。如果麻酱鸡爪能在消费者心中建立起“想吃麻酱味就想到金厨娘”的关联,这就成了一种比渠道规模更持久的竞争壁垒。
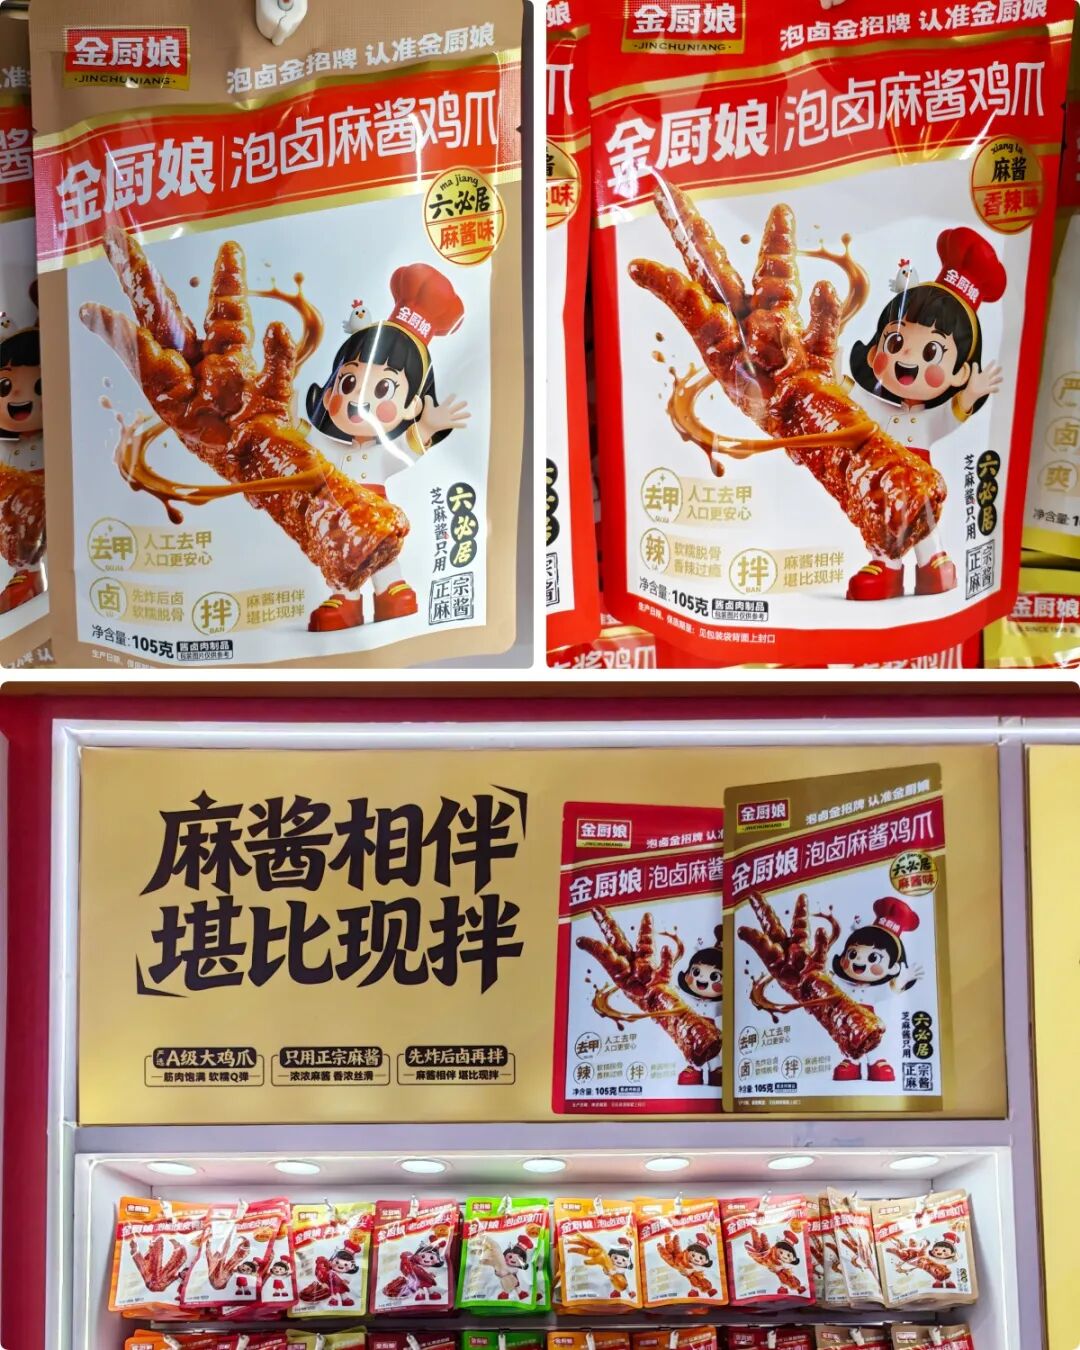
据公开信息,金厨娘麻酱鸡爪采用了“先炸、后卤、再拌”的三重锁香工艺,试图解决传统卤味“表面入味、内里寡淡”的痛点。
消费志认为,这套工艺的实质价值在于:把麻酱从“调味层”变成“结构层”——不是卤完之后蘸酱,而是在卤制过程中就让麻酱参与风味构建。麻酱的高油脂特性恰好提供了穿透食材本身的风味纵深能力,这是传统卤味调味方式很难做到的。
XIAOFEIZHI.03
六必居的“风味资产化”路径
六必居在这场联名中的角色,值得单独讨论。
始创于明正统元年(1436年)的六必居,数百年间恪守“六必”祖训,其酱菜制作技艺被列入国家级非物质文化遗产名录。但真正有商业研究价值的,是它在近年的品牌运营策略。
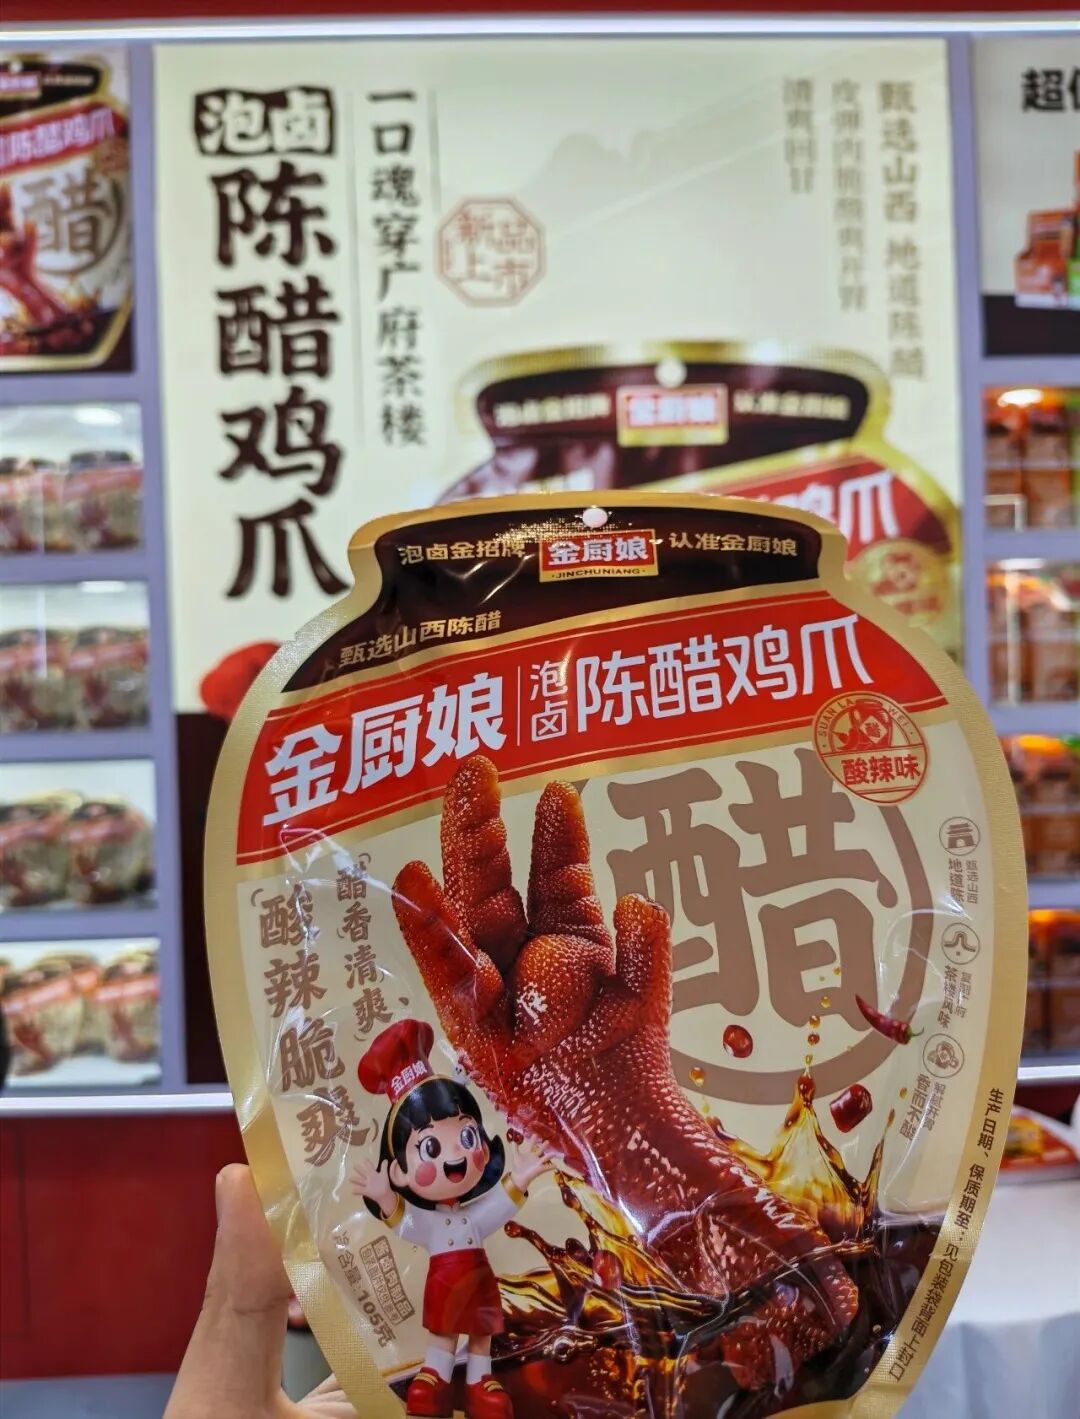
2026年3月,六必居在第114届全国糖酒会期间正式发布认证:其芝麻酱系列产品连续三年全国销量第一,该认证由艾媒咨询依据全国(不含港澳台)芝麻酱市场研究比对结果授予。这个认证的意义在于,它在消费者心智中强化了“麻酱=六必居”的等式。
在联名合作方面,六必居的版图已经覆盖了速食、烘焙、零食、饮品等多个品类:与统一、李子柒推出京味酱香炸面与二八酱味螺蛳粉,与义利共创二八酱味威化饼干,与盐津铺子共创麻酱味素毛肚。
二八酱奶茶、二八酱酸奶昔等产品,则让传统酱香在茶饮场景中焕新。需要说明的是,其中部分产品属于限定联名或快闪性质的合作,并非全部为长线量产商品。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
消费志认为,六必居的联名策略有一个清晰的底层思路:不是被动地“借品牌”,而是把六必居从一个“酱菜品牌”重新定义为一个“风味平台”。六必居的核心资产不是某款酱菜或某种酱料,而是“麻酱”这个风味符号在消费者认知中的独占权。每进入一个新品类,都是在为这个风味符号开辟新的消费场景。
金厨娘×六必居的联名,是这道等式第一次被应用到卤味品类。在消费志看来,这标志着六必居的联名策略从“零食化”走向了“主食品类化”——卤味的消费场景比零食更日常、复购更稳定,这是六必居风味资产向更深层消费场景渗透的关键一步。
XIAOFEIZHI.04
冷思考:两个需要验证的变量
当然,把麻酱从魔芋零食迁移到卤味鸡爪,存在需要冷静看待的变量。
第一个变量:品类载体的差异。
麻酱风味在零食领域成功的案例——麻酱素毛肚——依托的是魔芋这个“无色无味的味觉载体”。魔芋本身没有味道,可以完全被调味定义。但鸡爪不同,它有自身的肉质风味和胶质感。麻酱的醇厚与鸡爪的弹性口感能否形成互补而非冲突,需要真实的消费者反馈来验证。
第二个变量:地域偏好的差异。
麻酱在北方市场的接受度天然高于南方。金厨娘目前的渠道优势集中在华东和华南,如何用渠道策略弥合风味偏好的地域差异,是联名产品从“区域爆品”走向“全国大单品”必须跨过的门槛。
消费志认为,这次联名真正的看点不在短期铺货数据,而在于它能否验证一个假设:在卤味赛道,风味创新能否成为独立于品牌规模之外的增长驱动力。
如果这个假设成立,那么对整个卤味行业的启示是——与其在存量品类中卷价格、卷渠道,不如用风味资产迁移的方式去创造增量场景。这或许是比“某个联名产品卖了多少”更有价值的行业命题。
糖酒会从来不缺新品,但大多数新品在展会结束后便悄无声息。
金厨娘×六必居联名在南京秋糖的亮相,核心价值不在于展位大小或现场签约数量,而在于它是否能向行业传递一个清晰的信号:卤味赛道的下一次增长,可能不来自更多的门店或更低的折扣,而来自对风味资产的重新发现和跨界应用。
这条路能不能走通,市场和消费者会给出答案。
(本文综合公开行业资讯整理,信息/数据来源:盐津铺子投资者关系活动记录表(2025年10月28日)、红餐产业研究院《卤味品类发展报告2025》、艾媒咨询认证数据、第115届全国糖酒会官方新闻等)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/qiye/4290