一鸣食品做轻食,上个月赚足了眼球。
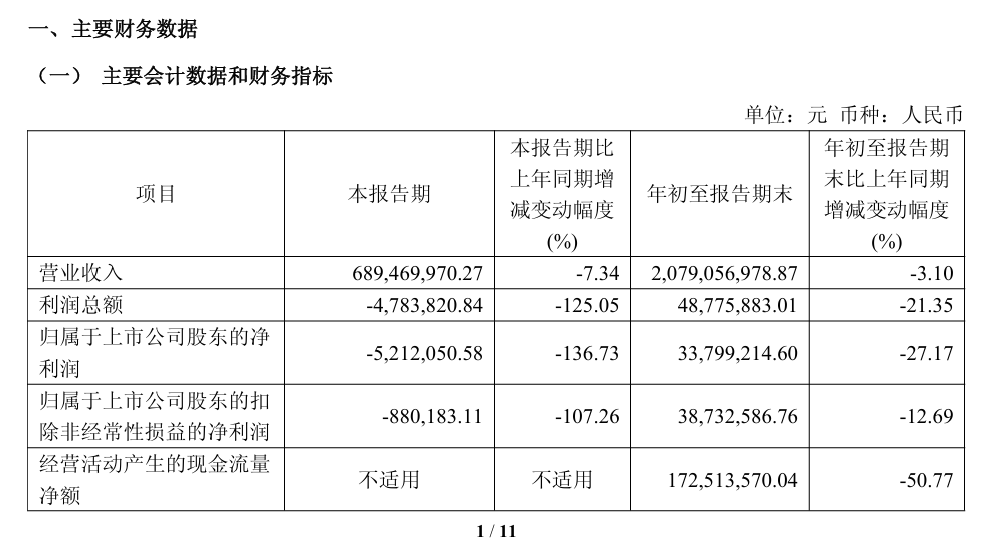
但热闹是轻食的,压力是奶吧的。Q3单季扣非亏损88万元,数字不大,信号不小——当“省钱”成为利润的主要来源,新故事就不能只是旧货架上多摆一排沙拉碗。
XIAOFEIZHI.01
Q3那笔88万的扣非亏损,比521万更值得看
单看归母净利润,一鸣食品Q3亏了521.21万元,去年同期还盈利1420万元,落差确实扎眼。
但真正把问题摊开的,是扣非净利润:-88.02万元。这意味着,剔除政府补助、资产处置这些非经常性损益之后,一鸣的奶吧生意在7到9月这个传统旺季里,主业本身已经站到了盈亏线的另一边。
把时间轴拉长一点,拐点的意味更清楚。
上半年一鸣还交出了一份“营收微降、利润涨两成”的成绩单,归母净利润3901万元,同比增长21.09%。但拆开看,那两成利润里有一部分是“省”出来的:销售费用从2.65亿元压到2.28亿元,同比降了13.86%;研发费用2369.93万元,同比降了10.84%。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
关掉低效门店、收紧开支,短期能把利润表修好看,可费用压缩有天花板,门店收缩却有连锁效应——Q3营收降幅从上半年的0.85%骤然扩大到7.34%,直营和加盟渠道的毛利率同步走低,整体毛利率同比减少了3.03个百分点。
省钱的边际收益在递减,收入端的失血却在加速。
现金流也在发出同样的信号。
前三季度经营活动现金流净额同比下滑50.77%,公司解释是集中支付供应商款项、营收下降、政府补助缩减共同所致。
对于一家每天要采购生鲜原料、支付门店租金和人员薪酬的连锁零售企业来说,经营现金流是比净利润更诚实的体温计。利润可以靠节流修饰,现金流骗不了人。
XIAOFEIZHI.02
奶吧的算盘,和轻食的账本,不是同一本
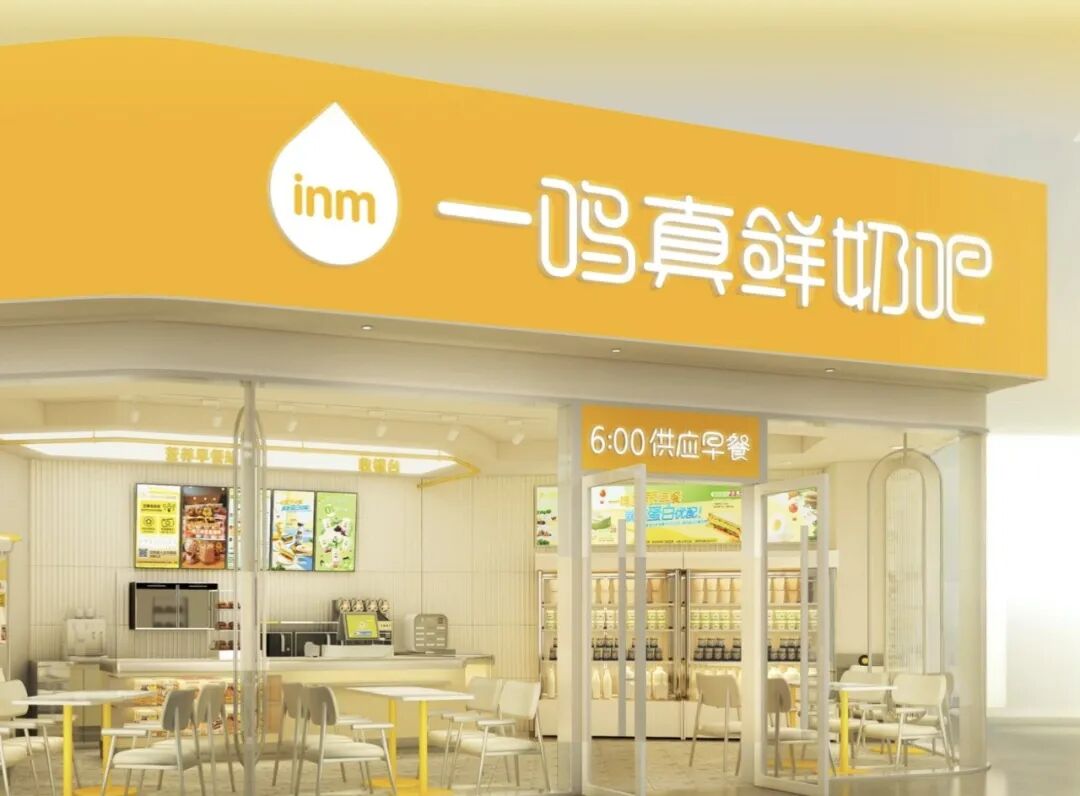
一鸣做轻食的底牌很明确:1877家在营奶吧(截至Q3末),一套跑了二十多年的“乳品+烘焙”短保供应链,以及“见轻Pro”轻食酸奶已经在线下门店卖了将近一年。从范围经济的角度看,复用现有门店网络和冷链能力去切轻食,边际成本似乎不高。
但“复用”这个词,在奶吧和轻食之间,共享的东西可能没有想象中多。
奶吧模型的成本结构是刚性的、可预测的:原料、烘焙生产、房租、人工,每一项都对应着相对稳定的产出节奏。一鸣的核心能力,是把“鲜奶+面包”做成一种高频率、低决策成本的日常消费,靠门店密度和复购把固定成本摊薄。
而轻食的账本完全是另一套逻辑:高损耗、低客单、强时段、快迭代。一份能量碗的食材周转窗口以小时计,出品稳定性、热量管控、高峰出餐效率,每一样都是独立于乳品烘焙之外的新功课。
行业里不是没有前车之鉴——据窄门餐眼统计,近一年全国新开轻食门店超过7000家,同期倒闭的也有6200多家,平均每天有17家店从这条赛道上消失。5000亿的市场规模是真的,但规模大不等于好赚钱,轻食恰恰是一个“看着宽、走着窄”的赛道。
更关键的是竞争身位。
一鸣不是轻食赛道里唯一的“跨界选手”。肯德基旗下的KPRO肯律轻食,能量碗已经是招牌主食,2026年一季度末门店超过280家,百胜中国年内两次上调开店目标,年底要开到800家。奈雪的茶推了“奈雪green”轻食店型,米村拌饭、陶陶居、东方甄选都在往能量碗里加自己的理解。
当一个品类从专业轻食品牌扩散到快餐、茶饮、中餐、零售全阵营的时候,后来者靠“我也有一款”很难建立区分度。一鸣的“乳品+轻食”组合——比如益生菌产品搭配低GI饭团——在逻辑上是有差异化的,但这个组合能不能跑出大单品,取决于研发迭代的速度,而上半年研发投入的收缩,恰恰是这件事里最不该出现的变量。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.03
“第二曲线”最怕的,是第一曲线的引力
一鸣食品的历史上,有过一次漂亮的转身。
从养鸡到开出第一家“真鲜奶吧”,把乳品和烘焙放进同一个门店,切的是早餐场景里一个此前没有被充分满足的需求。那次转身的本质,是创造了一个新的消费场景,奶吧本身就是产品。
轻食之于一鸣,逻辑不太一样。
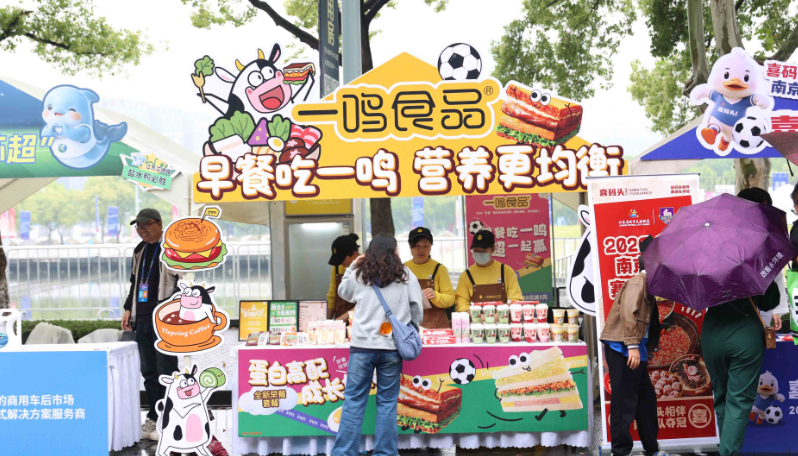
它更像是在已经定型的奶吧场景里,增加一个午餐/健康餐的时段和货架。这不是“第二次转身”,而是一次品类延伸。品类延伸没有错,但它对组织能力的要求和“开创新场景”完全不同:前者考验的是在既有成本结构里挤出增量,后者考验的是从零搭建一套新的盈利模型。
管理层对节奏的判断其实相当清醒。
华中市场目前武汉只有4家试点门店,轻食新品同步落地测试,公司明确说“预计2027年上半年华中板块能够对营收逐步形成实质性贡献”。这意味着,轻食在可见的报表周期内,还接不住奶吧主业的下行拉力。
而“见轻”系列2025年就以0蔗糖低GI酸奶的形态上过市,商标申请到2026年9月才提交,公司自己的定性是“品牌矩阵的前瞻性战略布局以及品牌资产系统化保护”。卡位没问题,但卡位和扛业绩之间,隔着产品打磨、损耗管控、单店模型验证一整套硬功夫。
在消费志看来,一鸣食品做轻食,真正要回答的问题不是“轻食能不能救业绩”,而是“轻食在组织里被放在什么位置”。如果它只是奶吧货架上的一个新品类,用省费用的逻辑去运营,那它大概率会变成又一个“有产品、没势能”的尝试。
如果它被当作一个独立的损益单元来对待——有自己的成本口径、迭代节奏和考核标准,允许它在早期不完美、但必须跑出可复制的单店模型——那1877家奶吧的网络,才有可能从“存量包袱”变成“分布式试验场”。
省出来的利润,买不到新赛道的入场券。
一鸣账上那88万的扣非亏损,提醒的正是这件事:第二曲线不会因为第一曲线需要它,就自动变得好走。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4590