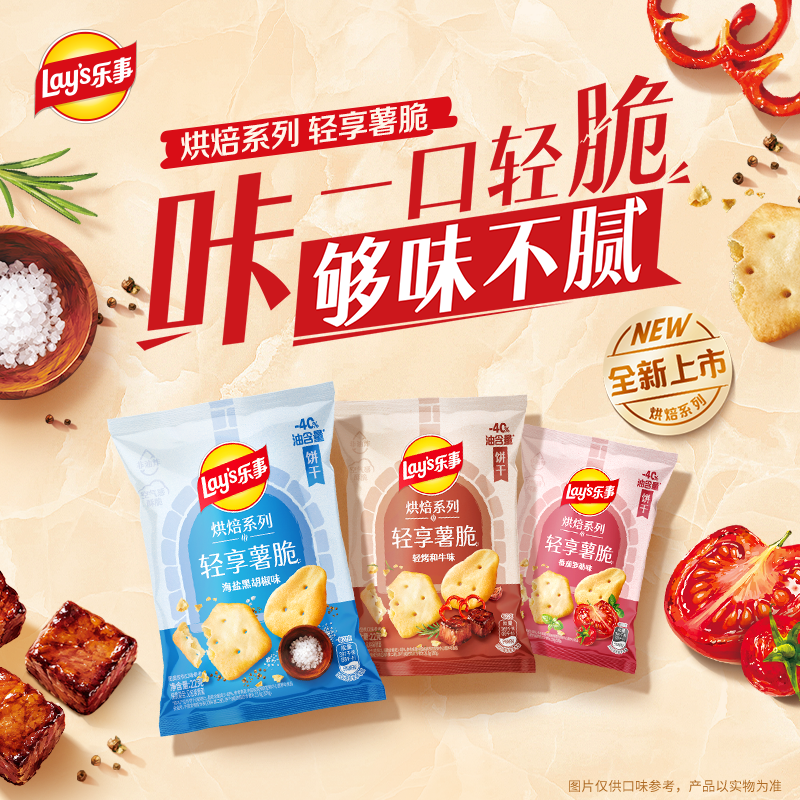
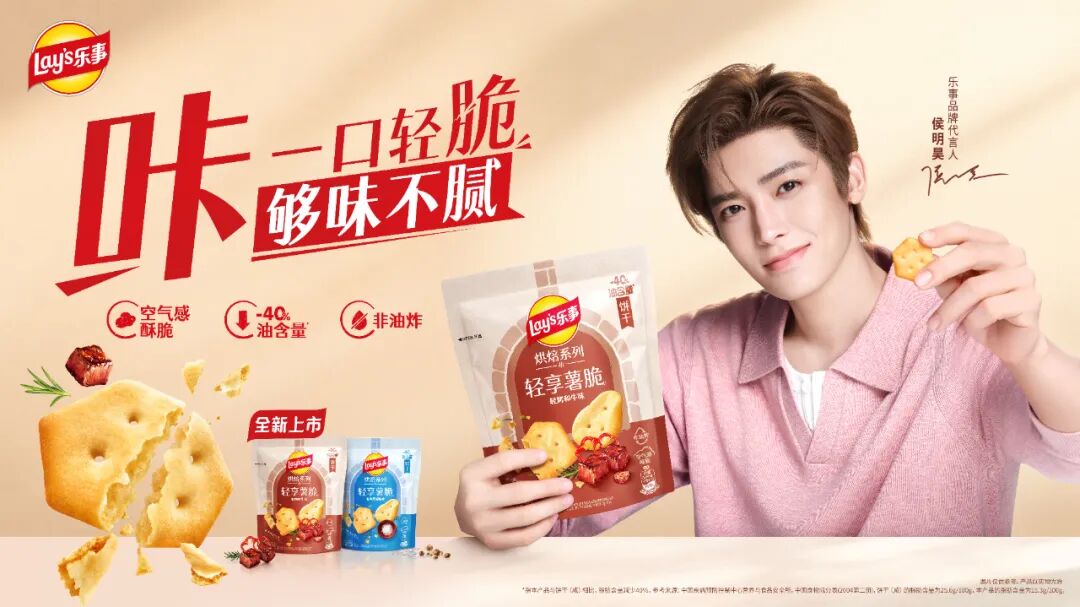
一个做了几十年薯片的品牌,突然推出一款饼干。多数人第一反应是“跨界”,但真正值得琢磨的,是包装上那个不算起眼的数字:马铃薯平均含量不低于50%。在一个以小麦粉为默认基底、以油脂为酥松前提的品类里,乐事做了一个“反常识”的选择。这个选择背后,是一套能力从旧品类向新场景迁移的完整逻辑。
文/消费志
乐事推出烘焙系列“轻享薯脆”,消息本身并不令人意外。咸味零食的边界这些年一直在被反复试探,饼干又是一个足够大的池子。但如果只把它理解为一次“薯片巨头顺手做饼干”的品类跨界,就错过了更有意思的部分。
这款产品最值得看的,不是“饼干”这个形态,而是乐事在马铃薯上做了一次资产逻辑的迁移。
XIAOFEIZHI.01
一个“不经济”的选择
恰恰是壁垒所在
传统咸味饼干的基底逻辑是清晰的:小麦粉负责结构,油脂负责酥松。面筋的形成会让饼干发硬,所以油脂在配方中承担着“抑制面筋”的功能性角色,喷油或油炸则是获得酥脆感的常规路径。
这套配方逻辑运行了很多年,稳定、成熟,也意味着后来者很难在“同样的基底”上做出真正的差异。
轻享薯脆走的是另一条路。
它以马铃薯和淀粉为基底,马铃薯平均含量不低于50%。这个比例在饼干品类里并不“经济”——马铃薯的原料成本和管理复杂度都高于普通小麦粉,但它带来的结果是结构性的:马铃薯基底本身就避开了小麦面筋过度形成的问题,产品不需要像传统饼干那样依赖大量油脂来“压制”面筋、换取酥松。于是,非油炸烘焙工艺才有了成立的配方基础。
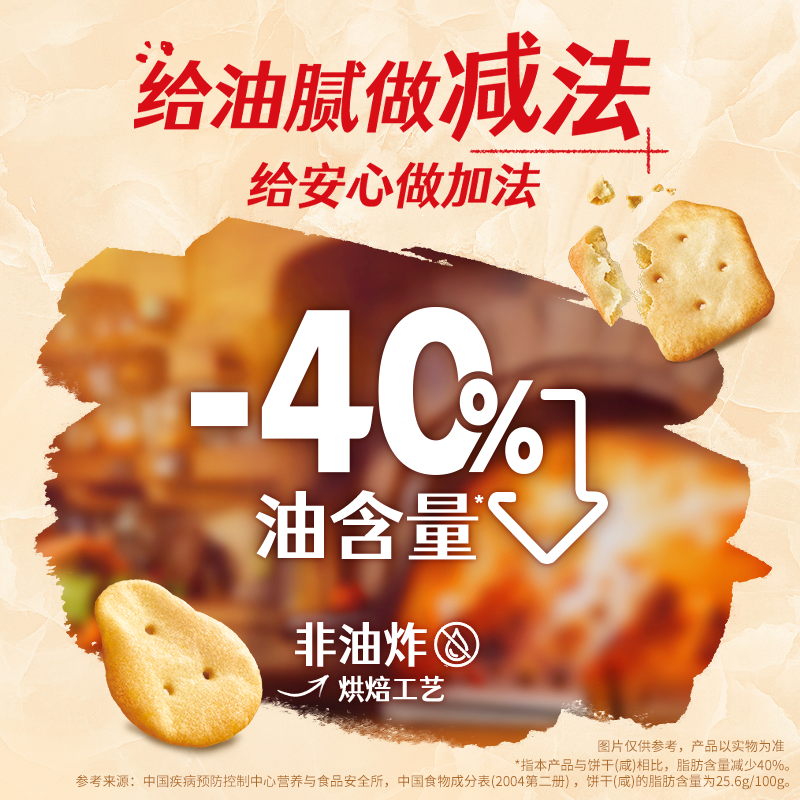
换句话说,“减油40%”不是一个营销数字的胜利,而是一个原料路径选择的自然结果。根据公开信息,该产品脂肪含量为15.3g/100g,对比基准是《中国食物成分表(2004第二册)》中咸类饼干25.6g/100g的脂肪水平。数字背后,是配方逻辑的分岔。
XIAOFEIZHI.02
马铃薯的“资产可迁移性”
比品类匹配度更值得关注
品牌延伸的经典讨论,往往围绕“品类匹配度”展开:消费者能不能接受一个薯片品牌做饼干?但乐事的案例指向另一个维度:核心资产的可迁移性。
乐事围绕马铃薯积累的能力,远不止“把土豆切成薄片炸脆”。
从品种筛选、订单种植、冷链短链运输,到加工端的稳定性控制,这套系统是重资产、长周期沉淀下来的。按照品牌对外公开宣传,乐事在中国已经形成规模化本土供应链,马铃薯可以在24小时内完成从农场采收、工厂加工到封装的全流程。
正是这种原料端的确定性,让“马铃薯含量不低于50%”从一句口号变成可规模化交付的产品事实。
更关键的是,这套能力迁移到烘焙场景时,没有发生“能力折损”。
马铃薯的品种特性、淀粉结构、风味物质,在薯片里是“脆”和“香”的来源,在薯脆里同样构成了产品的辨识度底色。乐事不需要在一个新品类里从零建立原料话语权——它把旧品类里已经被验证的资产,放到了一个需求逻辑相通的新货架上。
管理学上有一个观察:品牌延伸失败,很少是因为“消费者不接受”,更多是因为“企业在新品类里没有真正的能力支点”。品类看起来像不像,是表象;资产能不能继续定义标准,才是实质。
XIAOFEIZHI.03
“脆”的定义正在迁移
乐事接住的是一次口感范式的转移
轻享薯脆另一个值得拆解的关键词是“空气感酥脆”。它不只是一个形容词,而是一组工艺参数的结果:外酥内蓬、入口轻脆、不厚重、不发腻。
这恰好踩中了一个正在发生的消费变化。
后浪研究所《2025年轻人零食消费报告》显示,在零食口感偏好中,“酥脆”以71.3%的得票率位列第一。但“酥脆”本身正在分化:油炸带来的脆是直接的、高油脂介导的;烘焙带来的脆,则更偏向结构性的、轻盈的。
当消费者一边不愿放弃“咔嚓”的即时满足,一边又对入口的油感和负担变得敏感时,“脆”的供给方式就需要被重新设计。
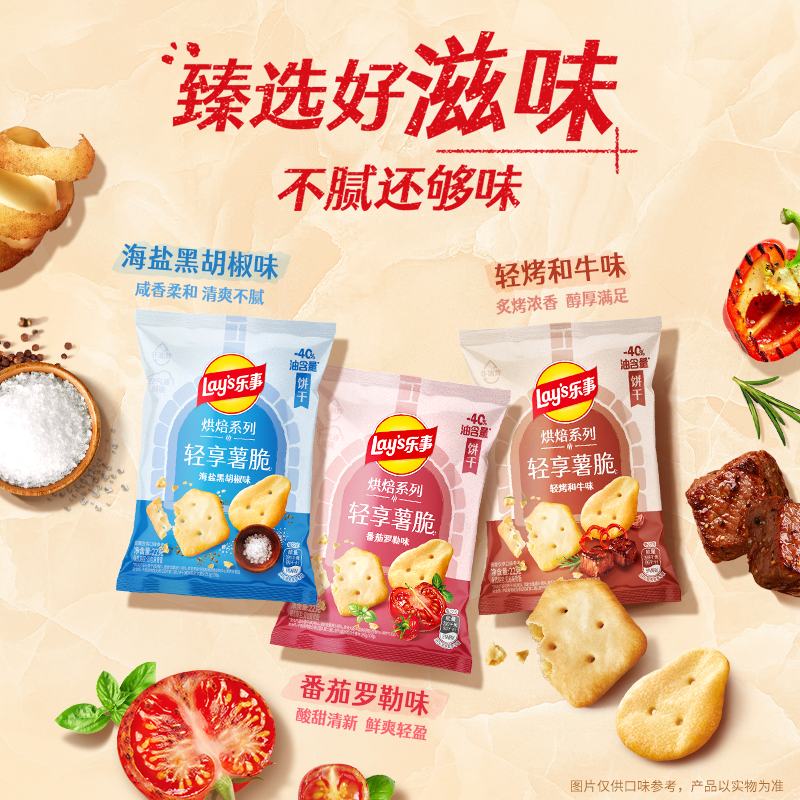
非油炸热风烘焙在这里扮演的角色,不是简单的“健康化标签”,而是用一条不同的工艺路径去逼近同一个感官目标。产品保留了薯片般的利落脆感,但入口的油脂包裹感被大幅削减,嚼完之后口腔的“厚重余味”也更轻。
在消费志看来,这不是在“好吃”和“轻盈”之间做取舍,而是在用工艺能力重新划定“好吃”的边界。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.04
渠道逻辑是结果,不是起点
不少行业稿件习惯将渠道和货架差异化作为独立分析板块,但在消费志看来,轻享薯脆的渠道空间,本质上是产品逻辑的延伸,而非起点。
自立袋对应独享场景,袋中袋对应分享和少量多次取用;全国性口味打底,渠道定制口味做圈层区分。这些设计的共同前提是:产品本身已经具备了在货架上被快速识别的能力——马铃薯基底带来的薯香、非油炸烘焙带来的“空气感”口感、以及包装正面醒目的减油信息,构成了一条完整的“三秒沟通链”。
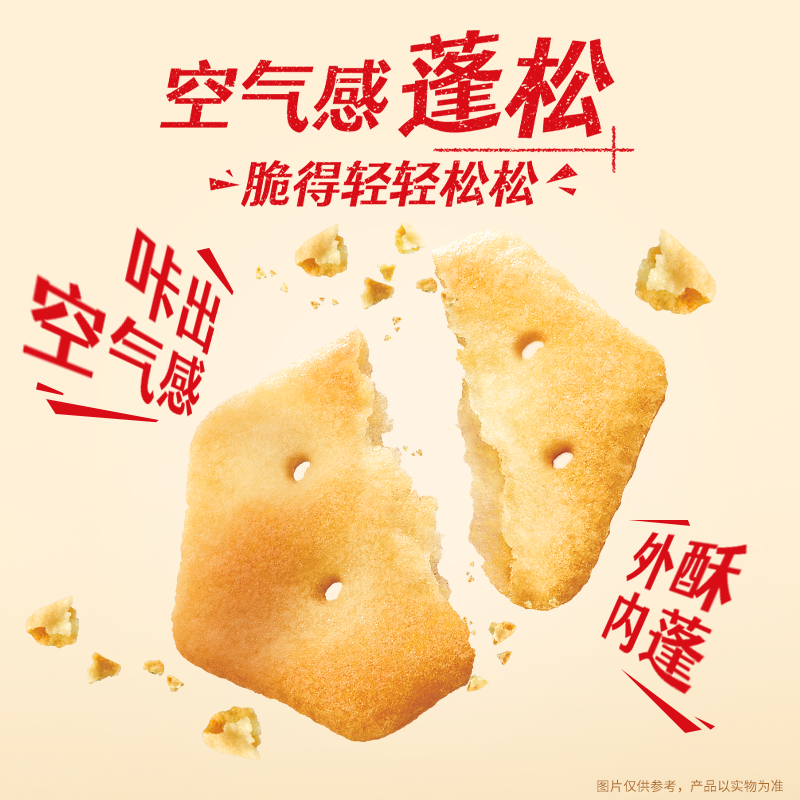
渠道策略的作用,是把这条链路的效率在不同终端形态里放大,而不是替代产品去“解释”自己。
对于经销商而言,一个有原料壁垒和口感差异的新品,比一个只靠包装和促销驱动的“伪新品”,市场教育成本要低得多。这也是资产逻辑和渠道逻辑之间的关系:先有不可替代的产品事实,才有可持续的货架位置。
XIAOFEIZHI.05
品牌延伸的边界,正在被重新书写
乐事轻享薯脆给行业提供的观察样本,不在“薯片品牌能不能做饼干”这个旧问题上。它真正提出的问题是:当一个品牌的核心能力足够深时,品类边界应该由什么来划定?
如果按“品类相似度”划线,薯片和饼干之间隔着配方体系、工艺路径和消费预期的多重差异。但如果按“资产可迁移性”划线,马铃薯的原料能力、风味研发能力、以及对“酥脆”这一感官命题的持续理解,完全可以在烘焙场景里继续成立。
在消费志看来,零食行业下一阶段的竞争,会越来越多地发生在“资产复用”的层面上,而不是“品类占位”的层面上。谁能把一套经过验证的底层能力,以不折损的方式搬进一个新场景,谁就有机会在新货架上继续定义标准——而不是仅仅增加一个SKU。
轻享薯脆未必是终极答案,但它至少说明了一件事:乐事做饼干,真正带过去的不是一块薯片的形状,而是一颗马铃薯从田间到货架的全部确定性。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5284