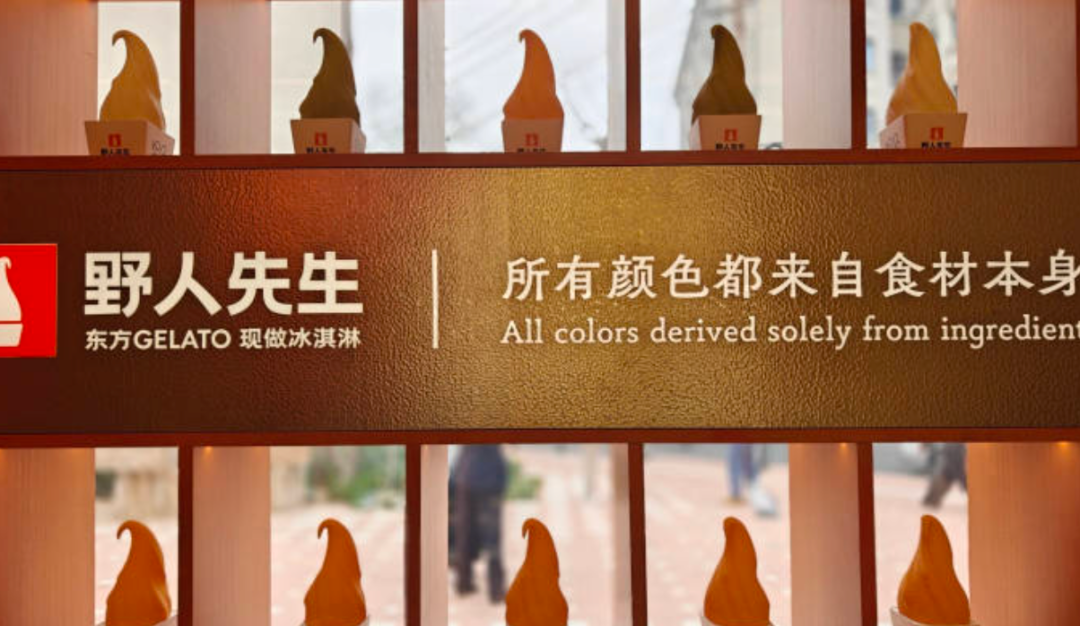
融资官宣第四天,老公司挂出注销公告。半个月前,一个加盟商在30米外新店的注视下砸了自己的门店。三件事挤进同一周,所有人都在问“野人先生怎么了”。但真正值得问的问题恰恰相反:一个用13年只开了100家店的品牌,凭什么在两年里撑住1800家?
文/消费志
11月3日,北京野人先生餐饮管理有限责任公司发布简易注销公告,公告期到11月23日。这家公司成立于2016年,注册资本100万元,法定代表人、唯一股东都是崔建维——野人先生的创始人,后更名为崔渐为。
看到“注销”两个字,第一反应很容易滑向“跑路”或“倒闭”。但把它放回时间线里看,画面会完全不同:10月30日,野人先生刚刚宣布成立15年来首轮融资,黑蚁资本入场;四天之后,老公司进入注销程序。与此同时,一个新运营主体早已搭建完成:2026年5月成立的北京野人先生品牌文化有限公司,注册资本1000万元,10月增资至1055.56万元,黑蚁资本关联方厦门逸代兴和彼岸宝瓶香港有限公司分别持股3.9145%和3.4539%,崔建维出任董事长。
旧壳退场,新壳登场,这不是溃败的信号,而是一个直营慢品牌在资本化门槛前的一次“换骨”。
但在消费志看来,真正值得拆解的,不是“注销会不会等于倒闭”这个伪问题,而是另一个被融资和砸店新闻同时掩盖的真问题:一个靠创始人巡店、靠“当天现做”的手感管了13年、只有约100家店的品牌,在两年内把管理半径拉大了近20倍之后,旧的那套治理工具还够用吗?https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
两年从100到1800
跑赢的是门店数,跑不赢的是管理半径
野人先生的故事有一个非常清晰的“断点”。
2011年,崔渐为在北京五道口开出第一家店,前身叫野人牧坊。
此后十几年,品牌保持一种近乎固执的克制:零融资、不做外卖、坚持直营,到2023年底门店始终在百家上下。崔渐为后来对媒体说过一句话,早期如果拿了投资,“那现在就是灾难”,因为无法按照自己的节奏发展。
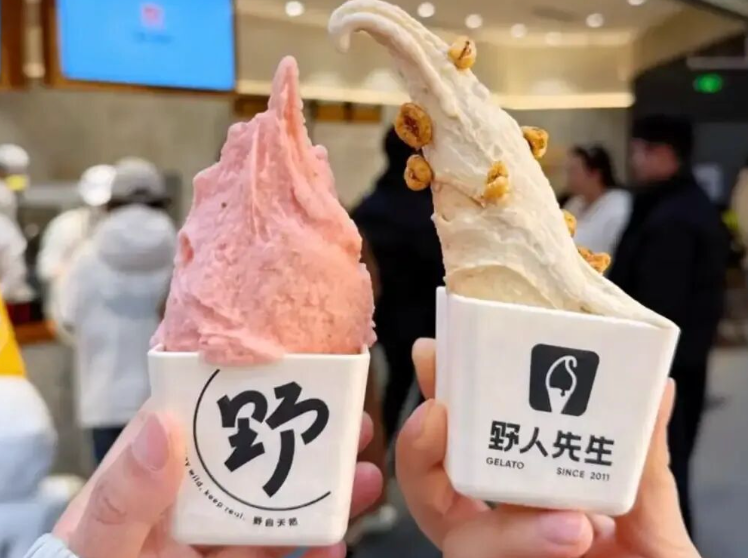
这个阶段的野人先生,产品逻辑是一家店一天只出六种口味,每种当天出锅一次,卖完不补。品控靠什么?靠创始人团队巡店,靠店员的手感,靠一个直营体系里层层传递的“现场判断”。
转折发生在2023年底:开放加盟。
2024年品牌更名野人先生,门店数从约100家快速抬升,2024年新开244家、2025年新开916家,到2026年10月官宣融资时,在营门店已经超过1800家。从公开门店规模看,它已经跻身国内连锁冰淇淋第一梯队,加盟店占比超过八成,直营店已不足10家。
问题不在于“加盟”本身。问题在于,从100到1800,管理半径的膨胀速度,跑在了组织能力铺设速度的前面。
直营时代,创始人的眼睛可以覆盖每一家店。加盟时代,品牌的“手”必须通过加盟合同、督导体系、供应链标准和利益分配机制,伸到1800个完全不同的经营主体那里。这四样东西,任何一样没有跟上,裂缝就会以最激烈的方式暴露出来。
杭州大悦城的砸店事件就是一个标本。2025年8月开业的这家门店,好评率接近99%,合同一年到期后品牌没有续约,而在同一层楼约30米外,另一家野人先生门店启动筹备。
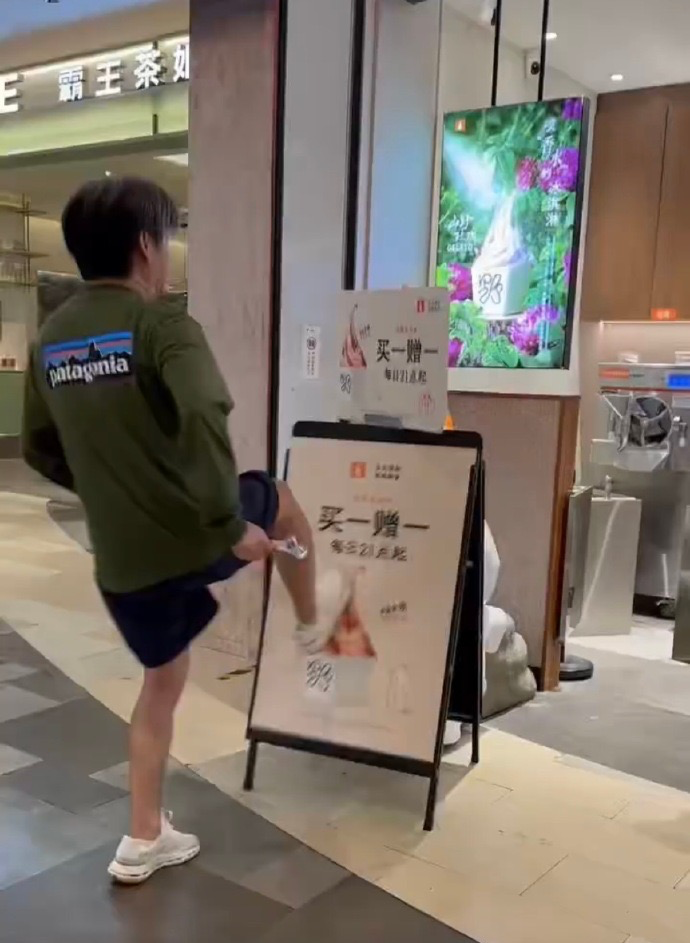
行业人士的判断很直接:正常加盟保护距离一般在500米以上,30米内落地两家同品牌门店,除非归属同一加盟商,否则放在绝大多数加盟连锁品牌中都属于异常情况。品牌方将原因归于“商场业态布局重新规划”和“合同自然到期”,但一个经营表现不差的加盟商,在新店咫尺之隔的局面下失去续约资格,暴露的不是单点纠纷,而是加盟体系在点位分配、续约规则和利益平衡上的制度化建设,没能跟上门店扩张的速度。
黑猫投诉平台公开信息显示,在指定统计周期内,野人先生加盟相关投诉条目超过700条,是这类矛盾的量化注脚。
XIAOFEIZHI.02
黑蚁买的不是1800家店
是“长大之后还能不能站住”的答案
如果只看规模,黑蚁资本进场的时间点确实反常。多数消费品牌选择在大规模扩张前完成融资,野人先生走出了相反路径:门店先冲到1800家体量,才第一次对接外部资本。
但黑蚁的逻辑恰恰不在规模本身。
管理合伙人何愚的观点被多家媒体引用:Gelato带来的愉悦感简单直接,天然跨越地域与文化;在增长放缓、消费分化的环境里,品牌依靠稳定产品和门店体验持续激活需求,才是资本看重的内核。换句话说,黑蚁投的不是“已经跑出来的1800家门店”,而是品牌证明自己具备规模化能力之后,能不能在大体量上稳住基本面。
这个判断里藏着一层容易被忽略的张力。
黑蚁在投资框架里会区分体验导向与效率导向两类生意,体验型品牌的价值根基来自产品差异和品牌沉淀,而不是单纯堆门店数字。但野人先生过去两年的扩张曲线,本身就是一条效率优先的曲线。
崔渐为用“前端喜茶,后端蜜雪冰城”来概括这套组合:前端守住门店里看得见的现做体验,后端追求供应链的极致效率。融资用途里,供应链排在第一位,其次是品牌运营、门店拓展和海外模型探索。
这就构成了野人先生当下最核心的矛盾:它用一个“快”的加盟模型跑出了规模,现在必须用一笔“慢”的钱把后端补到配得上这个规模。
注销老公司、搭建新平台、引入黑蚁、设置香港股东与海外顶层架构,这些动作放在一起,指向的是一个组织从“创始人驱动的直营体”向“资本驱动的连锁体”的切换。至于注销动作是否服务于上市相关的主体梳理,目前没有公开信息佐证;老公司承载了多年的加盟合同与消费纠纷,注销公告期本身,也是债权人提出异议的法定窗口。
但可以确认的是:野人先生正在主动拆掉自己穿了十年的旧衣服,而新衣服的合身程度,取决于它能不能把直营时代的手感,翻译成加盟时代可复制、可监督、可问责的系统。
XIAOFEIZHI.03
高端冰淇淋在退潮,Gelato在涨潮
但潮水不保证每一家都能上岸
把镜头拉远一点,野人先生的“长大焦虑”不是孤例。
2026年的冰淇淋市场正在经历一场剧烈的结构换挡。
哈根达斯在华门店持续萎缩,并传出出售中国大陆门店业务的消息;钟薛高走向破产清算;马上赢数据显示,2026年第二季度雪糕、冰淇淋类目线上销售额同比下滑10%,20元以上产品的消费者接受度仅6.94%。“雪糕刺客”的时代正在被平价化清算。
但Gelato是另一条曲线。
艾媒咨询数据显示,2019年至2024年国内Gelato市场规模从54.3亿元增长到122.22亿元,年复合增长率17.62%。现制、现做、可感知的“体验溢价”,让Gelato在包装冰淇淋退潮的同时逆势扩容。野人先生卡在28—38元的价格带,恰好站在高端包装冰淇淋往下掉、现制体验往上走的交叉口上。
消费志认为,这个交叉口既是野人先生最大的机会,也是它最脆弱的软肋。机会在于,它用一个可标准化的“中央工厂预处理+门店终端制作”模型,把Gelato从手工精品店的小众赛道拉进了连锁规模化的射程。软肋在于,这个价格带的溢价必须被持续感知到——一旦消费者觉得“现做”只是招牌上的两个字,28元就会从“体验溢价”滑向“价格刺客”。
罗永浩2026年9月的吐槽之所以引发共振,本质上不是口味之争,而是消费者对“这个价格到底在为什么买单”的一次公开追问。
新茶饮玩家的集体入场让这道题更难了。霸王茶姬的“茶拉朵”定价18—26元,喜茶同类产品19元起,奈雪17—23元,蜜雪冰城用2—6元覆盖下沉市场。野人先生的主力价格带在这些对手之上,但它面对的竞争已经不是“谁更便宜”,而是“谁能让消费者在30元的预算里,把冰淇淋而不是奶茶作为首选”。它的对手不是DQ,不是哈根达斯,是每一个在商场里和它争夺同一笔“即时愉悦预算”的现制饮品品牌。
XIAOFEIZHI.04
冰淇淋只是表象,组织才是真正的产品
回到注销这件事本身。一家注册资本100万、由创始人全资持有的老公司退出,一个新平台带着外部股东和董事会结构登场,这在资本语言里叫“重组”,在组织语言里叫“换操作系统”。
野人先生前13年证明了一件事:一个品牌可以靠克制、靠手感、靠创始人对每一家店的凝视,把单店模型打磨到极致。后两年它证明了另一件事:加盟可以把规模在24个月里放大近20倍。
但它还没有证明第三件事:当门店数从100变成1800,当经营主体从“自己的店”变成“别人的生意”,当品牌从“崔渐为的野人先生”变成“黑蚁和香港股东也坐在董事会里的野人先生”,那套曾经让它在100家店的体量上活得很好的治理方式,能不能被重写成一套在1800家店的体量上依然有效的制度。
砸店事件是旧治理工具失效的症状,700条投诉是同一个症状的长尾,注销和融资是同一场手术的两端。
手术能不能成功,不取决于公告期什么时候结束,也不取决于海外架构最终指向哪里,而取决于一个更朴素的问题:野人先生能不能让一个在三线城市独自守店的加盟商,做出和北京五道口第一家店一样让顾客愿意排队的东西。如果能,1800就是起点;如果不能,1800就只是一个被融资和注销同时放大的数字。
在消费志看来,野人先生过去十五年的故事,前半段是关于“慢”的信仰,后半段是关于“快”的代价。而它接下来要写的,是一个中国连锁消费品牌迟早都要面对的中场命题:长大本身不是成就,学会在长大的体量上不散架,才是。
你愿意为一球“当天现做”的Gelato付28元,还是用同样的预算去买一杯喜茶或霸王茶姬?在评论区聊聊你的“30元即时愉悦预算”会投给谁。
#野人先生#Gelato#黑蚁资本#加盟连锁#消费观察
(本文综合公开行业资讯整理,信息/数据来源:食品内参,《刚拿到黑蚁资本的钱就注销“老公司”,野人先生忙着整理家底,加盟商却要自己过冬》;艾格资本,《15年没引入外部股东,门店却开了1800家,黑蚁资本为什么现在进场》;新消费,《野人先生获首轮融资背后:2000亿冰激凌市场的角逐》;消费解码,《野人先生首轮融资:国民级冰淇淋连锁的底气,要看供应链补不补得上?》;未来消费Lite,《野人先生终于坐不住了》;36氪,《钟薛高6.9元、喜茶19元,28元的野人先生还剩多少溢价》;澎湃新闻,《野人先生急速扩张“隐忧”:30米内开两家加盟店致商户愤怒“砸店”》;零售商业财经,《野人先生冰激凌获首轮融资》;新浪财经,《Gelato狂飙,新茶饮失速:谁在争夺年轻人的30元预算?》;艾媒咨询,《2026-2027年中国冷冻饮品行业发展现状与消费趋势调查分析报告》;11.窄门餐眼门店统计数据。)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5223