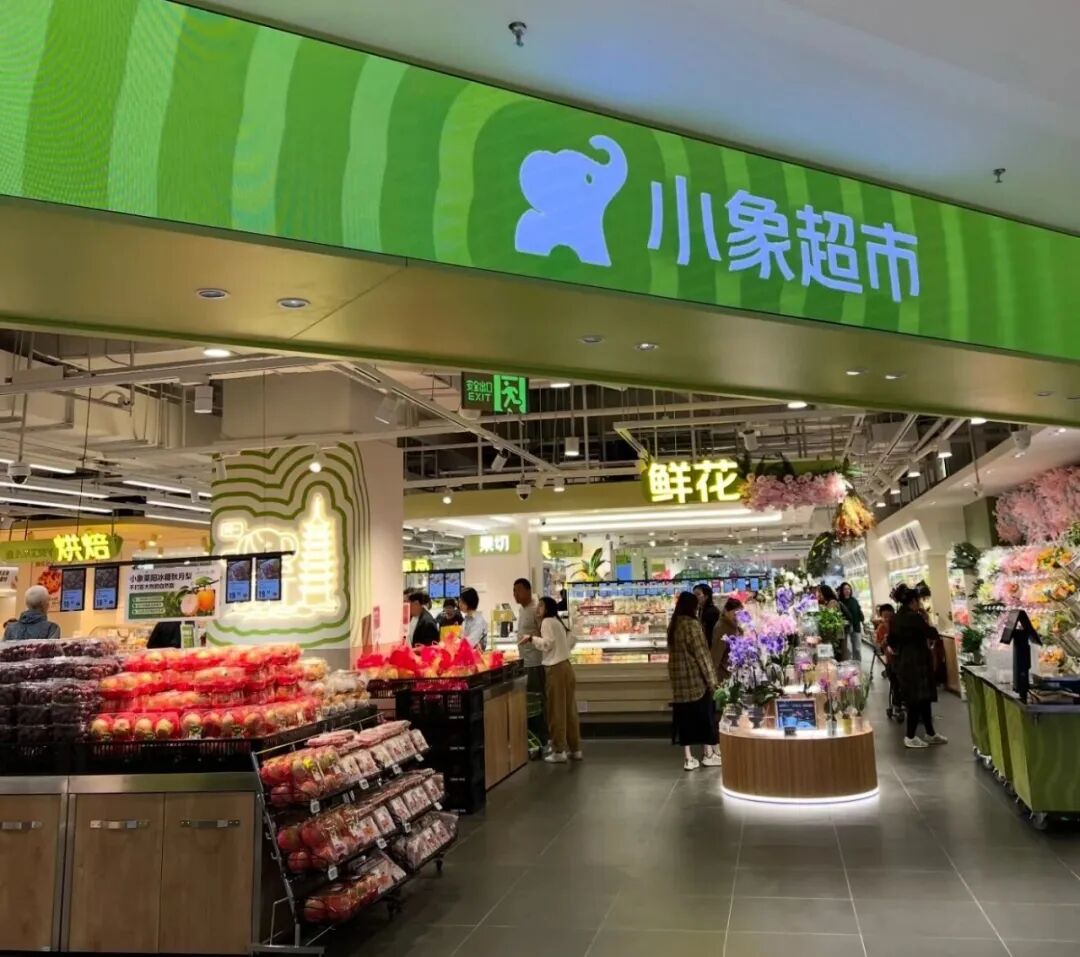
11月20日,龙湖重庆江岸天街B1层,小象超市西南首家大店即将开门营业。距离它在重庆第一次用前置仓送出“30分钟达”的那一单,不到8个月。一家已经用仓网覆盖上百座城市的公司,为什么偏偏在一座城市里,先把“快”跑熟,再把“逛”补上?答案不在开店速度里,在密度这两个字里。
文/消费志
重庆南坪,龙湖江岸天街B1层,超5000平方米,10000+全球臻品,生鲜、烘焙、明厨现制,到店与到家并行。11月20日,小象超市把西南第一家线下大店落在这里,全国线下门店数随之来到第9家。
单看数字,第9家店放在小象今年的开店节奏里并不算突兀。2025年12月北京万柳首店,2026年4月宁波鄞州,7月杭州,8月宁波宏泰与深圳领展中心城,9月江门、镇江、南昌三城连开,到11月8日已有8家大店在营。但如果只把重庆看作“第9个格子”,就漏掉了这家店真正值得读的地方。
重庆是小象首个先跑通前置仓网络,再落地线下大店的城市。2026年3月31日,小象超市以纯前置仓模式进入重庆,首批站点覆盖两江新区、九龙坡,服务半径2到3公里,最快30分钟送达。
8个月后,大店在同一座城市落地。先仓后店的路径其他城市也有尝试,但重庆的特殊性在于,仓和店面向同一批用户、共用一套城市履约网络,持续沉淀同一个品牌认知。
它不是从零起步新开一家门店,而是在已经跑起来的本地底盘之上,叠加一层新的能力。
在消费志看来,理解小象重庆这步棋,关键不是问“为什么有了仓还要开店”,而是换一个问法:前置仓和大店,各自在解决什么“密度”,以及两种密度叠在一起之后,一家零售企业在同一座城市里能做成什么原来做不了的事。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.01
前置仓卖的是“时间密度”
大店卖的是“体验密度”
前置仓的效率逻辑,是把商品布置在离消费者更近的点位,用空间换取配送时效。
标准前置仓大多仅有数百平方米,SKU精简至数千,拣货链路短,骑手可以快速取货出发。申万宏源针对美团闪电仓的测算显示,仓均坪效可达83.3元/平方米/天,高于传统便利店约41%,毛利率约50%,这套效率来自窄SKU、高周转、就近履约的模式。
需要留意的是,该测算针对闪电仓业态,不能直接等同于小象前置仓的经营水平。前置仓所构建的密度,本质是履约密度:在有限空间承载更多订单,在固定时段送出更多包裹。
但履约密度存在明显天花板。
鲜活海鲜的挑选、现烤面包的香气、一块牛排煎制时的烟火气,这些感受很难通过线上图片和评价完整传递。消费者判断食材新鲜度,很大程度依赖视觉、嗅觉、触觉的现场感知。
线下大店补齐的,正是这份体验密度。北京万柳首店开业时,烘焙、现制熟食、简餐和自有品牌专区,被放到和生鲜同等重要的位置;深圳华南首店将生鲜占比提升至七成,搭配明厨现制区域,开业三天带动所在购物中心总销售额环比提升35%、总客流环比提升50%。
这些数据不是在证明线上渠道乏力,而是说明线下空间,可以触达线上货架难以撬动的那一部分消费决策。
小象在重庆的8个月,刚好给两种密度排好了落地顺序。
仓先行,让“快”成为当地用户对小象的第一印象;门店随后落地,再建立“逛”的第二层认知。这个先后本身就是策略:先用即时履约培养用户习惯,再依靠实体场景增厚品牌感知。
如果顺序颠倒,先开大店再铺仓,新店需要从零积累客流与用户心智,单店爬坡的成本会高出不少。
XIAOFEIZHI.02
“1+N”真正难的不是开一家店
是让一张网多出一个“锚点”
行业通常把小象的线下模型概括为“1+N”仓店一体:一家数千平方米的大店作为体验核心与区域枢纽,周边配套多个前置仓承接日常到家订单。
南昌T16店常被视作这套思路的样本:白天作为生鲜占比超七成的品质超市对外营业,夜间闭店之后切换为片区枢纽仓,给周边前置仓完成集货补货。同一份租金,白天承接到店客流,晚上承担履约调度。
这套描述很容易让人把焦点放在“大店兼顾仓储功能”上,但重庆的试验重心并不在此。这座城市真正在验证的命题,是线下大店能否成为整张城市仓网里的锚点,而不只是新增一条销售渠道。
纯前置仓网络里,各个仓点是平铺分布的,每个站点服务周边2至3公里,补货依靠城市中心仓,站点之间不存在层级关系。
这套结构效率很高,但短板同样突出:商品丰富度会受拣货逻辑约束。仓里选品优先考量动销、拣取难度和周转稳定性,适合承接高频刚需,很难承载足够多元的商品选择。
当大店加入之后,整个网络的结构发生变化:大店可以容纳更宽的SKU、更强的现制品类、完整的自有品牌陈列;同时作为片区枢纽,周边前置仓不必各自背负过重的库存压力,线上页面却可以呈现更丰富的可选商品。
换句话说,前置仓负责“买得到、送得快”,大店负责“卖得宽、信得过”,两者叠加,才能实现既宽又快。
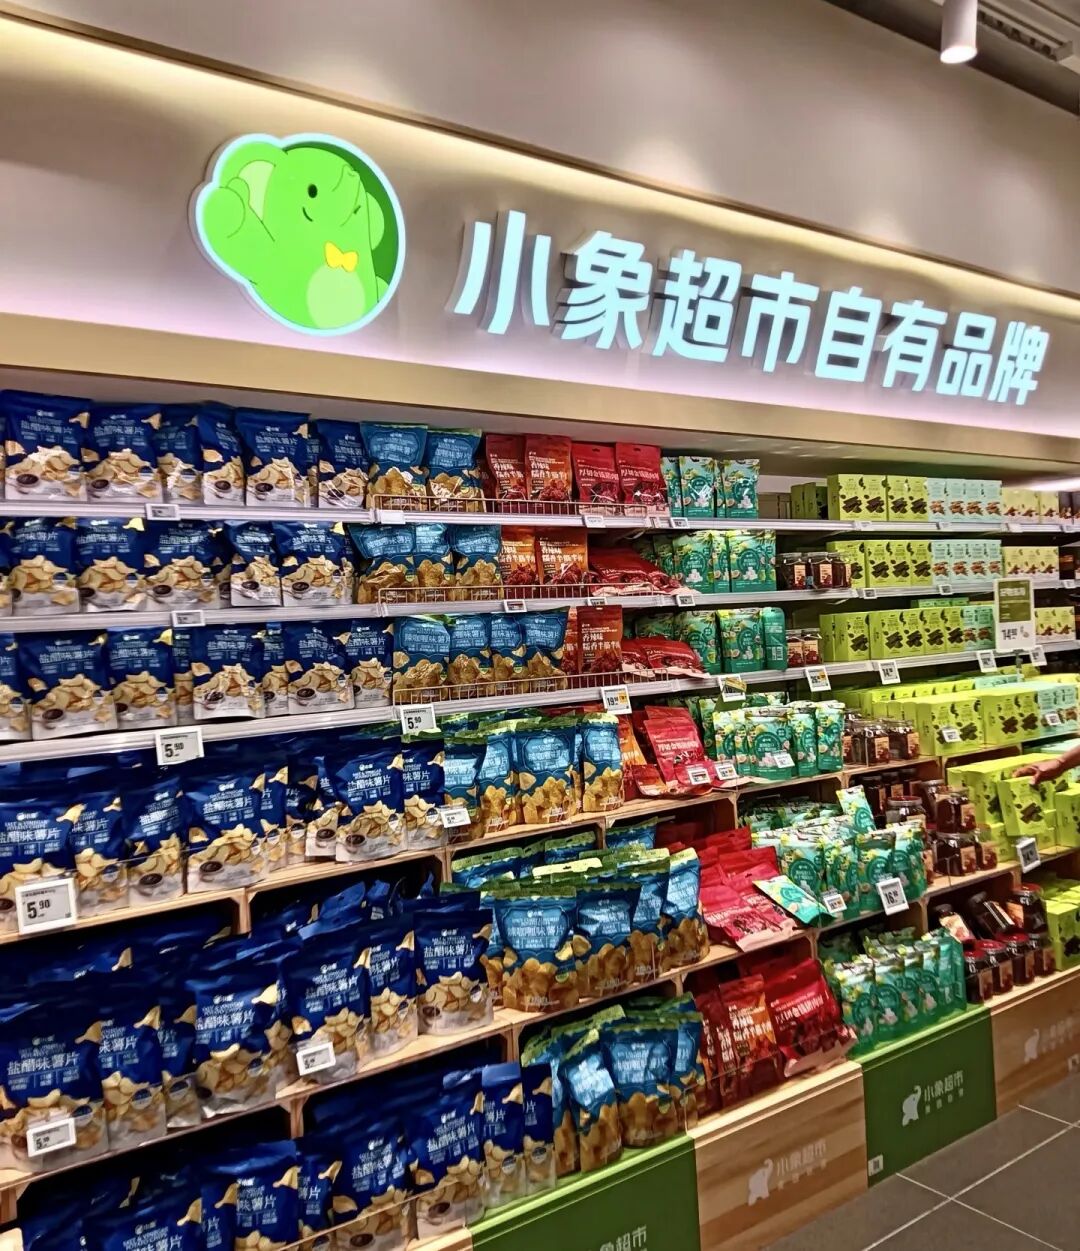
小象自有品牌占比目前落在30%到40%区间,毛利率高于同类商品10到15个百分点。自有品牌的培育,恰恰离不开线下场景来建立品质感知与信任:消费者站在货架前翻看一款自有商品,产地信息、配料表、实物质感带来的感受,远强于在手机屏幕里快速划过。
大店相当于自有品牌最好的实体说明书,自有品牌反过来支撑门店的毛利结构。这套正向循环,单靠前置仓跑不通,只做线下大店又很难做到足够快。https://wxa.wxs.qq.com/tmpl/qg/base_tmpl.html
XIAOFEIZHI.03
一座“消费密度”正在上升的城市
给了仓店叠加最好的试验场
如果换到即时零售渗透率已经很高、线下商超供给饱和的城市,先仓后店的账未必能算得通。重庆的独特优势在于,本地消费大盘,同时给即时零售、品质线下超市留出增量空间。
2026年前三季度,重庆全市限额以上批零单位通过互联网实现的商品零售额同比增长7.0%,即时零售被官方列为拉动本地消费市场向好的因素之一。重庆“十五五”规划纲要将即时零售纳入新型特色消费业态,规划网络零售额目标突破3500亿元,社会消费品零售总额目标在2万亿元以上。
南坪商圈本身也具备扎实客流基础:龙湖江岸天街日常日均客流在4.5万到5.7万人次区间,节假日商圈客流可达百万级别。仓面对持续扩容的线上即时消费池,门店承接商圈稳定的到店流量,二者不是互相分流,而是在同一座城市里各自承接新增需求。
小象在重庆的仓网拓展节奏,也印证了这一点。
3月底上线之初,首批站点覆盖两江新区和九龙坡,之后逐步延伸至渝中、南岸,西南总部落地两江新区观音桥街道。8个月之内,仓网先在南岸周边验证履约需求,再把大店落在南坪,相当于在需求已经跑通的片区,新增一个高体验节点。
这不是仓的任务做完,再交给门店接力,而是仓的数据指引门店选址,门店落地之后,反过来拉高整张仓网可供给的商品宽度。
XIAOFEIZHI.04
零售巨头都在做“店仓融合”
但小象的切口不一样
“店仓融合”并不是小象独有的方向。
山姆的“大店+云仓”、京东七鲜的“1+N”、盒马把前置仓纳入“1店+N仓”的立体生态,都在回答同一个行业命题:线上获客成本走高之后,线下空间和近场履约能力如何互相赋能。
各家大方向趋同,但切入路径各不相同:有的从成熟大店出发,补齐到家履约;有的从供应链底座向外铺设触点。小象走的路,则是从已经跑通的前置仓网络向上补充线下体验,大店是在现有履约网络之上做增量,而不是重新搭建一套全新体系。
这也能够解释,为什么小象大店偏好成熟购物中心B1层,部分门店直接承接传统超市退场留下的铺位。B1层自带商场稳定客流、配套冷链与货运通道,原有超市遗留物业还能压缩改造周期。
小象并不指望门店凭空创造商圈人流,而是在已经具备客流基础的点位,安放一个可以承接即时零售品牌势能的实体空间。重庆江岸天街B1层,逻辑一脉相承:南坪核心商圈、龙湖的商圈运营能力,叠加小象已经运营8个月的本地仓网,多重条件汇集在同一个点位。
在消费志看来,小象在重庆做的这件事,本质上是一次“零售密度”的重新排列。前置仓把“时间密度”推到极致,线下大店补足“体验密度”和“商品宽度密度”;而重庆用8个月的时间差,让两种密度在同一座城市先后落地、互相校验。第9家店本身不是终点,甚至算不上最重要的数字。
关键在于,当一张仓网在一座城市里沉淀出稳定用户习惯之后,大店就不再是一家从零起步的实体店,而是一张已经绷紧的网上的那个“结”——它让整张网络,从“快”走向“又快又厚”。这个结能不能打好,重庆会交出第一份完整样本。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5277