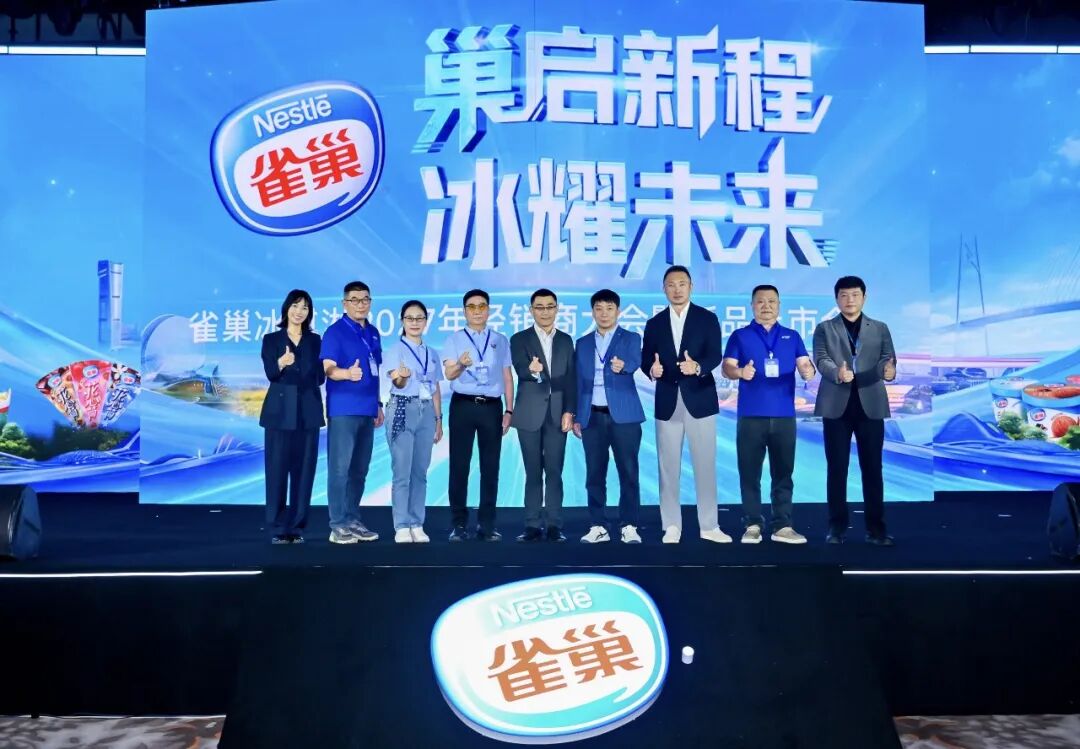
行业增速温和,它却连续两年双位数增长;别人在冰柜里抢排面,它把冰淇淋”种”进了餐厅的菜单。雀巢冰淇淋2027年度经销商大会上,负责人许岱交出了一份结构远比数字精彩的成绩单。
文/消费志
在一个年增速只有个位数的市场里,连续两年跑出双位数增长,是什么水平?
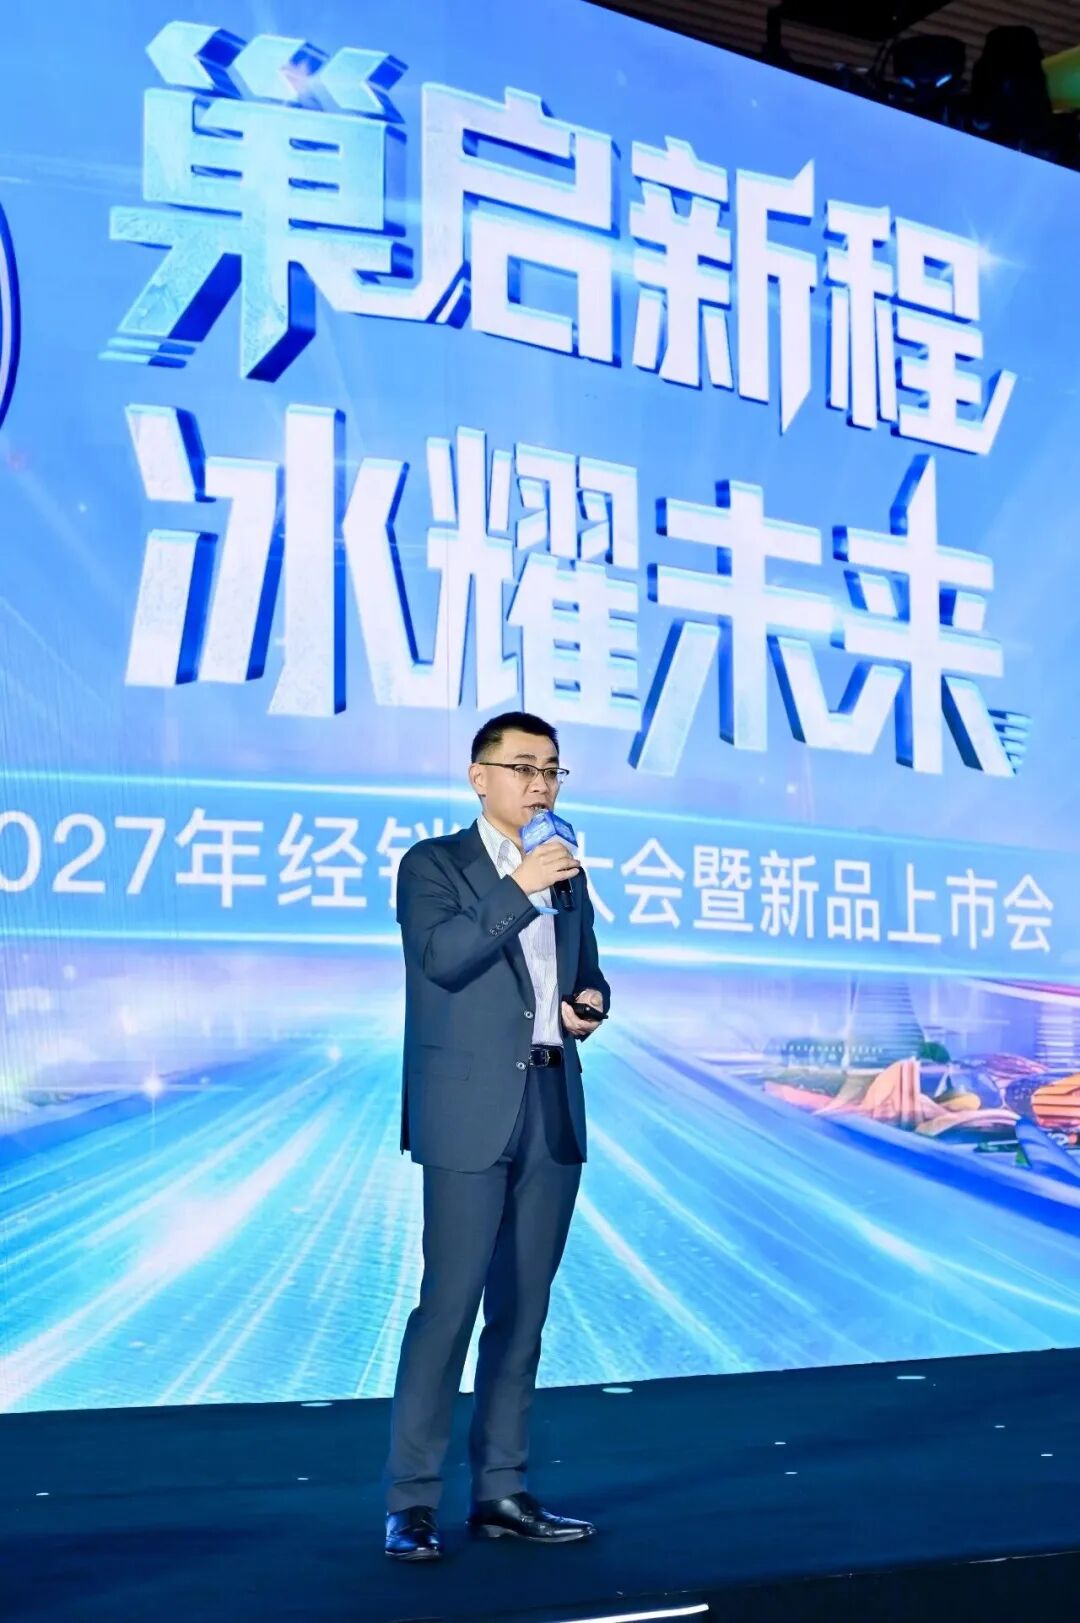
11月19日,雀巢冰淇淋2027年度经销商大会暨新品上市会上,雀巢大中华区糖果和冰淇淋业务负责人许岱披露:继2025年之后,2026年雀巢冰淇淋在华销售额连续第二年实现双位数增长,8次方、奥利奥冰淇淋、雪糍及餐饮渠道业务,四条线全部跑出双位数增幅。
这个成绩的含金量,要放在行业坐标系里看。欧睿数据显示,2026年中国包装冰淇淋市场规模约420.66亿元,整体增速温和;艾媒咨询的口径下,行业也正从高速扩张转入存量深耕阶段。大盘走平,雀巢却走出了陡峭的曲线——答案不在”卖得更多”,而在”卖得不一样”。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.01
冰淇淋的战争,正在从街头打进冰箱
许岱在会上点出了一个关键变化:支撑这轮高增长的基石,是渠道结构的主动调整。
数据佐证了这一判断。目前中国包装冰淇淋市场中,即享型产品仍占83%的绝对大头,但占比仅17%的家庭装,增速却达到即享型的两倍以上。“随手买一支”的冲动消费在降温,”冰箱里常备”的计划性消费在升温。
别小看这个位移。即享型生意拼的是冰柜排面和网点密度,本质是一场渠道存量的零和博弈;而家庭装对应的是居家休闲、亲友分享的场景——艾媒咨询调研显示,休闲放松已是冰淇淋第一大消费场景,与家人朋友分享是最主要的消费目的。
在消费志看来,雀巢抓住的其实是冰淇淋消费的一次”场景迁移”:从街头的冲动型商品,变成客厅里的情绪型商品。前者看天吃饭,后者看生活方式吃饭。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.02
把冰淇淋”种”进别人的菜单里
如果说家庭装是对C端场景的深耕,那餐饮渠道就是雀巢2027年落子最重的一步棋。
2026年,雀巢面向餐饮B端的系列产品已录得高双位数增长,打法是用4连杯、7L浓醇系列等产品,与现制茶饮、咖啡门店组成”新CP”。
2027年,这个角色要再升一级——从供应商变成”共创者”:围绕自助餐、烘焙甜品等场景,把茶香、米香融入冰淇淋,通过菜单应用和终端联名,让冰淇淋嵌入餐饮客户的菜品结构,而不是停留在”餐后甜品”的备选项里。
这个转变的分量在于商业模式的升级。做供应商,生意的天花板是客户的采购预算;做共创者,冰淇淋变成了客户菜单上的”原料”和”卖点”,两者从此长在同一棵树上。
消费志认为,这是典型的“嵌入式增长”逻辑:零售冰柜里的格子是有限的,但全国餐厅的菜单是无限的——把产品写进别人的生意里,等于给自己开辟了第二条增长曲线。
XIAOFEIZHI.03
13亿次曝光之后,卖的不是口味是情绪
品牌端的动作同样值得拆解。
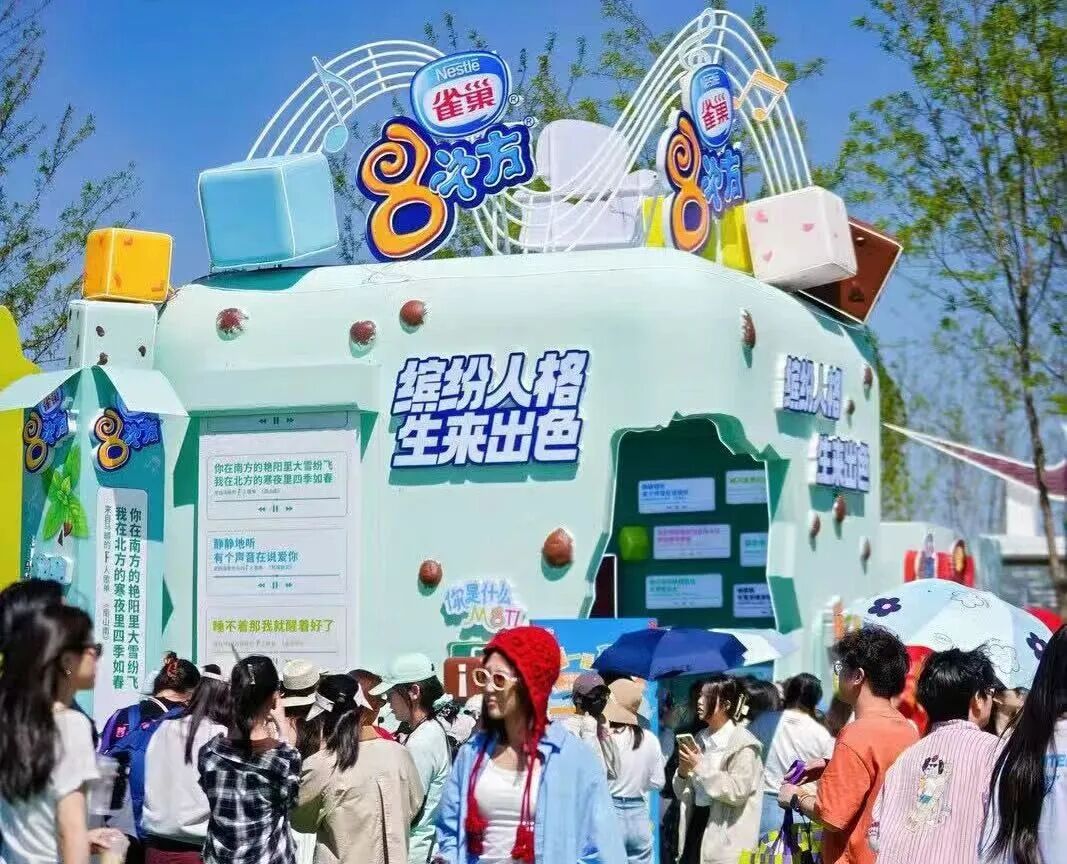
2026年,8次方与网易云音乐联名的”缤纷人格盒”,拿下全网超13亿次曝光,直接带动华东区域销售额双位数增长。2027年,这套音乐营销将从2.0升级到3.0:线上联动音乐APP,线下延伸到音乐节现场。目标很明确——让8次方从一个”口味品牌”迁移为”情绪品牌”。
产品端则是一套”借势”的组合拳:抹茶风味一次性导入8次方、雪糍、脆脆鲨三条产品线,用同一风味基底做出不同口感;奥利奥冰淇淋继续放大授权优势,2027年推出35g迷你棒承接”轻量享受”需求——值得一提的是,雀巢与亿滋的独家许可协议覆盖至2031年12月,这道授权护城河至少还有五年有效期。
分销端的提法也变了:”区域特色与渠道定制产品”。一句话翻译:不再幻想一支雪糕打穿全国,而是用不同的规格、价格带和产品形态,去匹配不同渠道、不同城市的真实需求。
冰淇淋行业的上半场,竞争单位是”支”——比谁的单品更爆、冰柜排面更大。下半场,竞争单位正在变成”场景”:客厅的分享时刻、餐厅的一道甜品、音乐节上的一次打卡。
在消费志看来,雀巢冰淇淋这两年的双位数增长,本质上是一场“颗粒度革命”的胜利:把一个大市场拆成无数个具体场景,再逐个做深。大盘温和增长的时代,增长不再平均分配,它只奖励那些把市场切得更细的人。
一支冰淇淋能走多远?从街头冰柜到家庭冰箱,再到餐厅菜单——雀巢正在用连续两年双位数的增长,丈量这段距离。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5874