断供危机三个月后,a2的货架正在一格一格被收复。11月19日的股东大会上,管理层把话说得很明白:2027财年,恢复中国市场是重中之重。这不只是一场补货战,而是一场关于信任、产能与第二增长曲线的系统工程。
判断一家奶粉公司的恢复进度,不用先看财报,先看货架。
11月19日,a2牛奶公司在2026年年度股东大会上披露了一个关键数字:中国中标婴配粉的市场动销,已恢复至供应链中断前约50%的水平——而在今年8月,这个数字还只有40%左右。
三个月,十个百分点。对普通消费品来说,这可能只是一次补货周期;但对婴幼儿配方奶粉这个“信任密度”最高的品类来说,每一个百分点的回流,都意味着一批妈妈重新按下了购买键。
“2027财年是本公司非常重要的一年。”a2管理层在股东大会上明确表态,“我们将努力恢复中国婴配粉业务的经营情况。”https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.01
先看成绩单:19.75亿新西兰元的“含新量”
先把背景交代清楚。
今年8月发布的2026财年业绩显示,a2全年营收19.75亿新西兰元,同比增长12.4%,达成双位数增长;中国及其他亚洲市场营收14.48亿新西兰元,同比增长11.2%,继续扮演集团增长主引擎的角色。
拆开看结构,三个信号值得注意:一是跨境英标婴配粉收入7.15亿新西兰元,同比大涨27.8%,市场份额升至19.5%;二是全家营养产品系列营收增长59.9%,其中中国及亚洲区域增长71%,儿童奶粉、中老年奶粉、儿童UHT新品接力放量;三是近年上市的新品,贡献了集团2026财年销售增长的一半以上。
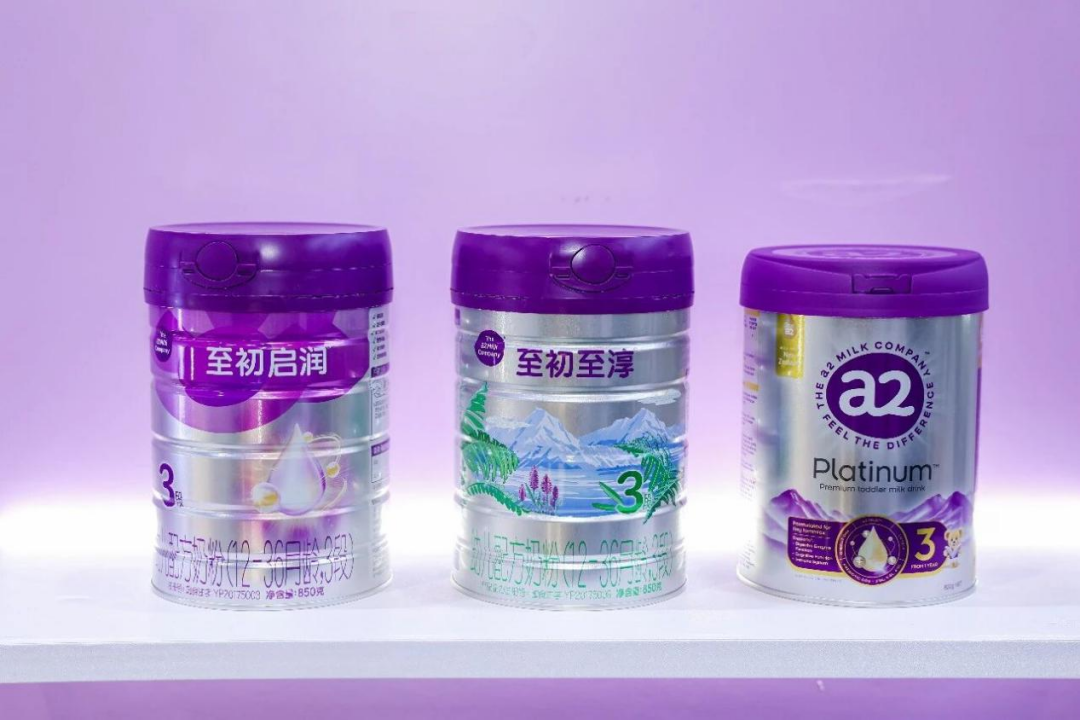
唯一承压的是线下中标婴配粉(a2至初):受财年第四季度供应链阶段性中断影响,全年收入下滑14%。管理层没有回避这个问题——供货缺口由前期需求旺盛、国际货运受阻、工厂生产积压、放行与清关周期拉长等多重因素叠加造成,目前相关因素均已解决,市场供货已大幅改善。
也正是在这个背景下,股东大会上那句话才显得格外有分量:“在中国市场,我们能否恢复市场份额,很大程度上取决于我们能否赢回老用户、保持新用户招募势头,以及近期上市的两款中文标签婴配粉产品的市场表现。”
XIAOFEIZHI.02
恢复战怎么打:先修信任,再修数字
婴配粉生意的特殊之处在于,它卖的不是商品,是信任。断供期间家中库存耗尽的用户一旦换牌,赢回来的成本远高于获取一个新客。
a2的恢复计划,次序摆得很清楚——先重建信任,再谈份额。
信任端,一套“看得见”的组合拳已经落地:上线a2批批检报告查询溯源系统,做到逐批次检测、消费者可查询;联合权威媒体和食品安全专家进行品质背书;引入第三方独立评测机构做客观验证。渠道端,只恢复了部分分销节奏,优先保证单店周转,不压货、不冲量。用户端,品牌好感度自6月以来显著修复,新用户招募活动的转化率已回到历史水平。
在消费志看来,这种“宁慢勿乱”的恢复节奏,恰恰是奶粉行业的正确姿势。快,是电商的逻辑;稳,才是奶粉的逻辑。货架可以一夜之间铺满,但妈妈群里的口碑只能一单一单攒回来。
XIAOFEIZHI.03
一座工厂的分量:从“借船出海”到“自有船队”
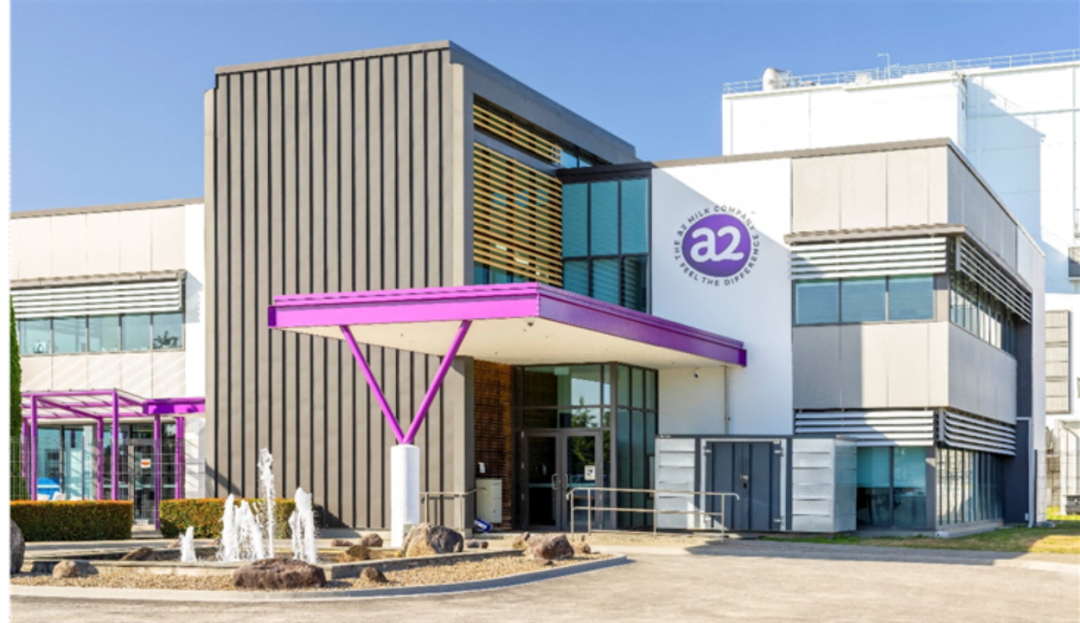
如果说动销恢复是战术层面的仗,那a2在新西兰Pokeno布下的那座工厂,就是战略层面的棋。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
2026年6月,a2 Pokeno工厂的两项中标婴配粉配方注册,正式获得中国国家市场监督管理总局批准,新品已于近期上市。这意味着a2的中标产品组合,将从过去的一款扩充至三款——新注册的配方分别瞄准下沉市场和有机奶粉赛道,都是a2此前渗透不足的细分空间。
这座工厂本身也大有来头:新西兰近20年来最新建设的婴配粉工厂,采用鲜奶一次成粉湿法工艺,设计年产能达数千万罐。项目投产后,a2还将从2027财年起把英标核心产品a2 Platinum逐步转入Pokeno生产,形成“中英标多配方组合+一体化自有工厂”的供应保障体系。
管理学上,这叫垂直整合——把命脉环节攥在自己手里。消费志认为,这轮供应链波动给所有跨境奶粉品牌上了一课:谁掌握了产能,谁才掌握了对中国市场承诺的兑现能力。a2用一座工厂,把这道题的答案写在了自己名下。
XIAOFEIZHI.04
20亿新西兰元目标背后:不只是恢复,还有增量
展望2027财年,a2维持营收中个位数增长的指引,全年目标站上20亿新西兰元,业绩节奏前低后高——上半年与去年同期基本持平,恢复成果集中体现在下半年。
支撑这个目标的,不只是中标业务的修复,还有公司历史上最大规模的新品发布周期:两款新中标婴配粉、a2 Platinum紫白金与a2 Genesis紫曜的配方包装双升级、儿童奶粉系列拓展、儿童营养补剂,以及北美市场的无乳糖液态奶。
值得注意的是增长的“第二曲线”。当婴配粉市场进入存量博弈——2026财年中国中标婴配粉市场规模同比微降0.2%,前十品牌合计市占率稳定在78%——a2的全家营养系列正以71%的增速打开从婴幼儿到儿童、中老年的全年龄段空间。在消费志看来,a2正在完成一次身份转换:从“一家卖A2蛋白奶粉的公司”,变成“一家围绕A2蛋白做全家营养解决方案的公司”。前者受出生人口的约束,后者的天花板,由自己定义。
2024年,a2曾无限接近20亿新西兰元的中期营收目标,最终差了临门一脚。2027财年,这脚射门被重新排进了赛程。
奶粉行业的竞争,上半场拼配方,下半场拼信任,全程拼供应链。动销从40%回到50%,只是这场恢复战的上半场比分。真正的看点在于:当一家公司的产品、产能和信任同时回到货架上,它拿回的就不只是丢掉的市场份额,还有定义下一个增长周期的资格。
货架是诚实的。2027财年结束时,它会给出最终答案。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5805