郑州酒圈最近流传的一则消息,让不少烟酒店老板彻夜难眠。传言中的“爆雷”涉及金额不小,卷入者多是长期拿货的地市酒商和终端门店。而在此之前的半年里,多地酒类经销商已经用一串以千万和亿为单位的数字,把同一件事反复讲了一遍。
郑州酒圈一则经销商“爆雷”的传言在业内流传,据传涉事金额以亿元计,不少长期从同一渠道拿货的烟酒店和地市酒商自认牵涉其中,更有传闻称有外地大商正追回已发货的价值不菲的茅台酒大单。
截至发稿,传言中的具体金额与细节尚无权威信源确认,有关部门也未发布通报;传言中所涉及的酒商多个社交平台则呈现断更状态。
但一个无法回避的事实是:这并非孤例。
综合公开报道,2026年5月以来,杭州、安徽阜阳、山东临沂、江苏南京、重庆接连曝出酒商资金链断裂事件,单起涉案金额从上千万元到1.6亿元不等(各地报道统计口径存在差异)。
深圳市酒类行业协会此前已公开发出警示:近两月全国至少发生5起千万元级酒商爆雷,累计涉案金额超过3亿元。
从东到西,名单还在拉长。有行业分析人士认为,伴随着白酒市场调整在渠道端的加深,或有资金链紧张的大商“再爆雷”。
爆雷的不是“卖酒的”,是“玩资金的”
把这几起事件放在一起看,一个共性浮出来:出事的酒商,绝大多数没有名酒代理资格。他们的真实身份是倒货商和“黄牛党”——做的不是把酒卖给消费者的生意,而是让资金在账期与规则之间空转的生意。
重庆卢某瓴案是最典型的样本。
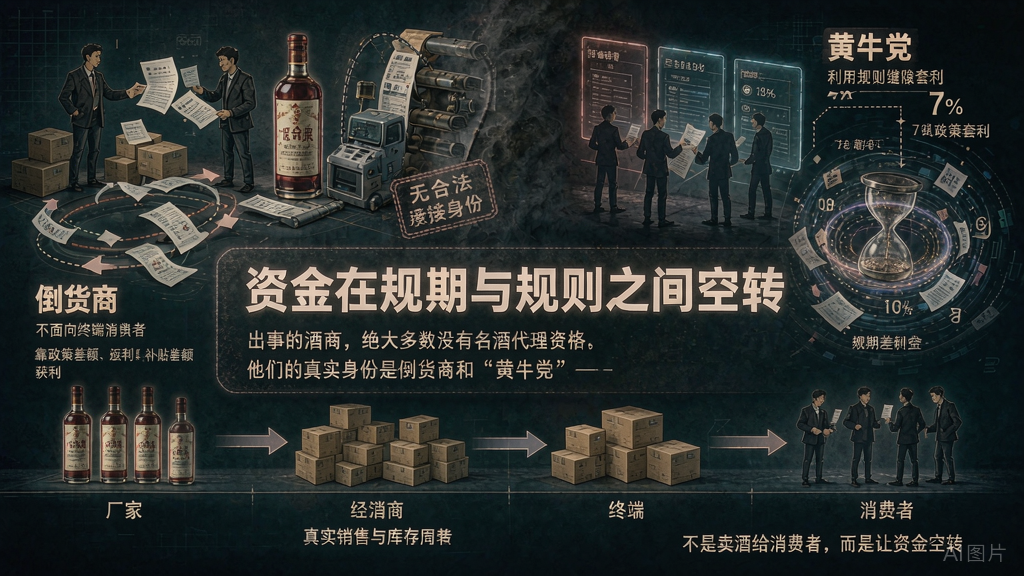
据南都湾财社报道,卢某瓴以“高买低卖”运作资金盘:先以高于市场价的价格回收茅台等名酒,再低价甩卖快速回笼资金,单笔交易本身亏损,靠上下游的账期差维持现金流。资金链断裂后,全国上百酒商受损,受害商户不完全统计涉案货款超1.6亿元。
山东临沂国行商贸是另一种变体:在没有名酒代理权的情况下,组织“小黄牛”利用电商平台的补贴、促销差价和账期刷单套利,把平台补贴与供货商货款同时当作现金流来源,涉事金额据报逼近8000万元。
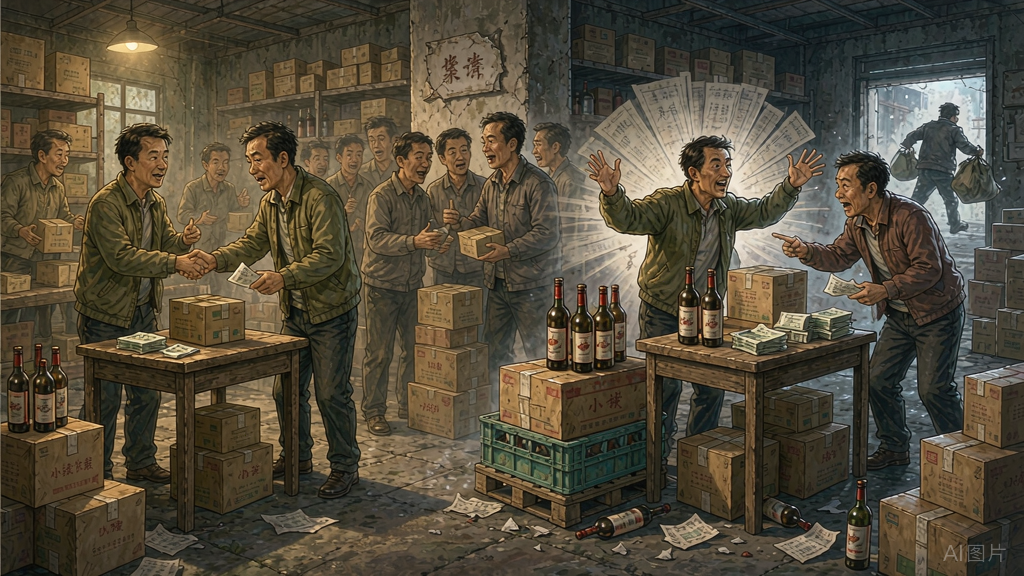
本次郑州网传传闻里业内流传的套路,则是第三种形态:行内相熟的中间商以能拿到低价货为话术,先小额放货、准时履约,几次交易建立起“靠谱、货稳”的口碑后,再抛出远低于行情的大额订单吸纳预付款——酒圈将这类套路称为小单养信、大单收割。
三种玩法外观不同,内核是同一个:酒只是载体,真正在流动的是下一笔进账。一旦进账速度慢下来,或平台规则收紧,窟窿就会以千万、亿元为单位暴露出来。
在正常的流通体系中,价格承担着一项基本功能:它告诉买方,供给的稀缺程度、渠道的成本结构、卖方的履约能力大致处于什么水位。经销商之所以能靠差价生存,前提正是价格承载了这些信息——出厂价与市场价之间的落差,对应的是仓储、资金占用、终端触达和风险承担的真实成本。
当一瓶名酒的报价系统性地偏离这一水位时,价格就从信息退化为噪音。
当前市场上以远低于行情出货的行为,至少混杂着两种性质截然不同的来源。一种是真实的止损出清:经销商因为银行贷款到期、终端回款停滞或厂家费用未结,被迫割肉变现。
这类低价是局部的、一次性的,出货方通常不会持续以同一价格大规模放量,因为它本身就在消耗出货方的资产负债表。另一种则完全不同:低价被设计成一种获取现金流的入口,而非经营的结果。
三者的共同点不在于“低价”,而在于低价在前半程是真实的、可验证的,目的是让后半程的不可验证变得难以识别。
酒业时报认为,当价格不再能帮助买方区分“割肉”与“设饵”时,整个流通链条的交易成本会以隐性方式急剧上升。每一个远低于行情的报价,都迫使接货方额外支付一笔“甄别成本”——查背景、验履约、控账期。这笔成本不会出现在任何一张报价单上,但它正在系统性地侵蚀酒类流通的效率。
为什么集中在今年爆?
把爆雷简单归因于“行情太差”,会错过真正重要的变化。不少分析习惯说流通端三根盈利支柱同时松动,但这是一种简化描述,容易掩盖它们之间顺序坍塌的连锁关系。
差价红利是第一块倒下的骨牌。
过去名酒出厂价与市场价之间的宽阔地带,是经销商利润的主要来源,也是整个流通层级得以维持的经济基础。如今除极少数单品外,价格倒挂已成常态,不少经销商主要靠厂家营销补贴和年终返点维持经营。
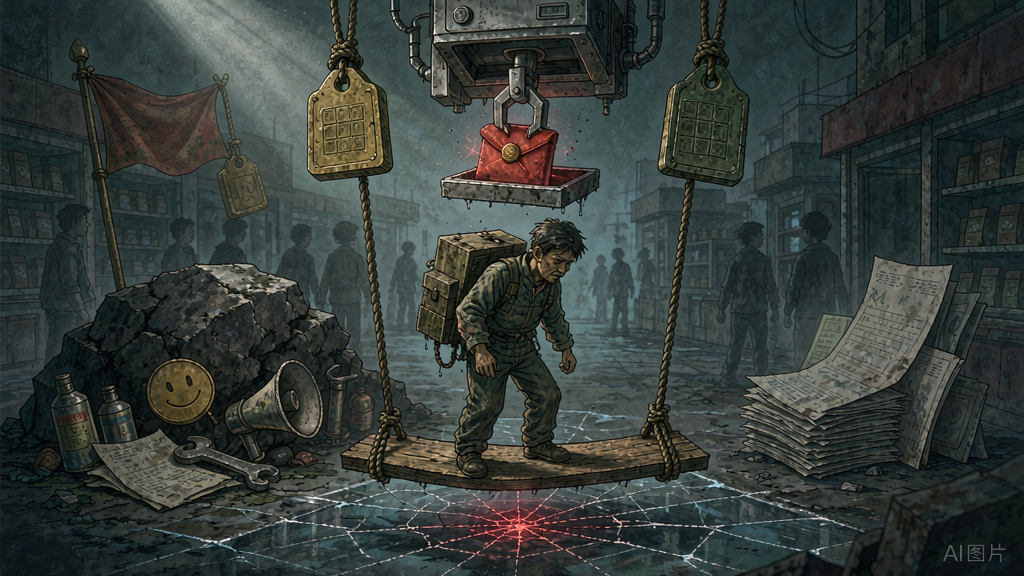
返利的本质是“完成任务后的事后补偿”——它把经销商的生存绑定在打款能力和任务完成度上,而非市场服务能力上,这本身就是一种脆弱的依附。多位经销商反映,团购型生意的净利润率已从过去的两位数滑落至个位数,部分名酒单品批价与打款价倒挂达数百元。
经营节奏也随之改变:不再囤货待涨,按需小批量订货成为普遍选择,库存不再是价值,而是负担。差价消失的直接后果,不是经销商“少赚了”,而是经销商失去了不依赖外部输血就能存活的能力。
差价消失之后,账期从工具变成了债务的计时器。
在价格上行期,账期是合法的经营杠杆;但当库存不再升值、动销放缓,同一笔账期就从“周转的燃料”变成了“利息的累积”。前文所述的“高买低卖”和预付款收割之所以能运转,靠的正是账期这根支柱尚未倒下;而它们最终以亿元为单位爆雷,恰恰说明这根支柱已经承受不住原有的杠杆重量。
那些在差价时代靠账期放大规模的做法,在市场转冷时最先触碰到的不是利润表,而是现金流量表上那个无法滚动的缺口。安信证券2026年的渠道研报将经销商困局归纳为“酒企费用从B端向C端转移、价格透明度上升、动销减速导致现金流承压”三重压力的叠加,其中的核心变量正是现金流,而非利润率。
规则套利则是最后一根。
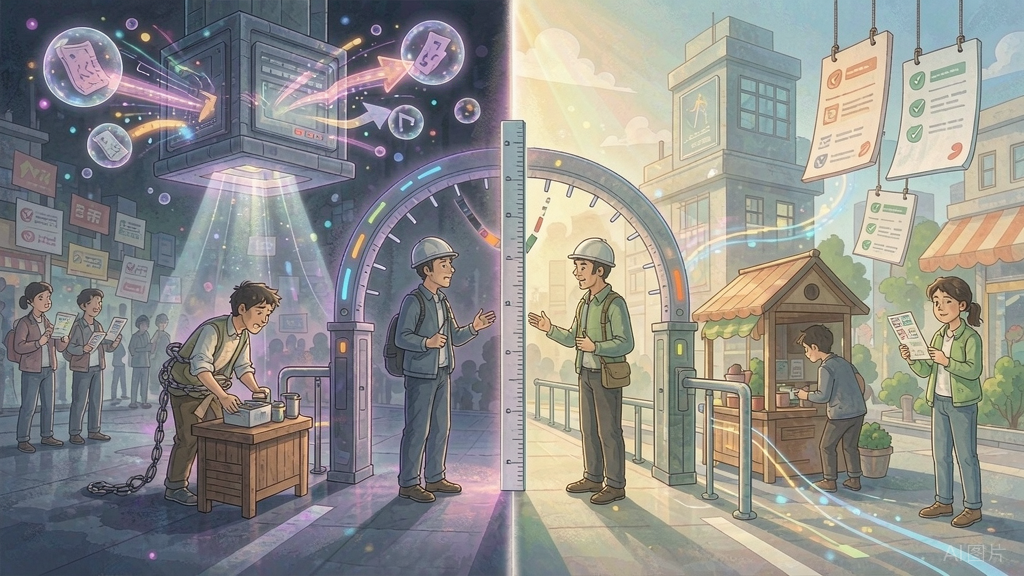
当差价和账期都无法提供足够的安全垫,部分酒商转向平台补贴、促销差价和跨区窜货寻找额外现金流。但《互联网平台价格行为规则》自2026年4月10日施行后,平台补贴行为的规范边界被明确收紧,“不得虚假、夸大宣传补贴金额和力度”“不得强制或变相强制平台内经营者参加促销活动并承担费用”成为硬约束。
靠规则缝隙补现金流缺口的模式,天然不具备穿越周期的能力。临沂国行商贸把平台补贴做成套利引擎,规则一收紧,窟窿随即暴露,正是这条逻辑最直接的注脚。
三者的关系不是“同时松动”,而是差价消失制造了对账期的过度依赖,账期承压制造了对规则套利的过度依赖,规则收紧则让前两步积累的脆弱性集中暴露。
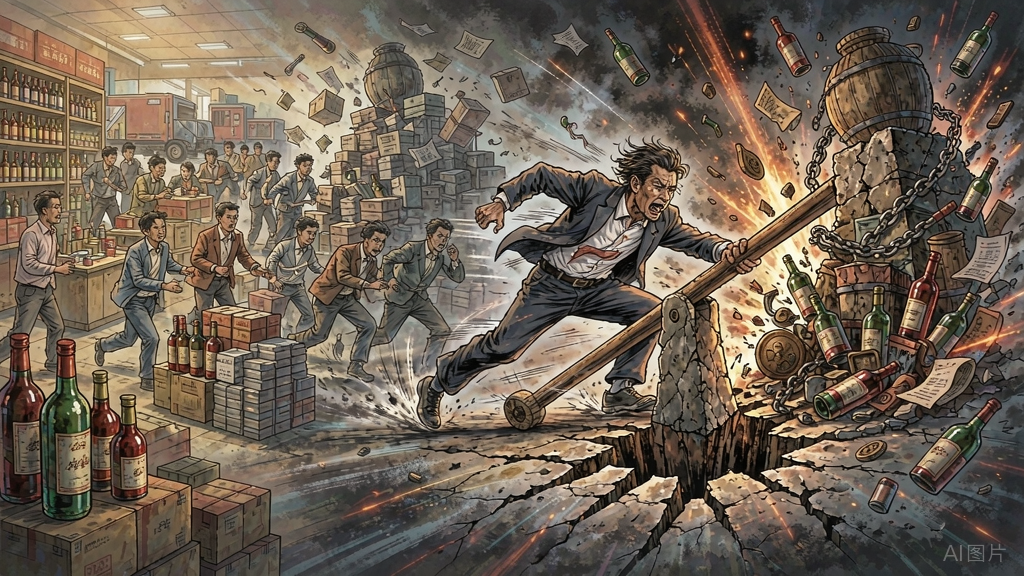
爆雷的酒商,是在这条连锁反应链上跑得最快、杠杆加得最重的那一批。当一家酒商的核心能力从“把酒卖到消费者手里”异化为“把资金转得更快”,规模越大,脆弱性反而越高
厂家正在改写渠道的规则
头部酒企的渠道政策,也在朝同一个方向施压,本质上是在修复失真的价格信号。
今年3月起,茅台对陈年、精品、生肖等非标产品全面推行代售制:货权不再归经销商,经销商无需打款买断,仅缴纳保证金并提取约5%的销售佣金,产品通过i茅台等平台销售。
经销商的角色,从赚差价的“差价商”转向赚服务费的“服务商”。五粮液将第八代普五的经销商开票价下调,同时收紧普惠性补贴、控货挺价,压缩“想抛就抛”的投机空间。
非标茅台此前的价差空间,在很大程度上是“货权在经销商手中、定价由市场博弈决定”的产物。代售制把货权收回厂家、把经销商收入与销售服务而非价差挂钩,等于在制度层面切断了“囤货—涨价—套利”的链条。五粮液下调开票价、同时控批价,则是在压缩“打款价与市场价之间的人为落差”所滋生的投机空间。
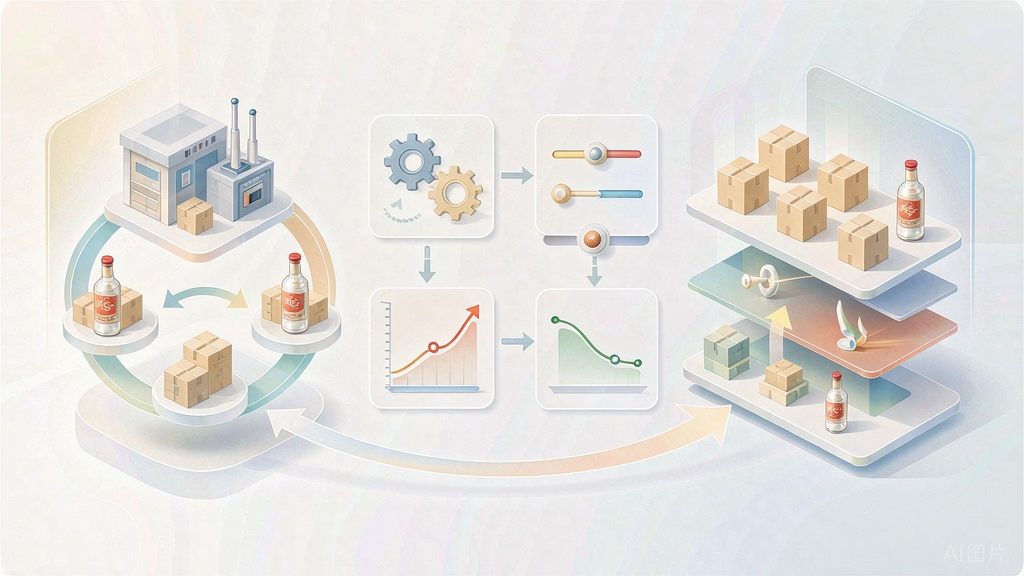
在酒业时报看来,这些政策的经济学含义不在于渠道利润的重新分配,而在于把价格从投机信号还原为供需信号。当厂家用制度设计使“低价”不再能轻易被制造成融资工具时,经销商之间的竞争才会从“谁更能玩转价差和账期”回到“谁更能完成真实动销”。
这些动作传递的信号相当清晰:渠道的价值,将不再由打款规模定义,而由触达真实消费者、完成真实动销的能力定义。中国酒类流通协会会长秦书尧今年3月在每日经济新闻主办的酒业创新思享会上也作出过同样的判断:本轮白酒行业调整的本质,是以“消费者”为核心的系统性再造,酒类流通企业必须“重生”。
所谓重生,说到底就是把被异化的“卖酒”重新变成卖酒。品鉴活动、私域运营、同城履约、售后信任——这些动作不产生账期差,也不依赖补贴,但它们累积的是可以留下来的消费者关系,而不是下一次爆雷就会被清零的交易记录。
当“我的价格比你低”不再是一张牌
回到郑州的网传传闻。
它清算的从来不只是几个经营失利的个体,而是一种被不少从业者当成捷径的商业模式。
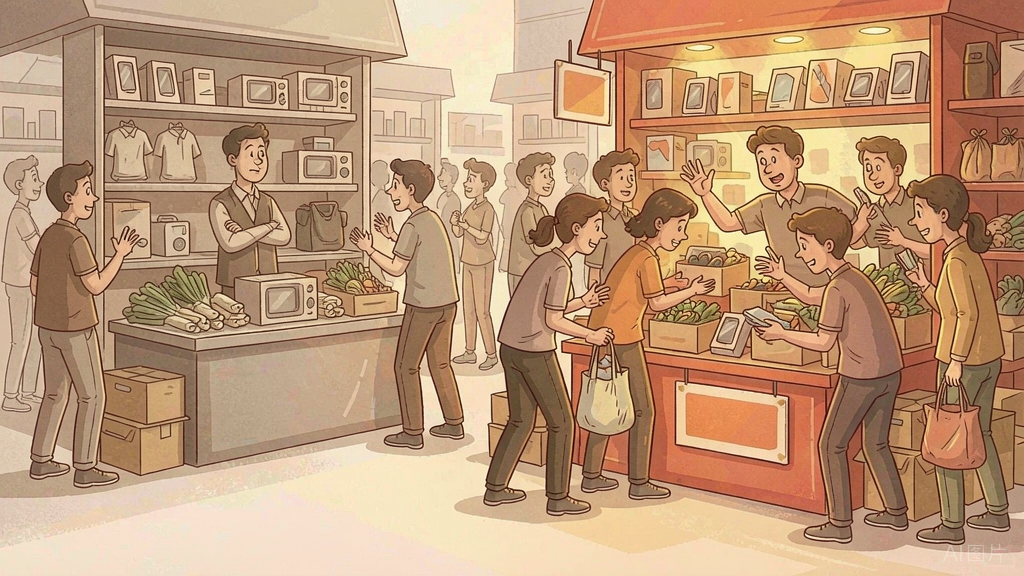
在旧模式里,“价格比你低多少”几乎是唯一的竞争语言:谁的报价更低,谁就能在行业群里拿到新订单。但这套打法有一个致命短板——没有门槛,也没有终点。你降价,总会有人报出更低的价格;靠低价吸引来的客户,也会因为别家更低的报价转身离开。
当低价本身需要依靠赊账、预付款和平台补贴持续输血时,“比你便宜”就不再是竞争优势,而是需要不断注入资金维持的负债。
更值得警惕的是,这套竞争逻辑会悄悄重塑酒商的能力结构。
长期依靠价差和账期做生意的人,会慢慢丧失对终端需求、消费者偏好、交付服务的敏感度:这些能力在单纯的价格战里没有用武之地。等到行情转冷、旧有的盈利支柱崩塌,他们才会发现,手里除了一张报价单,几乎没有别的竞争筹码。
这也是这一轮爆雷主体的共同特征:经营规模不小,却几乎没有属于自己的稳定客群。
酒业时报认为,这一轮集中爆雷最值得关注的信号,不是又一批门店陷入危机,而是活下来的酒商正在回答同一个问题:当“我的价格比你低”不再是一张可以持续打出的牌,你凭什么让终端和消费者选择你?有人深耕贴近终端的服务,有人守住稳定的货源与履约能力,有人在私域维护一个个叫得出名字的老客户。
答案各不相同,但方向一致:把竞争赛道从“谁更便宜”,转移到“谁更值得被选择”。
放到更长周期看,酒类流通正在经历的,不是一次简单的“去库存”或“去杠杆”,而是一次信用锚点的迁移。旧锚点是价格:谁的价格更低,谁就更可信。新锚点正在变成可验证性:谁能够用透明的履约机制、可持续的现金流结构和真实的终端关系,让交易对手在不依赖“信任这个人”的前提下完成判断。
安信证券的渠道研报将经销商的转型方向归纳为“从分销转向综合服务商”,国海证券的判断则是“渠道端推动经销商转向服务商,线上引流、线下运营成为主流模式”。
这些表述指向的是同一件事:当价差不再构成壁垒,服务能力就必须从“附加项”变成“主营项”。谁能先给出答案,谁就不必依靠账期和低价,来证明自己还能活下去。
郑州的传言终会有一个调查结论。
但比结论更重要的是,酒类流通的参与者是否愿意接受一个不那么令人舒适的事实:过去二十年支撑这个行业高速运转的“低价—账期—规模”循环,其信用基础已经不再成立。
下一个周期的赢家,不会是那些把低价玩得最熟练的人,而是那些最早让交易对手不需要靠“猜”来判断自己是否可信的人。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5817