京东名酒双11涨了25%,三季报却跌了7.6%。不是数据打架,是两束光打在了不同的地方。双11照亮的是“能被看见”的成交,三季报底片上暗下去的,才是白酒真正的底色。
日前,京东酒业发布的“双11”全时期战报显示,10月8日至11月11日,京东名酒成交额同比增长25%。期间,茅台、五粮液、泸州老窖分别增长10%、13%、10%,飞天茅台2021年整箱成交额同比增长41倍。
而半个月前收官的上市酒企三季报,给出的是一张方向相反的答卷:19家白酒上市公司前三季度合计营收2655.08亿元,同比下降7.63%;归母净利润973.68亿元,同比下降9.55%,12家酒企营收双位数下滑。
两笔账摆在一起,市场最自然的反应是追问“需求是不是回来了”。
在酒业时报看来,这个追问仍然停留在“总量”的层面上打转。真正在发生的变化,不在需求的总量,而在需求的“可见性结构”。双11战报是一束强光,把一部分交易照得格外清楚;三季报是一张全景底片,记录的是光线照不到的地方正在加速暗下去。把强光下的局部当成全景,比看空更危险。
双11放大的,是“可被看见”的那一部分白酒消费
线上大促天然具有一种筛选机制:它放大的是那些适合被比价、被展示、被一次性搬运的交易。
飞天茅台整箱41倍的增长,买的人未必比去年多喝了几箱,但把原本分散在线下、难以被统计捕捉的购买行为,集中到了一个能被GMV记录的窗口里。第二代五粮春210%的增长同样如此——它反映的是这款产品在特定价格带上被平台补贴“激活”的程度,而不是这个价格带的整体消费规模发生了同比例扩张。
双11的数据之所以看起来“亮”,是因为它只照亮了白酒消费光谱中本来就不那么暗的那一段。而三季报的收缩,来自光谱上那些正在大面积变暗的区域:商务宴请、政务消费、礼品流转、团购囤积。
有调研显示,商务宴请已经从白酒消费场景的第一位滑到第三位,取而代之的是独酌和家庭小聚。宴席的总体桌数在减少,单桌人数从过去十几人收缩到普遍不超过8人。
这些场景有一个共同特征:它们过去支撑的白酒消费量,高度依赖“人数”和“频次”的乘数,而这两个乘数同时在下行。
问题不在于“没有人喝酒了”,而在于“喝酒这件事被看见的方式变了”。
过去一桌商务宴请开两瓶高端白酒,是酒厂报表上一笔清晰可辨的出货;现在分散成若干次家庭小聚、独酌和即时零售的小瓶购买,单次消费的“可见量级”下降了一个数量级。线上渠道2026年渗透率才接近20%,远不足以承接线下场景收缩留下的量级缺口。
双11的25%,是在一个渗透率仍然偏低、但增速可观的渠道里发生的集中爆发,它证明的是渠道迁移的势能,不是消费总量的回升。
两面镜子:清酒的“价值接棒”与波本的“产能清算”
把视线拉出白酒,两个成熟酒类市场的周期经验提供了方向相反的参照。
日本清酒的产量在1973年见顶,此后五十年下滑了75%,国内出货量从峰值170万千升跌到约38万千升。
如果只看量的曲线,这是一场教科书级的长期衰退。但同一时期,清酒均价上涨了132%,特定名称酒(纯米吟酿、纯米大吟酿等有明确精米步合标准的分级品类)占比持续提升,偏高端的纯米吟酿酒实现了量价齐升。
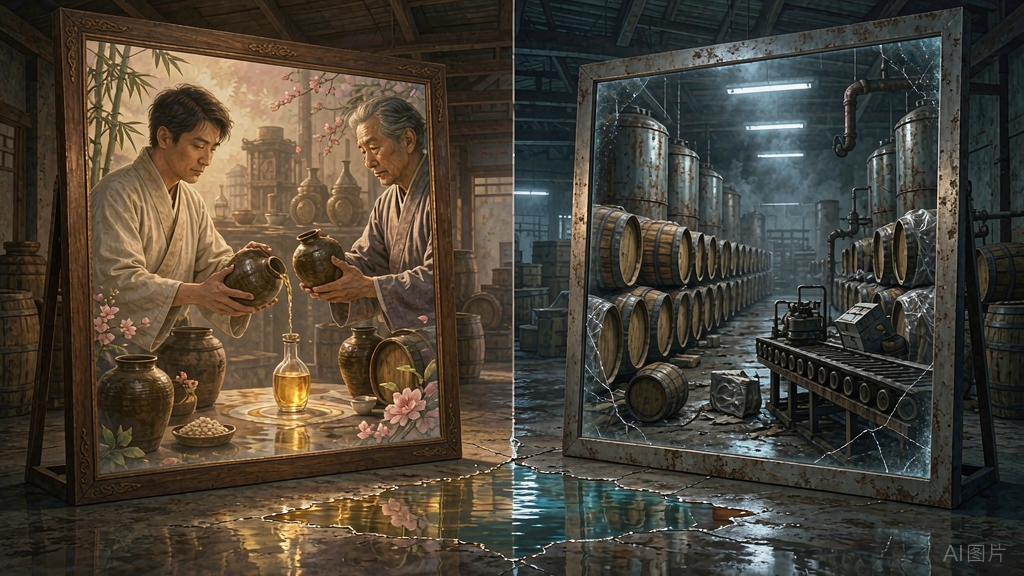
獭祭的崛起是这条路径的极致样本:它用“精米步合23%”这样一个可量化、可比较、可传播的工业标准,把清酒从“传统酿造品”重新定义为“有清晰等级体系的高端饮品”,在行业总量萎缩四分之三的背景下,用一个品类定义了一个增量市场。
清酒的经验说明,量的收缩本身并不宣判一个酒种的命运,真正决定命运的是有没有一套价值分配机制,能把缩量中的购买力向高处引导。
美国波本威士忌走的是另一条路。
1999年到2022年,波本产量激增475%,但同期国内销售额只增长了约300%。产量增速大幅跑赢销售额增速,意味着大量产品没有进入消费环节,而是沉淀在了渠道和仓储里。
到2025年中,美国陈年威士忌库存达到近15亿加仑的历史峰值,约为2012年的三倍;销量则从2023年的下降3%恶化到2025年的下降5%。波本的问题不是“没人喝了”,而是产能扩张的惯性远远超出了消费基础所能承载的节奏,当消费风向一转,库存就从资产变成了负债。
白酒当下的处境,卡在这两面镜子之间。
它比波本多一层渠道蓄水池的缓冲,全行业库存一度突破3000亿元、成品酒平均周转900天,这给了酒企用时间换空间的操作余地,不必像波本那样直面产能的硬着陆。但它远没有清酒那样清晰的品类分级标准来锚定“高端”的定义——清酒的纯米吟酿有精米步合可依,白酒的“高端”至今仍然高度依赖品牌叙事和价格默契,缺乏一套独立于酒厂主观定价、能被消费者和渠道共同识别的品质标尺。
酒业时报认为,当消费基础从“宴请驱动”转向“自饮与轻社交驱动”时,这套标尺的缺位会比库存问题更持久地制约白酒的价值修复能力。库存可以靠控货和促销消化,但一个没有独立品质分级体系的高端品类,很难在缩量周期里像清酒那样完成“量减价升”的价值接棒。
线上越热闹,越要盯住“看不见”的那本账
双11战报容易制造一种认知捷径:人们倾向于用最容易提取的信息——一个同比高增的数字——去替代对缓慢、复杂、缺乏戏剧性的结构性变量的判断。
行为经济学把这叫作“可得性偏差”:判断一个趋势时,最先想起的、最鲜活的信号,会被赋予不成比例的权重。25%的增长是鲜活的,商务宴请的退潮是沉默的;41倍的飞天整箱成交是鲜活的,单桌宴席从十几人降到八人是沉默的。
战报的传播效率越高,这种认知偏差被放大的风险就越大。
线上渠道本身也在印证“可见性”与“利润”之间的错位。
据媒体统计,以茅台、五粮液、泸州老窖为代表的全国化头部品牌2025年线上销售收入195.66亿元,同比下滑30.1%,线上占比8.21%,较上年回落1.3个百分点。与此同时,流通环节毛利率降至7.84%,超过六成经销商反映名酒单瓶毛利较三年前下降一半以上,库存周转天数从约45天拉长到70天以上。
线上成交的“可见增长”和渠道利润的“可见收缩”同时发生,意味着大促并不是在创造新的价值,而是在重新分配一个正在变薄的价值池。当双11的流量红利退去,留在池子底部的,是更薄的渠道利润、更慢的周转速度,以及一个尚未被清晰定义的“高端”概念。
白酒不需要一场大促来证明需求还在。它需要的是在“看得见的成交”之外,把“看不见的消费基础”重新建起来。
清酒用五十年时间证明,产量可以跌掉四分之三而行业不死,前提是分级标准和高端化接住了价值;波本用一场库存危机证明,产能和渠道的扩张如果跑在了消费结构变化的前面,清算只会迟到,不会缺席。
白酒的双11数字,放在这两条曲线之间,既不是复苏的号角,也不是衰退的判决。
它只是一次提醒:当白酒消费的“可见性”越来越依赖线上大促的聚光灯时,真正的考验恰恰发生在灯光照不到的地方——那些正在变小、变散、变安静的饮酒场景,才是这个行业下一程真正的底色。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5690