椰子水赛道最热闹的阶段已经过去了。
2025年1L装杀到9.9元,2026年价格战开始“退烧”,但退烧之后留下的,是一个比价格更棘手的问题:当一个品类从“小众轻奢”变成“大众红海”,曾经靠溢价站住脚的那批品牌,还剩下什么?
10月14日晚间,IFBH公告委任舒勇为全资附属公司创星食品(上海)有限公司中国内地首席执行官,10月15日生效,任期至2029年10月31日。这是IFBH进入中国内地市场以来第一次设立独立的中国区CEO职位。
此前,这家泰国公司在中国内地主要依靠分销商代运营,全球46名员工中无一人常驻内地,直到2025年底才着手搭建中国区总部。
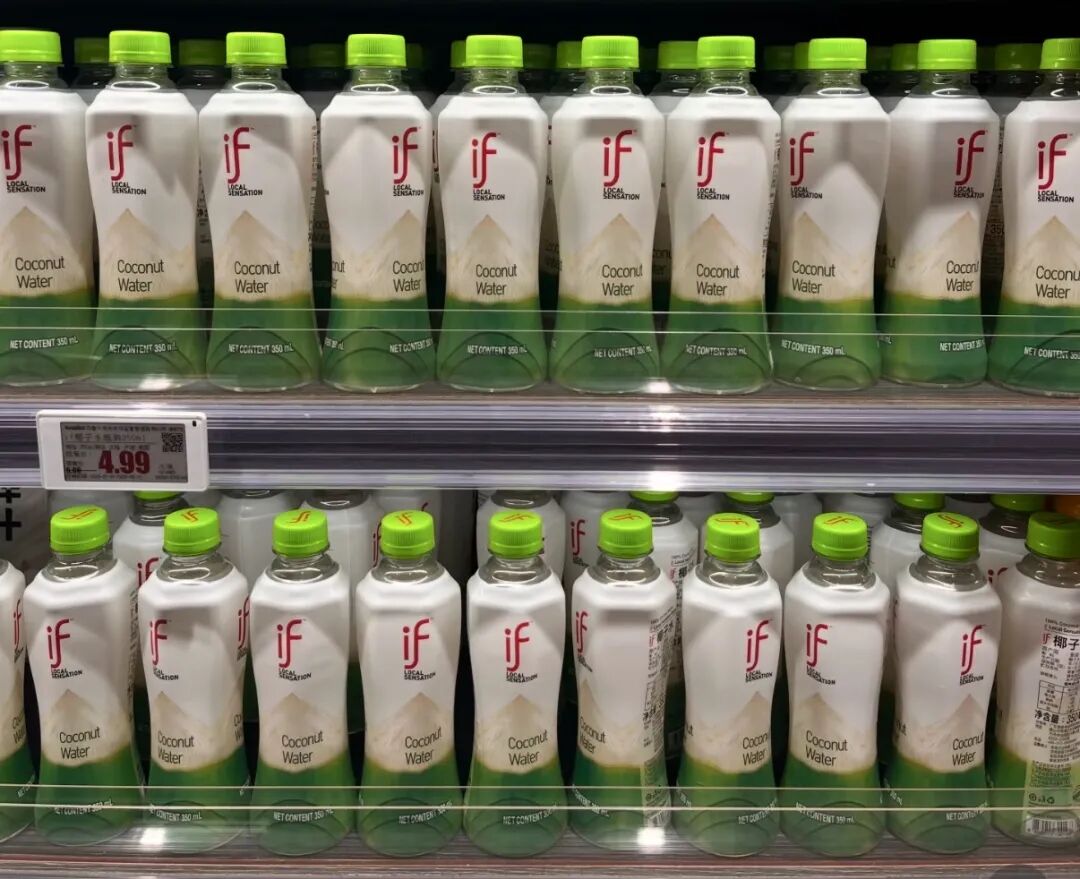
if椰子水选择在这个节点换人,答案或许不在人事公告里,而在货架上。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
价格战退烧之后,if椰子水才真正开始“补课”
在消费志看来,舒勇的到任不是一场“救火”,而是一次迟到的承认:if椰子水过去几年在中国市场的增长,建立在一个正在消失的前提上——品类红利足以覆盖渠道和供应链的粗放。当这个前提不再成立,换一个渠道出身的人来管中国区,与其说是进攻,不如说是防守。而防守的边界,恰恰是这家公司最不愿被追问的地方。
先把时间线倒过来看。
2025年,椰子水赛道经历了最拥挤的一年。if、Vita Coco等国际品牌之外,椰树、欢乐家等传统饮料企业加码入局,轻上、清蓝、你好椰等本土新品牌异军突起,盒马、山姆、711甚至周黑鸭也推出自有椰子水产品。1L装价格被拉到9.9元,每百毫升均价降幅超过23%。
马上赢的线下监测数据记录了一条陡峭的曲线:if椰子水的市占率从2024年一季度的62.5%,一路滑到2025年三季度的30.3%。Vita Coco以12%—15%的份额守住中高端,苏萨、佳果源、轻上等本土品牌持续蚕食,欢乐家和椰树则从传统椰汁的渠道网络向下渗透。
到2025年底,行业开始讨论“价格战退烧”。
糖烟酒周刊的判断是,2026年大众市场价格带将稳定在1L装10—15元,过度低价的白牌因品质和利润压力逐步退出,中高端则靠原料、工艺和体验重新建立价值壁垒。这个判断如果成立,对if椰子水来说本应是好消息——它长期把守的正是中高端价格带。
但现实给出的反馈是反向的:2026年上半年,IFBH营收同比下滑46.7%,归母净利润下滑69.4%,中国内地收入降幅达到50.7%,毛利率从33.7%收缩至28.9%。价格战退烧,退掉的是白牌的低价供给,却没有自动把消费者送回溢价品牌的货架。
XIAOFEIZHI.02
人事任命是一面镜子,照出的是“能力缺口”而非“增长蓝图”
舒勇的履历有一个清晰的指向:卫龙新兴渠道发展部总经理、零食折扣发展部总经理,更早还有娃哈哈上海市场总经理、恒大冰泉区域销售总监、拼多多品牌招商与运营经理,17年快消经验。
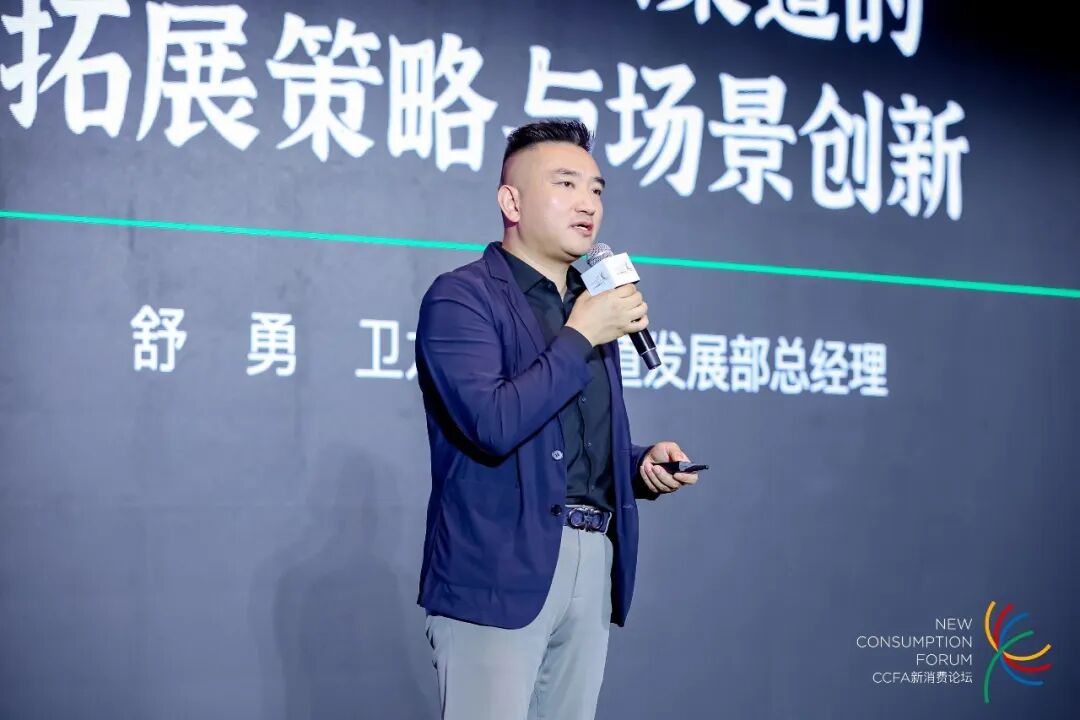
卫龙时期,他的核心工作是把产品以独立SKU和价格铺进鸣鸣很忙、万辰等头部量贩零食系统,同时处理多经销商、多业态并行下的渠道秩序问题。
如果只把这段履历读成“会铺货”,就低估了IFBH选人的针对性。
零食量贩和拼多多代表的不是传统KA的货架逻辑,而是另一种渠道权力结构:平台和折扣系统掌握流量分配权,品牌必须在价格让渡和终端曝光之间做精细的算术。
if椰子水眼下面对的,恰恰是同一道算术题——盒马、山姆用9.9元/升的自营产品稀释了它的溢价空间,零食折扣店和即时零售又把“随时买得到”变成新的竞争维度。
一个在卫龙处理过量贩渠道价格冲突和经销商汰换的人,至少知道货架是怎么丢的,以及怎么一寸一寸拿回来。
但在消费志看来,这里存在一个容易被忽略的错位:渠道能力解决的是“把货送到消费者面前”的效率问题,而if椰子水2026年的困境,有一半不在渠道端。IFBH将收入下滑归因于PET等包装材料及椰子水原料供应短缺,限制了对分销商的供货。轻资产模式下,生产全部外包、原料独家来自控股股东旗下的泰国采集商,46人团队只保留品牌和营销。
当上游原料和包材出现波动,渠道能力再强,货架上也没有东西可卖。舒勇的任命可以让终端秩序变得更干净,但它不生产一滴椰子水,也不改变原料来源单一的结构。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.03
渠道权力的转移,比价格战更值得警惕
把视线从if身上移开,椰子水赛道正在发生的变化,比“谁降价”更深一层。
2025年之前,品类处于教育期,品牌是稀缺资源。消费者走进便利店,货架上能选的“100%椰子水”不多,if的绿色瓶子本身就是认知入口。那个阶段,品牌掌握定价权,渠道是品牌的放大器。但当盒马、山姆、711用自有品牌把椰子水变成引流品和标配品,渠道方开始反向定义品类:消费者不再问“买哪个牌子的椰子水”,而是问“哪家超市的椰子水划算”。
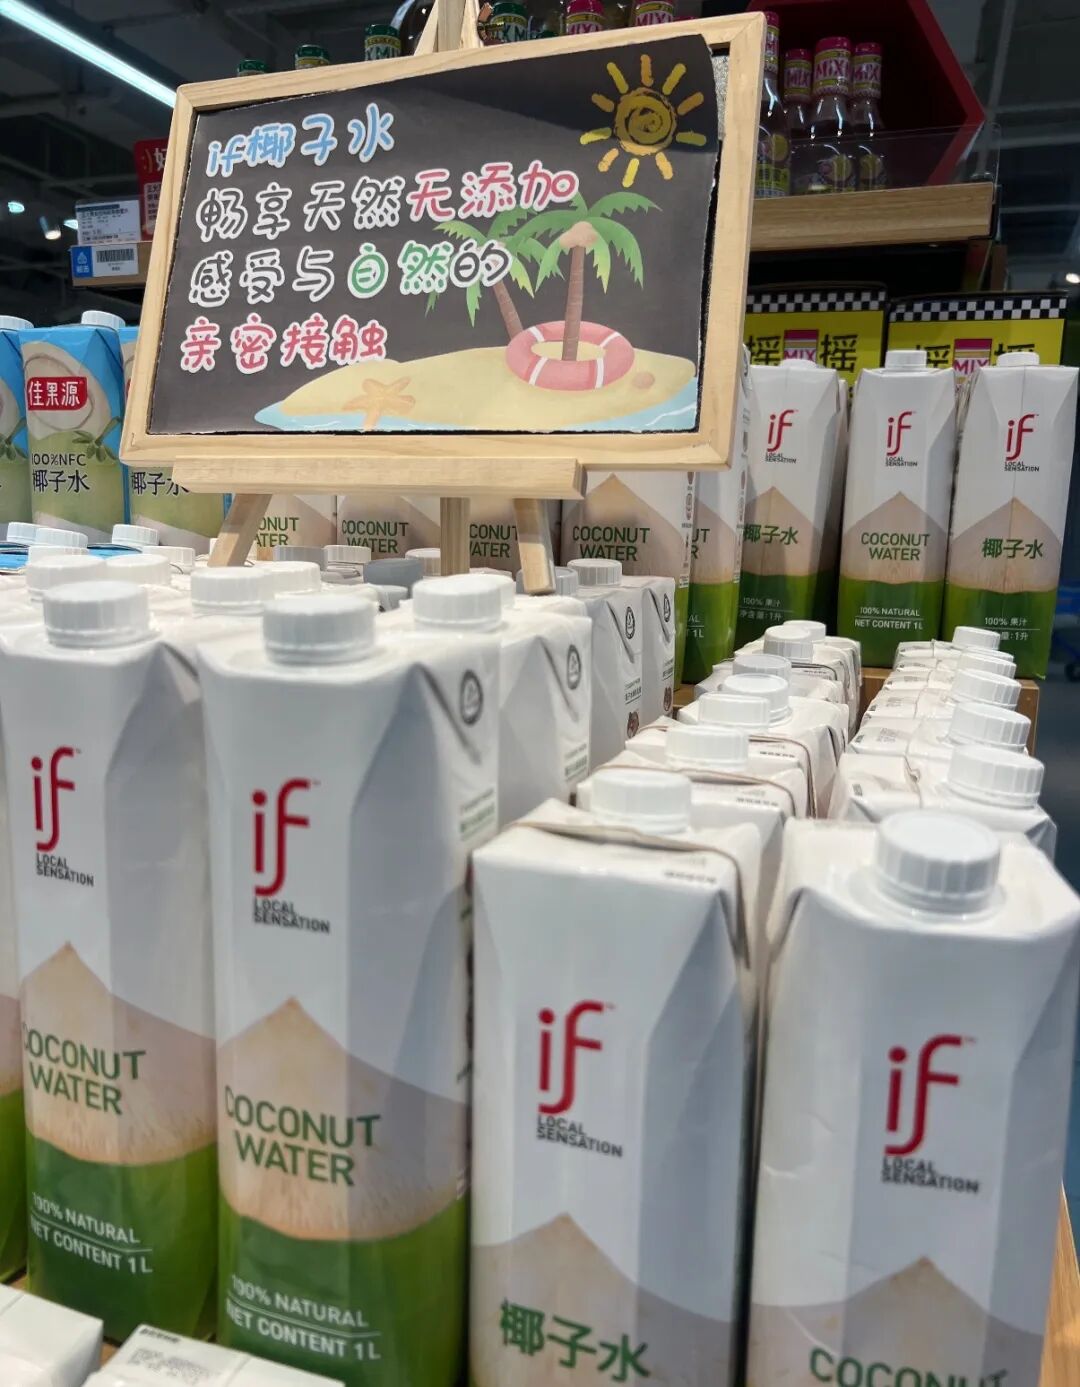
品牌溢价的来源,从“消费者认这个牌子”部分转移到了“渠道愿不愿意给这个位置”。
这解释了为什么if椰子水的高端定位在2026年显得格外吃力。它的8—10元定价,在品类供给稀缺时是品质信号;在1L装9.9元成为心理锚点之后,同样的价格需要更强的理由来支撑。而“100%椰子水”这个标签,又因为2026年2月底新京报送检四款主流产品疑似检出外源水或外源糖而陷入各执一词的信任拉锯。
国内尚无针对椰子水的专项强制性国家标准,产品参照果蔬汁类标准执行,基础安全指标之外,“纯天然”的宣称缺乏统一的检测口径来背书。
IF发布了否认声明并列出检测证据,但在消费志看来,这场风波真正的代价不在于结论本身,而在于它暴露了一个事实:当品类缺乏标准共识时,高端品牌的溢价所依赖的“信任基础设施”是脆弱的。渠道老将擅长管理价盘和陈列,但重建信任不在渠道管理的工具箱里。
XIAOFEIZHI.04
三年合同真正在赌什么
IFBH把舒勇的任期签到2029年10月,这个长度本身就排除了“短期冲量”的读法。如果只看2027年的铺货率和终端覆盖,这次任命的评价会来得很快;但更值得观察的,是三年时间里IFBH愿不愿意做两件渠道层面解决不了的事。
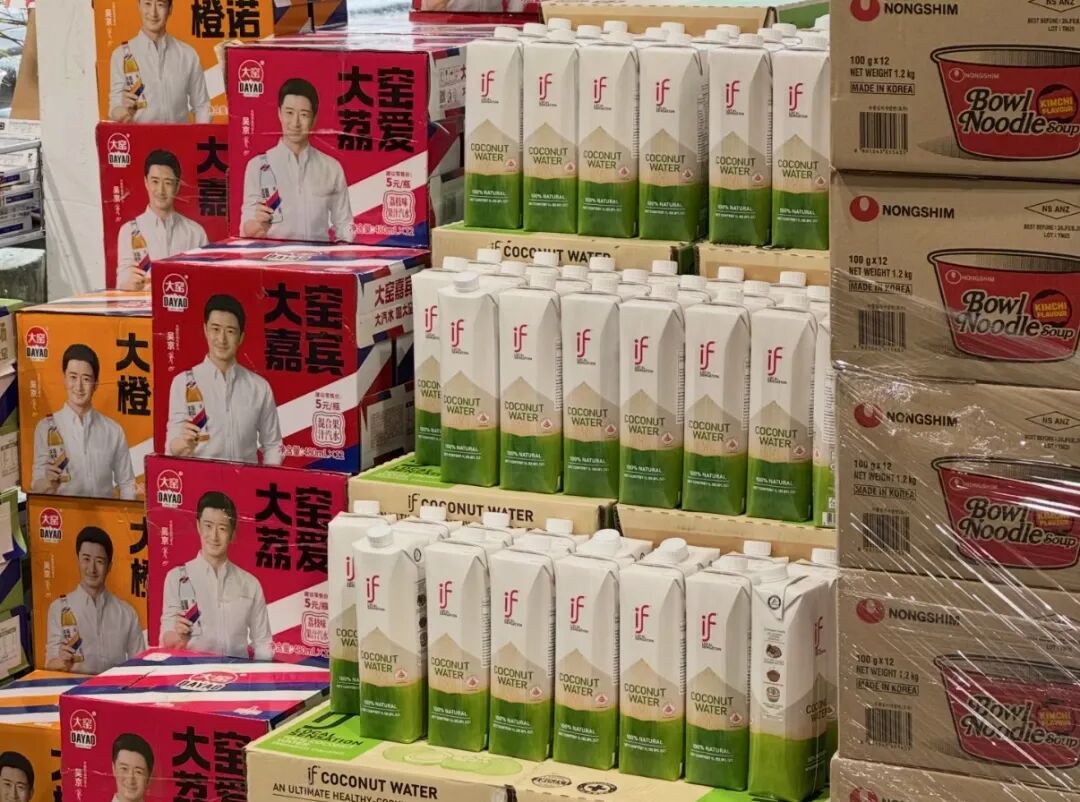
第一件,是接受品牌定位的“有管理的下沉”。
if椰子水不必放弃中高端,但需要一套与不同渠道匹配的产品和价格矩阵。零食折扣店和即时零售需要的是有辨识度的规格和价格带,而不是把同一瓶8元的椰子水硬塞进9.9元/升的货架逻辑里。渠道出身的人天然理解这种分层,问题在于总部是否愿意在品牌叙事上做出让步。
第二件,是把中国区从“销售执行单元”变成“供应链反馈节点”。
舒勇团队离终端最近,如果能把动销结构、价格敏感度、品控反馈系统地传回上游,倒逼原料来源多元化和代工管理的透明化,这次人事任命才真正触及了if椰子水结构性问题的边缘。
IFBH招股书曾提出将控股股东的原料供给比例在2025年底降至70%以下、2027年前进一步降至50%,这个进程的节奏,远比一个中国区CEO的渠道改革更能决定品牌的长期位置。
一个渠道老将能修好货架,但修不好一瓶椰子水从泰国椰林到中国冷柜之间的整条链条。if椰子水的故事,正在从“品类红利能飞多高”,变成“当红利退潮,一家轻资产公司愿意为自己的短板补多少课”。舒勇的三年合同,考的不是他一个人。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4457