10月4日晚间,百威亚太一纸公告震动市场——两笔合计约8200万美元的开支将拖累三季度利润,相当于去年同期单季利润的44%。其中,5200万美元来自中国内地子公司的内部重组。

当外界聚焦“利润缩水”时,一个更值得追问的问题是:百威亚太为什么要在此时主动承担这笔高昂的“手术费”?
XIAOFEIZHI.01
8200万美元拆开看:一笔是“手术费”,一笔是“学费”
先把账算清楚。
根据百威亚太公告,三季度产生两笔非常规开支:一是因中国内地附属公司(含百威雪津啤酒有限公司)内部重组,产生约5200万美元非基础预扣税开支;二是针对印度市场应收款项计提约3000万美元坏账拨备。两项合计约8200万美元(折合人民币约5.5亿元),将对三季度归母净利润形成明显拖累。
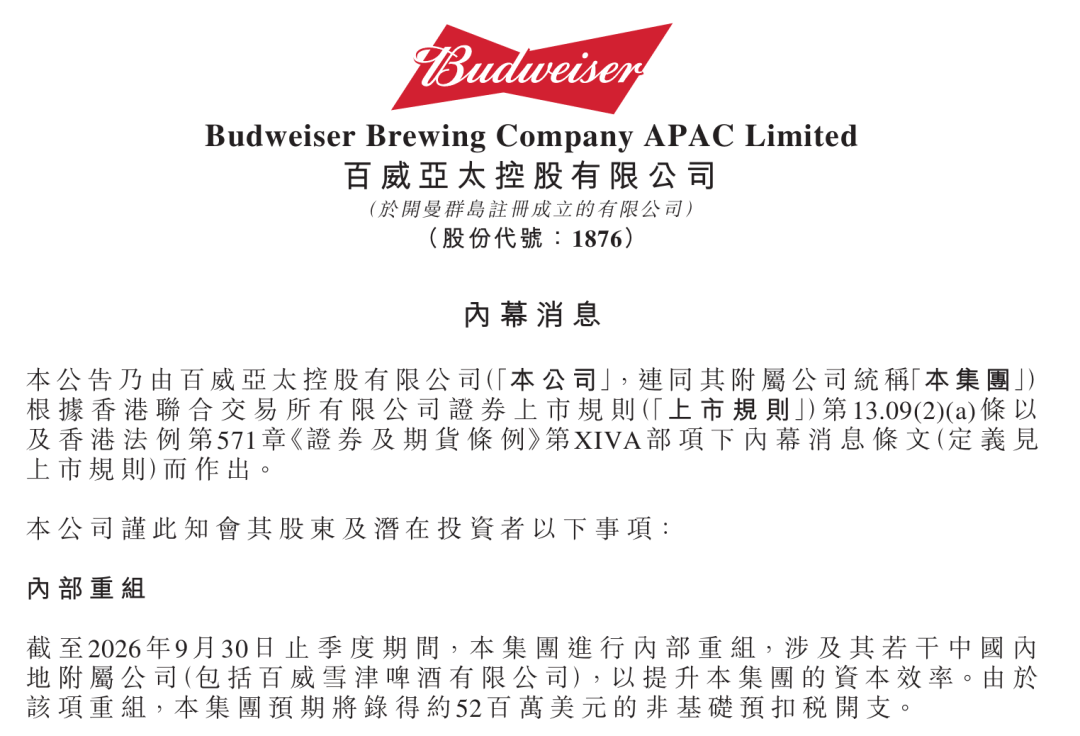
关键要看清这笔开支的性质:它不来自经营亏损,而来自主动的财务结构调整。百威亚太在公告中明确表示,内部重组的目的是提升整体资本运用效率,且对内生增长无影响。预扣税开支属于非经常性、非基础性项目,本质上是重组过程中的一次性税务成本,而非持续性的经营负担。
而印度市场3000万美元的坏账拨备,则暴露了一个容易被忽略的风险面——在百威亚太试图开辟增量市场时,新兴市场的信用管理仍有短板。中国区重组指向效率优化,印度拨备指向风险出清,两件事叠加,构成了一个清晰的信号:百威亚太正在同步推进存量优化与增量风控。
在消费志看来,8200万美元更准确的定性是——百威亚太主动做了一次“财务手术”,既是为过去几年的渠道结构失衡买单,也是为下一阶段的战略转型腾出空间。
XIAOFEIZHI.02
中国区“失速”的深层逻辑:不是卖不动,是卖的地方变了
理解这笔重组的真正意义,需要回到百威亚太中国区当前面临的现实。2025年,百威亚太在中国市场的销量同比减少8.6%,收入下滑11.3%,每百升收入下降3.0%,三大核心指标全面承压。更值得关注的是趋势的持续性——截至2025年,百威亚太已连续8个季度量收齐跌。
问题的根子在哪里?
核心在于渠道结构的错配。百威亚太的资源长期高度集中在一二线城市的夜场与高端餐饮渠道。然而,近两年中国啤酒消费的渠道风向已从即饮转向非即饮——便利店、即时零售O2O、社区折扣店等新兴渠道快速崛起。中国啤酒行业的非即饮渠道占比已攀升至60%左右,而百威中国该渠道占比仅略超50%,显著低于行业平均水平。
换句话说,消费者还在喝啤酒,只是买酒和喝酒的地方变了。百威亚太不是“卖不动”,而是“卖的地方变了,但铺货的脚步没跟上”。
与此同时,高端市场的竞争格局也在被改写。百威在中国高端啤酒市场的占有率已从2015年的近50%降至2025年的40%左右。这不是简单的价格战结果,而是本土品牌在次高端价格带系统性布局的成效。华润啤酒旗下喜力通过与渠道深度绑定实现渗透率持续提升;“老雪”销量增长六成,“红爵”销量同比翻倍。青岛啤酒中高端以上产品销量同比增长5.2%,高于公司整体销量增速。
当竞争对手在8-10元次高档价格带快速扩容时,百威亚太的产品布局过度聚焦超高端,在中高端价格带出现了结构性缺位。
XIAOFEIZHI.03
重组雪津:一场“向内求效率”的战略选择
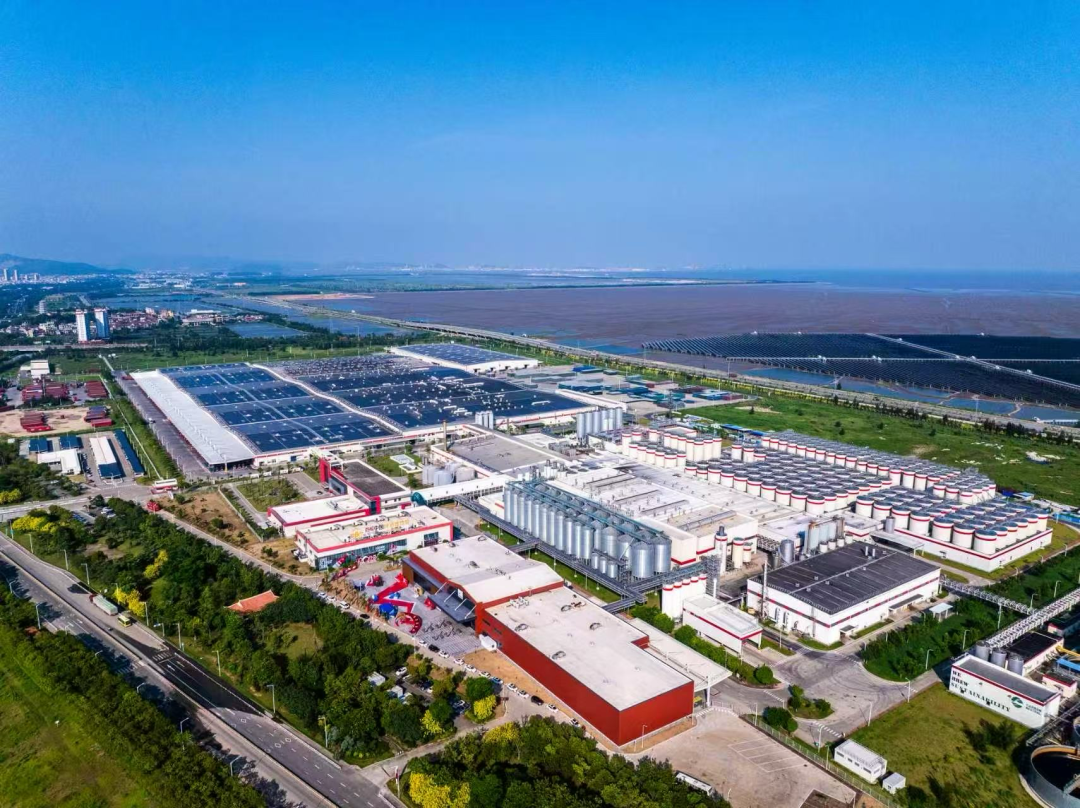
回到此次重组的具体标的——百威雪津啤酒有限公司。这家公司是百威英博在华最重要的生产实体之一,承载着百威、雪津等核心品牌的生产与运营。选择在此时对含雪津在内的内地附属公司进行内部重组,本质上是在做一件“向内求效率”的事。
所谓“预扣税开支”,是指集团内部股权或资产在附属公司之间转移时触发的税务成本。这笔钱虽然金额不小,但属于重组完成后就不会再发生的一次性支出。从财务管理的角度看,重组的逻辑是:以短期的一次性成本,换取长期更低的资金占用和更高的资本回报率。
在消费志看来,这折射出百威亚太战略重心的一个微妙变化——过去几年,公司更多把精力放在“向外抢份额”上,通过品牌高端化和渠道扩张来追求增长;而现在,公司开始向内审视资产结构和资本效率,试图先把自己的“底子”理清楚,再轻装上阵。
这并非百威亚太一家的选择。
放在更大的行业背景下看,中国啤酒行业的高端化正从过去几年动辄两位数的“疯涨期”,逐步过渡到一个相对平稳的“缓冲期”。华润啤酒董事会主席赵春武在2025年业绩说明会上也坦言,啤酒行业高端化已进入下半场,产品结构从“金字塔型”向“均衡型”变化。当行业整体从“量跌价升”的粗放式增长转向结构性价值竞争时,企业内部的组织效率和资本效率,将取代单纯的提价能力,成为下一阶段的核心竞争力。
XIAOFEIZHI.04
改革“三支箭”:从渠道到组织的系统性调整
如果只盯着8200万美元的开支,很容易忽略百威亚太在过去一年里推进的一系列深层变革。
2025年4月,百威亚太完成了管理层更替——程衍俊接替杨克出任首席执行官兼联席主席,成为公司首位中国籍CEO。这一人事安排被外界视为本土化自救的关键一步。随后,公司在战略、渠道和组织三个层面同步推进调整:
战略上,百威亚太放弃了此前“多品牌撒网”的策略,集中资源打造百威与哈尔滨双品牌,形成了“高端引领+本土渗透”的双线格局。
渠道上,加速推进非即饮转型,数字化工具BEES已覆盖中国超过320个城市,聚焦O2O渠道的高端化渗透。2025年第四季度,中国区销量降幅已从三季度的11%收窄至3.9%,渠道库存金额及周转天数均实现同比下降。
组织上,百威中国近期启动管理层架构调整,取消了首席销售官职位,将汇报线“回归传统”。这一动作表面上是人事变动,实质上是对过去几年渠道转型中“销售权责模糊”问题的纠偏。
在消费志看来,百威亚太正在经历的不是一次简单的“利润波动”,而是一场从组织架构到渠道体系的“换引擎”工程。重组雪津、计提拨备,不过是这场工程在财务层面的自然投射。海通国际在研报中也将当前阶段定性为“转型阵痛期”,但同时指出“渠道调整成效初显”。
XIAOFEIZHI.05
中国啤酒市场的新一轮竞速,比的是“系统能力”
把视野再拉高一层。
2025年,中国规模以上企业累计啤酒产量同比下降1.1%,已连续两年下降。但与此同时,行业利润仍在增长——华润啤酒、青岛啤酒、重庆啤酒和燕京啤酒的销量均实现正增长,只有百威亚太在中国市场销量下滑8.6%。
这组数据的对比揭示了一个关键命题:在存量竞争时代,决定胜负的不再是“谁的高端酒卖得贵”,而是“谁的渠道更立体、组织更敏捷、品牌矩阵更完整”。
精酿赛道是一个缩影。
百威亚太旗下精酿品牌“鹅岛”线上销量增长40%,但整个精酿啤酒领域的竞争正变得空前激烈——华润、青岛、燕京等纷纷入局,新中式精酿品牌用“油柑酸梅”“龙井绿茶”等本土化口味争夺年轻消费者的注意力。百威亚太要在高端市场维持优势,仅靠超高端品牌远远不够,必须在次高端和精酿价格带建立起足够的“防守纵深”。
百威亚太CFO曾公开表示,2025年的调整是“为2026年更健康的增长打基础”。第四季度中国区销量降幅显著收窄、渠道库存指标改善,被视为初步验证了转型方向的有效性。短期利润承压不改长期转型逻辑。
在消费志看来,8200万美元的账单不是百威亚太衰退的证据,而是它主动“止损”的勇气。一家愿意在行业转型期主动剥离低效资产、优化资本结构的公司,比一家在数字下滑时仍然无动于衷的公司,更值得市场多一份耐心。当然,“手术”是否成功,最终要看2026年的数据能否真正兑现改善预期——尤其是中国区能否止住连续下滑的势头,这将是检验这轮改革成色的核心标尺。
(本文综合公开行业资讯整理,信息/数据来源:
- 百威亚太内幕消息公告,香港交易所,2026年10月4日
- 百威亚太8200万美元“财务冲击”背后,澎湃新闻,https://m.thepaper.cn/newsDetail_forward_34212335
- 百威亚太计提8200万:高端消费遇冷,商业时报中文网,https://businesstimescn.com/articles/628401.html
- 百威亚太三季度产生8200万美元开支 预计影响归母净利润,观点网,https://webkit.guandian.cn
- 百威亚太截至2025年9月30日止九个月未经审核业绩公告
- 百威亚太遭多家大行下调预期,证券时报,https://www.stcn.com
- 高端市场遭遇对手蚕食,百威亚太中国市场失速,界面新闻,https://m.jiemian.com
- “啤酒一哥”百威失守营收第一,遭本土品牌围剿,界面新闻,https://www.jiemian.com
- 啤酒五巨头业绩分化 高端化进程调速换挡,中国经营报,https://dianzibao.cb.com.cn
- 海通国际维持百威亚太“中性”评级,金吾财讯,https://hk.stockstar.com
- 啤酒行业高端化纵深推进 体育大年增长可期,上海证券报,https://www.cnstock.com
- 百威亚太:程衍俊接替杨克担任首席执行官,观点网,https://www.guandian.cn)
你最近一次喝百威啤酒是在什么场景?便利店、外卖还是酒吧?你觉得百威这几年在身边的“存在感”是变强了还是变弱了?欢迎在评论区聊聊你的观察。
主题测试文章,只做测试使用。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/qiye/4224