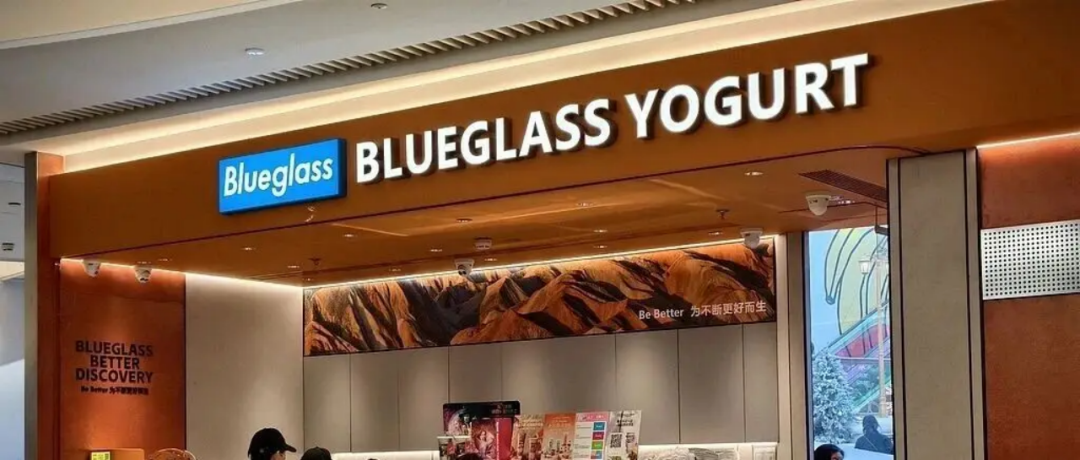
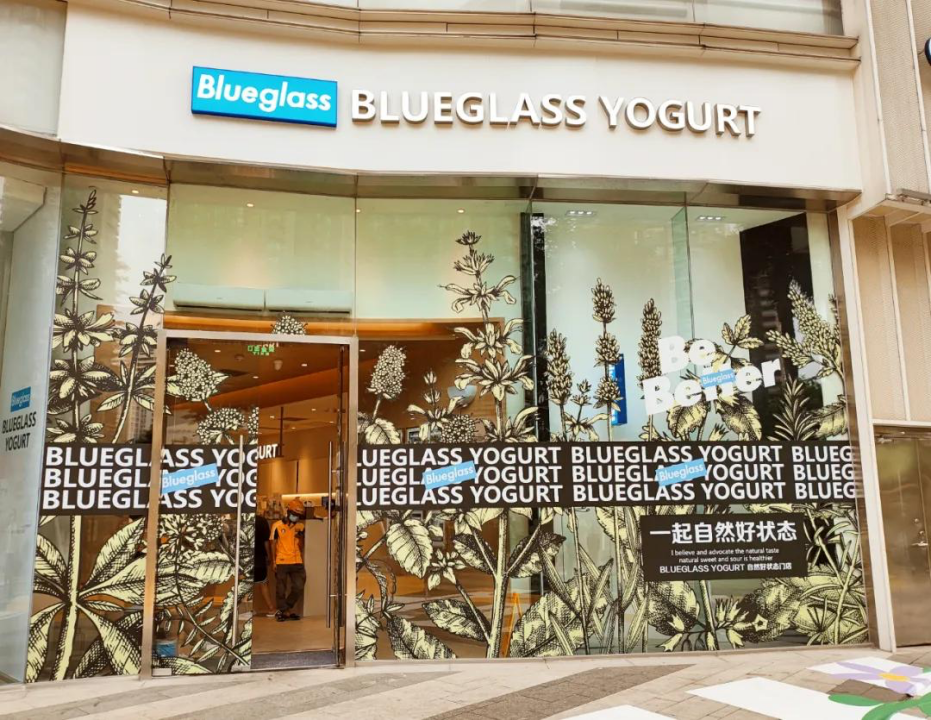
2021年,门店40多家的Blueglass拿到超2亿元B轮融资,喊出三年千店。五年后,门店数字停在148家,比一年前少了66家;创始人谷勇卸任董事长和法定代表人,改任董事,谷成轩接任董事长、法定代表人并兼任财务负责人。
把“千店目标”和“148家”放在同一张时间轴上,很容易读出一个“收缩”的故事。但如果换一个时间尺度——把五年拉长到一家消费品牌正常需要经历的组织成熟周期——这道题看起来会不太一样。
文/消费志
天眼查App显示,近日,网红酸奶Blueglass关联公司北京悦活餐饮管理有限责任公司发生工商变更,谷勇卸任法定代表人、董事长,由谷成轩接任。值得一提的是,谷勇仍保留52.98%的持股,是控股股东。
https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
窄门餐眼的数据是清楚的:2025年11月,Blueglass全国在营门店214家;到2026年10月,降至148家,一年净减少66家,降幅约31%。“三年千店”的目标没有兑现,门店曲线在2023年触及开店高峰之后掉头向下。
这是事实。但把“没有开到一千家”直接等同于“模式失败”,是一种过于省力的读法。
在消费志看来,Blueglass这一轮调整最值得认真对待的地方,恰恰不在于它关了多少家店,而在于它在一个几乎所有消费品牌都被“规模叙事”裹挟的周期里,较早地开始面对一道更难的题:当外延式扩张的边际收益递减,一家直营连锁品牌靠什么维持住单店的质量和组织的效率。
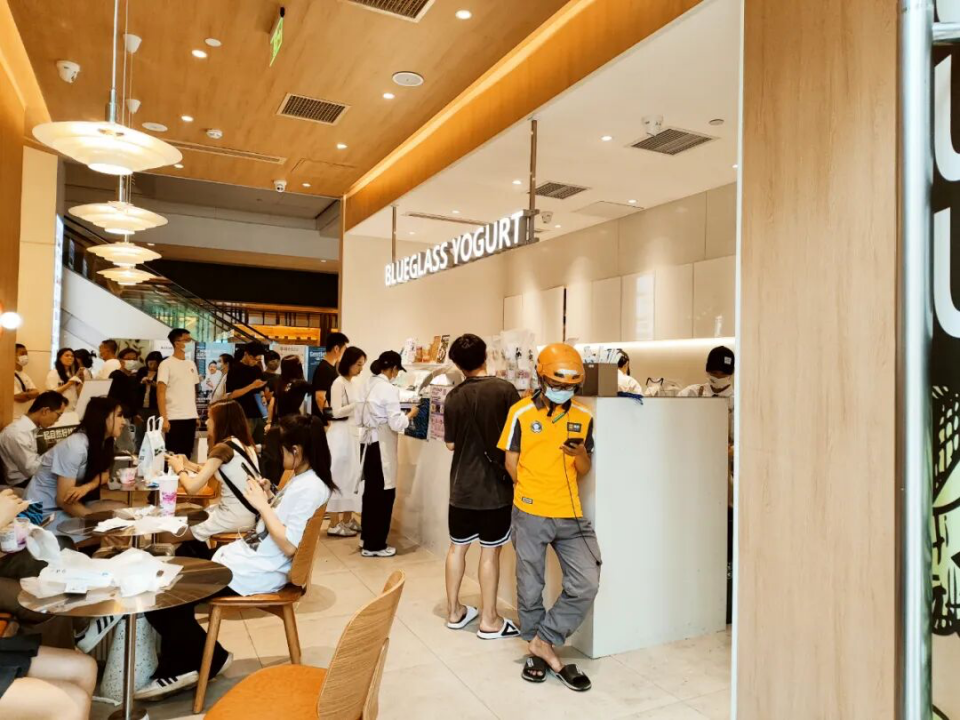
这道题,管理学里有一个对应的概念,叫“规模扩张悖论”。它的核心判断并不复杂:当门店数量的增速持续快于组织能力的增速,架构、供应链、人才和管控的滞后会转化为系统性管理损耗,门店越多,单店越难赚钱。
这不是某一家品牌独有的困境。医药零售行业门店总量从峰值约68.4万家回落,量贩零食头部品牌在门店突破万家后净利率仅约0.9%,都指向同一个逻辑:规模本身不自动创造效率,密度和质量才创造效率。
消费志认为,Blueglass正在做的,是把增长的定义从“开到了多少家”切换成“留下来的每一家是否足够扎实”。148家不是千店目标的“残值”,而是一组正在被重新校准的基数。
XIAOFEIZHI.01
换帅的时间点
比换帅本身更值得读
谷勇卸任董事长和法定代表人、转为董事,发生在门店曲线明显下行的节点上。表面看,这是一次“创始人退、接任者上”的人事更替;但放到连锁零售的组织逻辑里,换帅的时间点往往比换帅本身携带更多信息。
创始人主导的阶段,核心任务是“从0到1”和“从1到规模”。
谷勇在2012年开出阿秋拉尕青藏酸奶第一家门店,2018年更名Blueglass,用益生菌、膳食纤维和高价格带在一线城市高端购物中心里切出一块差异化空间。这一阶段需要的是判断力和魄力,是把一个“贵”的定位立住。
但当一个直营连锁品牌进入收缩与聚焦期,核心任务变了:从“开疆”转向“耕作”。单店模型的精算、租金结构的重谈、会员关系的深耕、供应链效率的优化,这些事需要的组织能力,和高速拓店时期并不完全相同。
谷成轩此前担任公司董事,谷勇仍保留超过半数的持股。
这个安排的微妙之处在于:创始人的控制权没有离场,但日常经营的重心被交到了一个更贴近“运营与财务”语境的位置上。市场解读将这次人事变动概括为先推进业务调整、等待资本环境适配后再完成管理层交接,这个节奏本身就说明,换帅不是一次突发的人事事件,而是业务调整推进到一定阶段后,组织层面对新任务的自然回应。
在消费志看来,一家品牌敢在收缩期换帅,比在扩张期换帅需要更大的定力。扩张期的换帅通常指向“加速度”,收缩期的换帅则指向“换挡”——从规模驱动的挡位,切到效率驱动的挡位。Blueglass选的是后者。
XIAOFEIZHI.02
高端消费正在换一种“贵法”
如果把Blueglass的调整完全归因于一家品牌的个体选择,会漏掉一个更大的背景。
胡润研究院的数据显示,2025年中国高端消费市场规模为1.56万亿元,同比下降5%;高净值人群计划将物质消费年均支出减少约10%,同时将服务体验消费增加约12%。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
贝恩公司的奢侈品报告也给出了方向一致的判断:消费者正在从“品牌崇拜”转向“价值审视”。
这意味着,“贵”这件事本身没有消失,但为“贵”付费的理由正在迁移。
过去一个高端品牌可以用材质、价格和圈层标签来支撑溢价;现在,消费者更在意的是这个“贵”有没有落到具体的体验、具体的功能、具体的长期关系上。
一杯标价49元的酸奶,如果消费者只能感知到“贵”和“好看”,溢价是脆弱的;如果它能嵌入一种被持续验证的健康管理关系里,溢价的根基就会不同。
Blueglass近期的一系列动作,恰好落在这条迁移线上:推出AI智能戒指Alpha Ring与高膳食纤维酸奶产品,上线健康Agent覆盖营养、运动、睡眠等场景,同时以会员礼包和订阅式权益降低复购的心理门槛。
这些尝试的商业闭环当然还需要时间验证,但方向本身是清楚的——它不再只把“高端”押注在一杯饮品的一次性定价上,而是试图把“高端”拆进一段更长的用户关系里。
消费志注意到一个容易被忽略的对照:Blueglass的直营模式意味着租金、人工和闭店成本都由总部承担,没有加盟体系作为缓冲垫。这种模式在扩张期是“控制力”的优势,在收缩期则变成“每一家店的账都得自己算”的压力。直营连锁的品牌,没有资格用加盟的思维做密度。Blueglass这一轮关掉的,不少是核心商圈的高租金点位;留下来的和未来要开的,必须承担起“单店能自己站住”的证明责任。
这不是退却,是把有限的资源重新压到真正能产生复购和用户黏性的位置上。
XIAOFEIZHI.03
现制酸奶的下半程
比的不是谁开得远,而是谁扎得深
高端现制酸奶这个品类,过去几年经历了一轮完整的情绪周期:从被资本追捧的“新消费样本”,到被用“卖不动了”来概括。但品类本身并没有消失。按行业机构测算,现制酸奶饮市场规模预计在2026年达到约194亿元,2025至2030年的年均复合增长率仍有望维持在14%以上,不同机构测算口径存在差异。
真正在发生的,不是需求的蒸发,而是供给端从“用高价讲健康故事”向“用可验证的方式交付健康价值”的切换。
在这个切换里,门店数量会继续调整,价格带会继续分化,品牌之间的差距会从“谁更会造势”转向“谁的单店更经得起算账,谁的会员关系更经得起时间”。
Blueglass把148家作为新的起点,把创始人的角色从台前董事长调整为持股股东和董事,把接任者放到财务与运营的位置上,本质上是在回答同一道题:一家以“高端”起家的直营连锁,能不能在规模收敛之后,靠密度、效率和用户关系重新长出增长的底座。
千店是一道关于“远方”的题,148家是一道关于“脚下”的题。
后一道题更难,但也更接近一家消费品牌长期活着所需要的那种能力。Blueglass没有停在千店的故事里,而是选择先做脚下这道题。这个选择本身,比任何一个单月的开店或关店数字,都更值得被放进观察名单。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5641