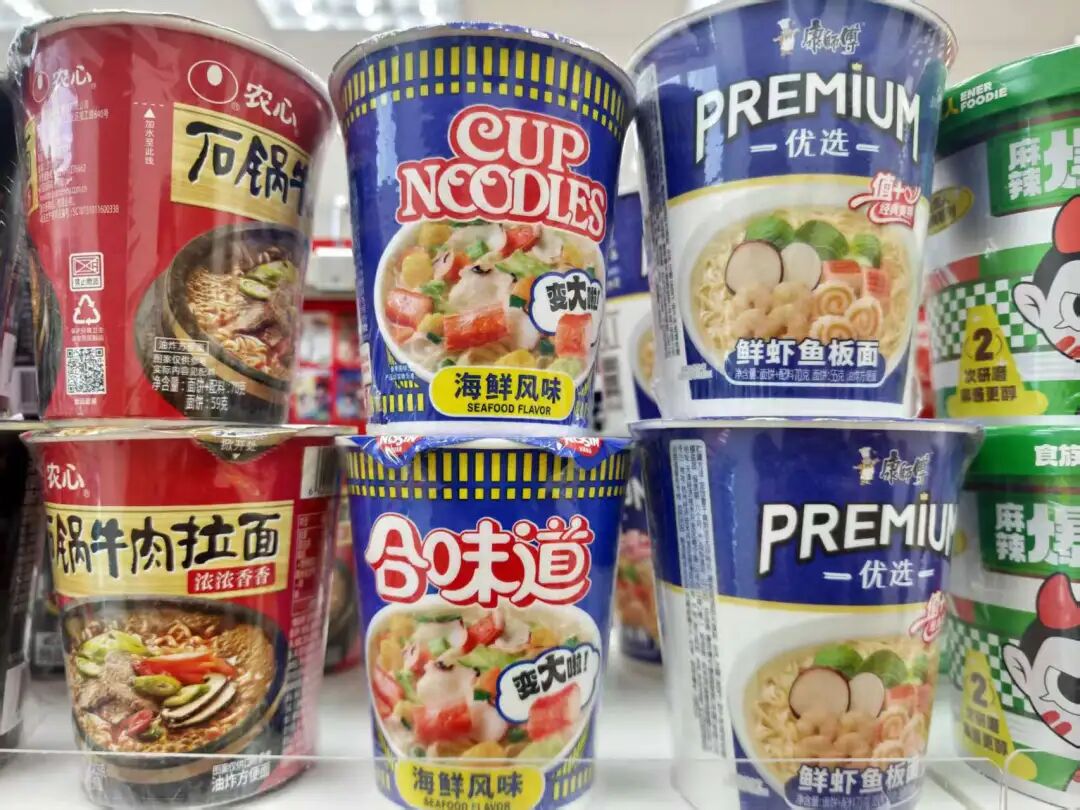
高价面上热搜的时候,日清食品的三季报藏了一个容易被划过去的数字:中国内地收入增长9.8%,分部利润增长19.1%。收入涨一成,利润涨近两成,中间那道裂口不是汇率能解释的。在一个总量还在收缩的品类里,利润增速跑赢收入,通常意味着卖出去的东西,结构正在往一个更“值钱”的方向挪。
文/消费志
先看一组放在一起会显得有点“不搭”的数字。
2026年前三季度,日清食品收入32.55亿港元,同比增长6.3%,创上市以来同期新高;归母净利润2.69亿港元,增长约4.2%。集团整体毛利率35.0%,较上年同期微跌0.4个百分点,整体毛利承受一定压力,集团层面利润增速表现并不突出。
但把镜头推到中国内地,画面变了:内地收入20.44亿港元,增长9.8%;内地分部利润3.36亿港元,增长19.1%。利润增速接近收入增速的两倍。这里需要注意:财报仅披露集团整体毛利率,并未单独披露内地业务毛利率。
这份报表的看点在于,在集团整体毛利承压的大环境之下,内地分部依旧实现利润率改善。
这才是这份季报里真正值得拆开看的地方。
不是“日清在内地又增长了”——增长本身有汇率帮忙;而是在集团毛利率承压的同一张报表上,内地分部的利润率反而在变厚。利润多出来的那一截,不是从成本里省出来的,是从“卖什么、卖给谁、在什么场景里被选中”里长出来的。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.01
先把汇率拿掉,裂口反而更清楚
谈论日清内地9.8%的增长,绕不开汇率。
财报写明,按当地货币计算,内地收入增速为4.6%。港元口径的9.8%和本币口径的4.6%之间,隔着一层折算带来的“账面加成”。这一点必须说清楚,否则容易把报表增速直接等同于经营热度。
但把汇率拿掉之后,利润的裂口并没有消失,反而更扎眼了。本币收入增速4.6%,分部利润增速19.1%,两者相差超过14个百分点。汇率能抬高收入的账面数字,解释不了利润率的扩张。
分部利润率的改善,通常来自三个方向:产品组合往毛利更高的那一档挪、渠道效率提升让单位收入的费用摊薄、或者两者同时发生。日清在公告中的归因是“合味道及高端袋装面等即食面销量增加”。
这句话的落点不在“多卖了几包”,而在“多卖的是哪一档”。同样是一包面,合味道杯面和基础袋面在收入里的权重变化,对利润表的影响方向完全不同。
XIAOFEIZHI.02
合味道卖的不是“贵”,是“替代品少”
如果只把日清内地的利润弹性理解成“高端面定价高”,会漏掉最关键的一层:合味道杯面的定价权,不来自它在货架上比谁贵,而来自它在特定的消费瞬间里比谁“难被换掉”。
方便面这个品类,过去十年最常被拿来比较的替代品是外卖。
但外卖替代的是一顿“正餐”,不是一杯“三分钟、不需要餐具、不需要离开工位就能完成进食”的东西。预制菜替代的是家庭餐桌上的烹饪,也不是一个杯体独立包装、开水冲下去就能吃的东西。
合味道杯面的场景,恰好卡在外卖和预制菜都不太够得着的那条缝隙里:一个人、一个杯、三分钟、零餐具、零烹饪动作。
这个场景听起来窄,但它的商业含义不小。
在替代品越少的场景里,消费者对单价的敏感度越低,对“确定性”的支付意愿越高。合味道杯面卖的不是“便宜的一餐”,卖的是“此刻不需要做选择的一餐”。当一个品牌在某个具体瞬间里成为默认选项,它的利润弹性就不需要靠降价来换。
日清在内地的整体市占率并不高,远不到能靠“铺货宽度”吃饭的程度。它的位置更接近于:在高端杯面这个相对窄的通道里,占据一个竞品不容易用价格战拽走的位置。利润增速跑赢收入,本质上是这个位置的兑现。
XIAOFEIZHI.03
渠道位移的真正含义:去“替代密度低”的地方
日清把销售力量往内陆挪,这件事已经被讨论过一轮。
董事长安藤清隆的说法很具体:将部分销售人员从南部沿海大城市转向四川等电动汽车、半导体产业聚集的内陆地区,内地约1000名销售人员中已有数十人派驻内陆开发新市场。
但如果只把它读成“从一线城市去下沉市场”,就把这个动作看平了。
一线城市核心区的方便面消费,面临的不是“买不买得起”,而是“替代品太密”。
外卖、便利店鲜食、轻食、即时零售,每一张嘴的每一个时段都被高度争夺。在替代密度极高的地方,高端杯面的单价优势会被“选择过载”稀释——消费者不是不愿意花这个钱,而是选项太多,杯面很难进入默认序列。
内陆产业带的人口聚集区是另一套结构。
工作节奏集中、外卖选择的丰富度低于一线核心区、对“一顿热食的确定性”要求高,但替代选项的密度显著更低。日清的渠道位移,本质上是在寻找“高端杯面单位价值最不被替代品稀释”的消费密度,而不是简单地从高线城市往低线城市走。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
同样一杯合味道,在替代品过载的写字楼商圈和在替代选择稀疏的产业园区,面对的定价环境完全不同。渠道挪对了地方,产品组合的上移才有落点。
XIAOFEIZHI.04
行业在缩量,但“值钱的那一档”在扩
把日清放回行业大盘里,这道利润裂口的意义会更清楚。
马上赢对传统线下商超及便利店的零售监测数据显示,2026年上半年方便面类目销售额同比下降10.6%,出货量同比下降14.5%,销售件数下降10.2%。
需要明确的是,这是第三方线下零售监测口径,不是公司财报数据,但它指向的方向与行业体感一致:总量在收缩。
收缩的另一面是结构在动。
勤策消费研究《2025年中国方便面行业报告》显示,2020—2026年中高端方便面的年复合增长率约11.6%,是低端产品的4.8倍;5元以上价格带占比已接近48%。大盘出货量在退,但价格带的重心在往上移。
这组数据放在一起,解释了一个容易被误读的现象:行业“量”在缩,不等于所有价格带的生意都在缩。
缩量主要发生在低价走量盘,而中高端那一档的增速,远高于行业均值。日清内地的利润增速之所以能脱离收入增速单独跑出来,不是因为它在总量收缩中“抢了更多份额”,而是因为它站的那一档,本身就是行业里少数还在扩张的通道。
当你的存量集中在扩张的结构里,利润表对“量”的敏感度会下降,对“结构”的敏感度会上升。
消费志认为:方便面生意的质量,正在从“铺了多少”转向“留下了多少”
过去方便面行业的竞争叙事,长期围绕出货量、市占率、渠道覆盖展开。这套指标隐含的假设是:卖得越多,利润自然越厚。但在总量收缩、结构分化的阶段,这个假设正在松动。
日清内地的三季报提供了一个观察切口:收入增长9.8%,利润增长19.1%,集团整体毛利率还微降了0.4个百分点。利润比收入跑得快,不是因为它把成本压得更狠,也不是因为它突然铺了更多货,而是因为它卖出去的那一部分,在消费者的排序里占据了一个更靠前、更少替代的位置。
在一个不再靠“总量”讲故事的品类里,利润的质量取决于“被选中的那一份”有多难被换掉,而不取决于货架上的那一排有多长。
合味道杯面当然不是不可替代的。
但“三分钟、一个杯、不离开工位”这个组合的替代成本,确实比一包基础袋面要高。方便面下一程的分化,未必是“高端”与“低端”的分化,而更可能是“场景里有默认选项的品牌”与“只能在价格里找位置的品牌”之间的分化。
日清内地的利润裂口,是后一种分化正在发生的证据。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5428