有友食品2026年三季报里,最容易被忽略的不是营收增速40.2%,也不是净利润那5.5%的微降,而是一个藏在附注附近的数字:截至Q3末,经销商686家,一个季度净减少79家。经销商在收缩,收入却在加速。两件事放在一起,指向同一个判断:这家公司的增长引擎,正在换一批完全不同的“客户”。
先看一组并置的事实。
2026年第三季度,有友食品营收6.64亿元,同比增长40.2%;线下渠道收入占比超过95%,同比增长43.9%。驱动这轮加速的,不是传统经销体系的铺货扩张,而是山姆会员店和零食量贩系统——前者贡献了脱骨鸭掌这款现象级单品,后者在Q3的同比增速接近翻倍。
同一时间,传统渠道的经销商数量从765家降至686家,单季净减少79家。
经销商在减少,收入在增加。
如果只盯着利润表最下面那行,看到的是“归母净利率9.3%,同比降了4.49个百分点”。但如果把经销商数量的变化和渠道收入的构成放在一起读,看到的是另一件事:有友食品正在经历一次客户结构的置换——从“几百家分散的经销商”,转向“少数几家高度集中的零售系统”。
在消费志看来,用“增收不增利”来框定这份财报,方向就偏了。真正在发生的变化,不是利润消失了,而是利润的“来源方式”被重新定义了。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.01
换了一种记账方式
Q3毛利率19.9%,同比减少7.05个百分点;归母净利率9.3%,同比减少4.49个百分点。数字本身没有争议。但同一张报表里,销售费用率从上年同期的高位压到了5.1%,降了3.22个百分点;经营净现金流2.88亿元,同比大增68.6%。
毛利率和销售费用率同步大幅下移,这不是经营效率恶化的典型组合。
一家公司如果是因为竞争加剧而被迫降价,通常伴随的是费用率抬升或至少持平;而当毛利率下降与销售费用率下降同时出现,更常见的解释是收入结构本身的切换——高毛利、高费用率的传统经销收入占比在收缩,低毛利、低费用率的直营KA收入在放量。
用管理会计的语言来说,有友食品正在把一部分利润从“毛利率”科目里挪出来,放进了“周转”和“现金流”里。
零食量贩业态有一套极具代表性的财务特征,样本区间大致为:毛利率7%—10%,销售费用率3%—4%,存货周转天数11.6天,应付账款周转天数10.5天。当一个品牌商的收入越来越依赖这类渠道,它的综合毛利率必然被拉低,但与此同时,回款速度、库存效率和经营现金流的可见度会系统性改善。
有友Q3经营现金流近七成的增长,就是这套逻辑在报表另一端的回声。利润的“数量”在短期内被稀释了,但利润的“质量”——变成现金的速度和确定性——在提升。
XIAOFEIZHI.02
有友食品真正的资产,从来不是“凤爪”这两个字
把时间轴拉长,会看得更清楚。
1997年,鹿有忠在重庆经营火锅店时,偶然把鸡爪放进泡菜坛,泡椒凤爪由此诞生,有友食品也从一家小食品厂起步,用二十多年做成了这个细分品类的全国性品牌。
但“泡椒凤爪第一股”这个标签,既是资产,也是约束:泡椒凤爪的市场规模在两百亿元级别,有友在其中的份额按不同机构的统计口径存在差异,西南证券按品类口径给出的市占率在30%以上,但更宽口径的休闲零食统计下这一比例会显著收窄。单一品类的份额再高,天花板也是肉眼可见的。
转折发生在能力层面。
有友真正在积累的,不是某一款凤爪的配方,而是一套“泡卤风味+去骨/脱骨工艺+禽肉原料加工”的复合制造能力。凤爪是这套能力的第一个产品化出口;脱骨鸭掌是第二个——2024年进入山姆体系后,月销件数长期居山姆肉干肉脯小食热度榜前列,长江证券调研纪要显示其阶段性月销金额峰值超过5000万元,但需要说明的是,这是渠道放量期的峰值读数,不宜线性外推为稳定常态。
酸豆角脆双拼、鸡脚筋以及储备中的素食和海鲜类新品,是第三、第四个潜在出口。
经济学里有一个概念叫范围经济:当企业同时生产多种产品时,如果共享的研发、工艺、供应链和渠道资源能够降低单位成本,就产生了范围经济。
有友食品的“泡卤能力”复用,本质上是在做同一件事:用一套已经被验证的制造和风味能力,去适配不同渠道、不同价格带、不同消费场景的产品需求。凤爪时代的增长靠的是单品渗透率,而下一阶段的增长,取决于这套能力能够被封装成多少个“渠道适配型产品”。
XIAOFEIZHI.03
渠道在变成品牌,供应商必须学会和“大客户”打交道
有友食品的渠道置换,放在零售结构变迁的坐标系里,不是孤例。
中金公司2026年初的零食量贩行业报告估算,截至2025年底,全国零食量贩门店约5.5万至6万家,零售额预估超过2500亿元,行业已进入双寡头格局基本定型、竞争重心从开店速度转向单店效率和供应链深度的“3.0阶段”。
会员制商超走的是另一条效率路径:精简SKU、源头直采、用会费筛选客群,把单品采购规模推到最大。两条路径的共同指向是,零售端正在用规模和效率重新分配产业链上的利润池。
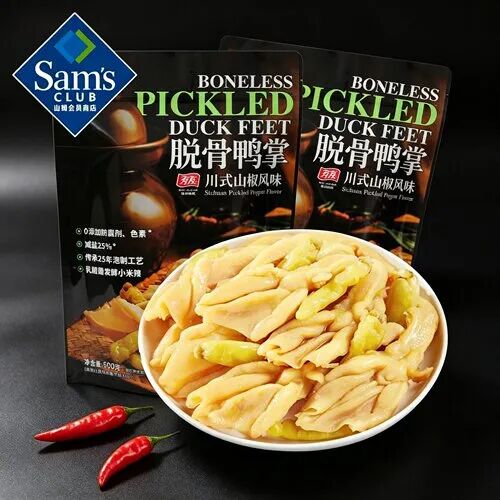
对于上游品牌商,这意味着一个不那么舒服但必须接受的现实:过去面对几百家经销商,谈判是分散的,单个经销商离开不会伤筋动骨,但品牌商需要自己承担大量的渠道维护和终端动销成本;现在面对山姆、零食很忙这类集中式客户,单个客户的采购量可以抵得上过去几十家经销商,但议价权在对方手里,毛利率被压缩是进入这个体系的“门票成本”。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
有友食品的选择,是先买票进场。传统渠道仍然是基本盘,但增量几乎全部来自高效率渠道。这不是“放弃经销商”,而是在渠道权力从分散走向集中的阶段,优先确保自己出现在消费者真正发生购买的那类货架上。
至于经销商数量的下降,在消费志看来,与其读作“渠道萎缩”,不如读作客户名单的主动精简——保留有动销能力的传统节点,把增量资源投向单位产出更高的KA系统。
XIAOFEIZHI.04
9.3%的净利率,可能是一个过渡态数字
回到利润。
Q3净利率9.3%,放在有友食品自己的历史上看是一个低位。
但拆开来看,拉低这个数字的因素至少有相当部分带有“过渡态”属性:会员店和量贩的收入占比在短时间内快速抬升,低毛利业务的权重变化直接重塑了综合毛利率的构成;工厂改扩建带来的折旧和产能爬坡期的人效波动,又在成本端叠加了一层短期压力。
国盛证券在点评中的判断是,随着收入规模继续提升,工厂端的规模效应有望逐步带动盈利能力修复;中金公司同样预计渠道结构对毛利率的同比影响在后续年度会趋于放缓。
这些判断是否兑现,取决于两件事:会员店和量贩渠道的收入能不能继续爬坡,以及泡卤能力的品类复用能不能打开新的高毛利出口。
前者决定费用和折旧能不能被摊薄,后者决定产品组合的均价和利润率有没有向上空间。长江证券跟踪的“3331”渠道目标——量贩、会员、传统各约30%,线上约10%——如果逐步落地,有友将不再是一家依赖单一流通网络的传统零食公司,而是一家同时运行在三套效率参数不同的渠道体系里的多平台供给商。
在消费志看来,对这份三季报最合理的读法,不是用“利润增速7%”去否定“营收增速36%”,也不是用“毛利率承压”去质疑渠道转型的合理性。它记录的是一个单品公司向渠道运营平台切换过程中,必然出现的一段“财务换挡期”。换挡期的油耗会偏高,但真正决定长期价值的,是换挡之后车跑在什么路上。
有友食品已经上了那条路。接下来要等的,是规模效应从费用端渗透到利润端的那一天——而不是用单季净利率去给一家正在换客户、换渠道、换增长来源的公司下终局判断。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5342