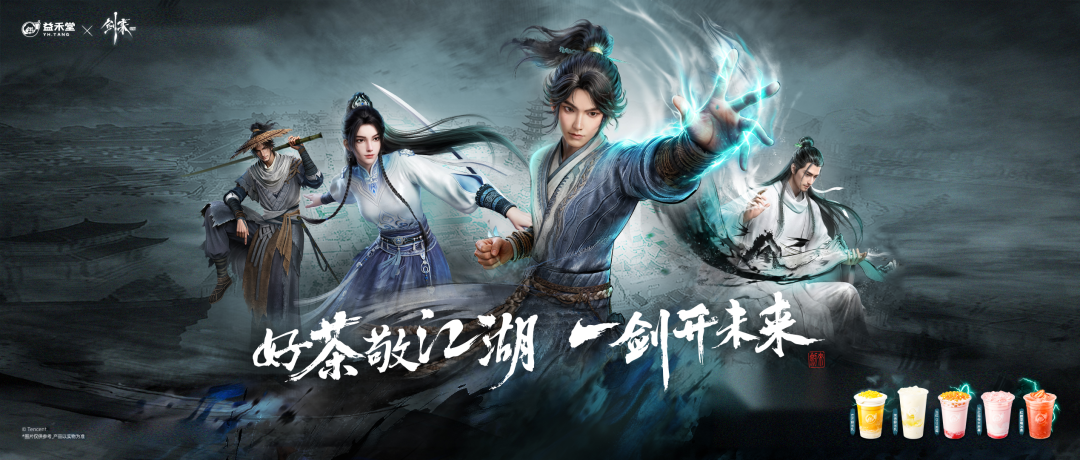
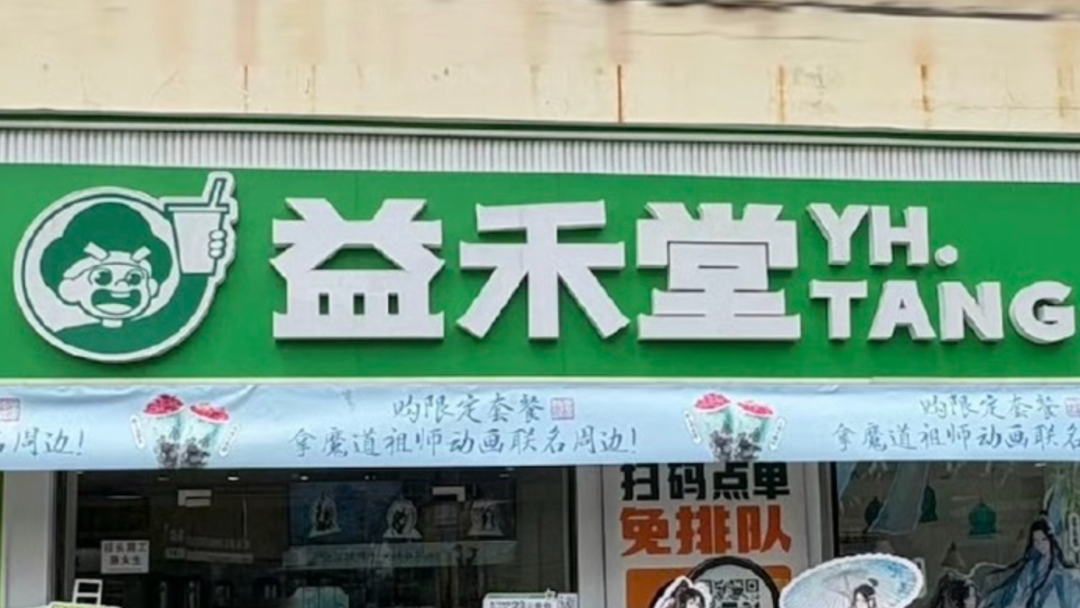
14周年,益禾堂把《剑来》挂上了门头。陈平安从泥瓶巷出发,守着一颗本心走远。益禾堂的起点也是一条“巷子”——武汉光谷的高校后街。
但比联名本身更值得拆解的,是另一组数字:8.8亿杯烤奶,62.57%门店落在三线及以下城市,校园店占比12.81%,是行业唯一校园门店占比突破10%的连锁茶饮品牌。
过去两年,茶饮行业净减少近3万家店,高线市场陷入存量绞杀,低线市场与校园场景,反而成为行业里稀缺的增量池。益禾堂没有在风口最热的时候拿到最多流量,却在行业换挡期,站在了十四年前就选定的赛道上。
在消费志看来,益禾堂真正值得被重新审视的,不是“熬过了周期”这个结果,而是一套长期被行业误读的增长语法:它把校园和县域,当成同一命题的两次落地,把一杯5元烤奶沉淀成用户习惯的复利,而不是短期流量爆品。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.01
校园店占比12.81%
不是渠道偏好,是一套习惯基础设施
茶饮行业对校园渠道的理解,大多停留在年轻客群入口这个层面。多数品牌的校园打法带有明显季节性:开学季集中铺货、考试周做促销、毕业季做转化。
益禾堂的路径不一样。
截至2025年,益禾堂校园店占比达到12.81%,在连锁茶饮赛道位居首位;全国高校覆盖率超过70%,高校门店数量突破1600家。这份密度,已经不是简单“重视校园”四个字可以概括。
密度本身不是最终目的。

在消费志看来,校园的真正价值不在于人流量,而在于稳定的决策频次。商圈门店的逻辑是专程消费,一次到店对应一次完整的出行决策;高校后街、校园店依托的是顺路消费,嵌入上课、回宿舍、社团散场这些日复一日的行动路线。前者容易制造短期消费峰值,后者持续夯实稳定的基础客流。
一个容易被忽略的细节是,益禾堂最早跑通的单店模型,并不是在购物中心打磨成型,而是在光谷高校后街,靠一杯定价5元左右、700毫升的大杯烤奶验证出来的。
这意味着它的坪效逻辑、出杯节奏、价格带设计,从一开始就是服务高频低客单,而非商圈常见的低频高客单模式。等到行业扎堆入局校园与县域市场时,益禾堂不需要重新搭建模型,只需要持续复制这套已经跑通的体系。
这也是2025年开学季,益禾堂能够在全国25个省份一次性开出500家门店,其中175家布局文教区域的原因。快速开店的背后,是这套模型已经跳过反复试错阶段。
XIAOFEIZHI.02
8.8亿杯烤奶
爆品是结果,品类锚点才是原因
几乎所有关于益禾堂的报道都会提到8.8亿杯烤奶。但只用“大单品”去概括这件事,会低估它的价值。
在2012年前后的茶饮市场,烤奶属于非标产品。
当时主流思路是茶底、奶、小料的排列组合,烤奶依靠焦糖香搭配红茶底,形成一个很难被归类的独特风味。焦糖微苦和奶香的平衡,是一个很窄的味觉平衡点,一旦被消费者记住,就形成品类级的记忆锚点。
消费志认为,益禾烤奶的核心壁垒,不在于配方本身——茶饮配方很难形成专利保护,竞品复刻门槛并不高,真正的壁垒是跨代际复购。2014年大学生喝到的烤奶,和多年后县城高中生喝到的烤奶,风味记忆保持一致,这款产品就完成了从校园爆品,向国民基础款的转变。
8.8亿杯的体量,本质上是一代又一代年轻人持续复购积累出来的。
第二增长曲线的搭建方式同样值得关注。
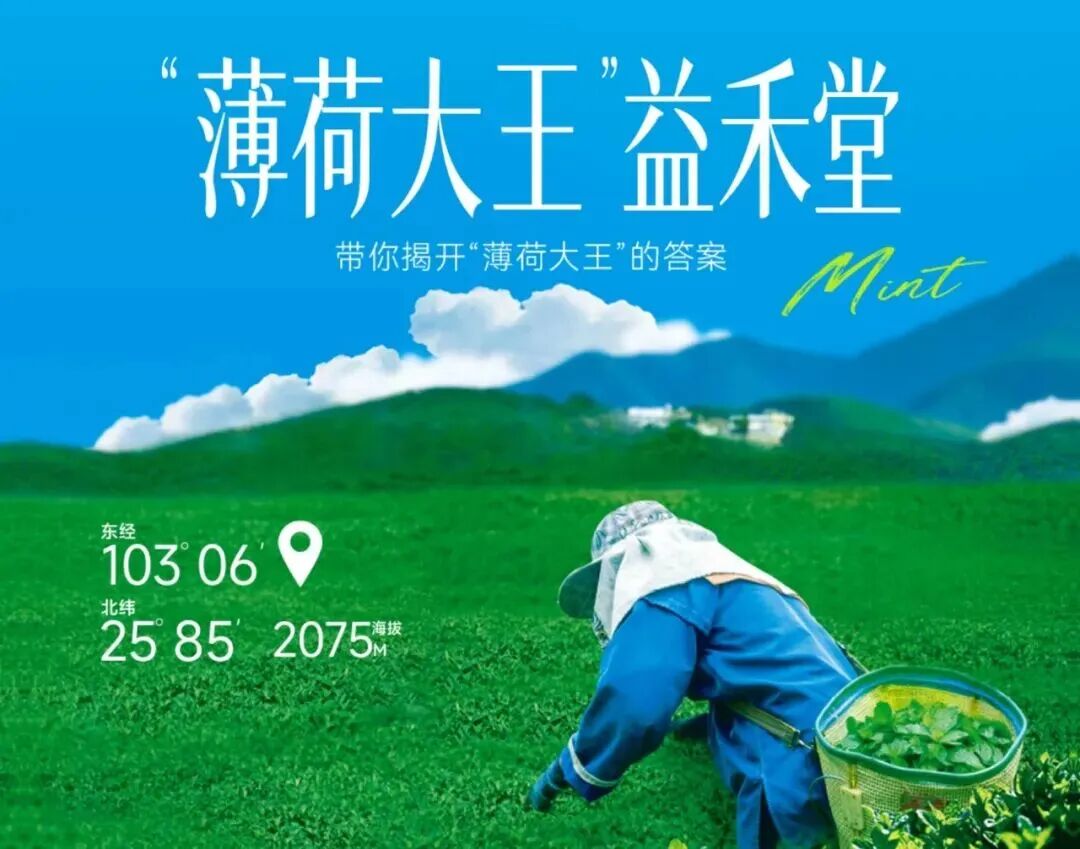
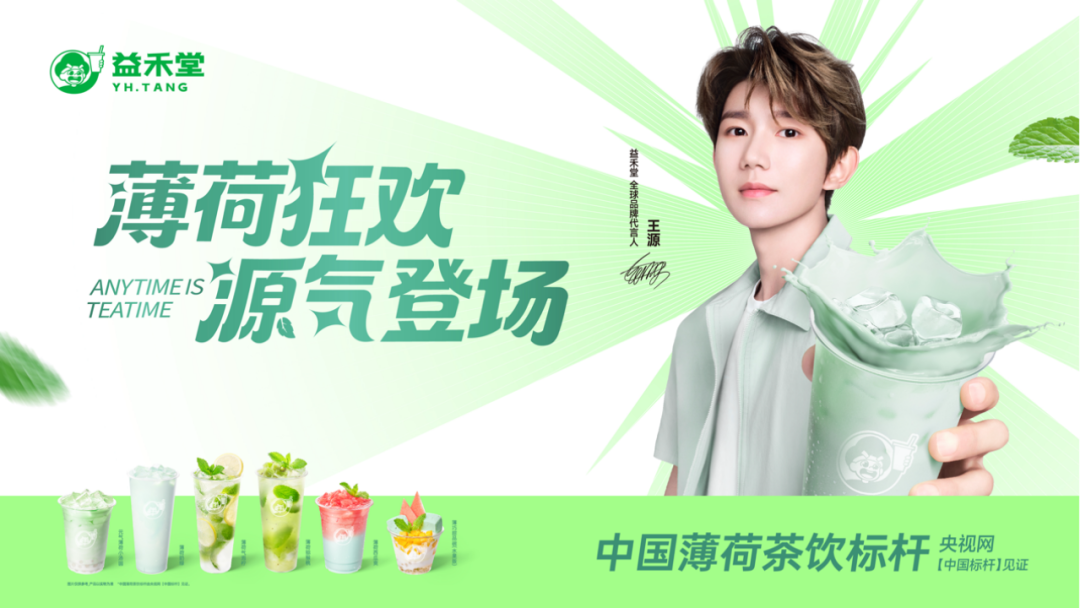
薄荷系列从单一单品,逐步成长为累计超3亿杯的品类矩阵;2026年官宣王源为全球品牌代言人之后,对应新品首周销量突破203万杯。益禾堂没有简单复刻烤奶路径,去打造另一个同款大单品,而是把风味记忆+平价高频的方法论平移到薄荷赛道。
烤奶稳住基本盘,薄荷系列承接年轻化增量,两条产品线共享同一套供应链与价格带逻辑,而非各自独立的营销战役。https://wxa.wxs.qq.com/tmpl/qh/base_tmpl.html
XIAOFEIZHI.01
62.57%县域占比
不是下沉,是同一道题的第二次求解
益禾堂三线及以下城市门店占比62.57%,这个数据常常被放在下沉市场框架里讨论。但下沉只是行业叙事标签,不足以解释品牌战略。
在消费志看来,益禾堂县域布局的特殊性在于:它不是从零切入县域市场,而是把校园验证成熟的模型平移到县域。校园消费者的特征——价格敏感、熟人社交决策、高频复购、排斥品牌溢价、对性价比高度敏感,和县城、乡镇消费者底层决策逻辑高度相似。
在高校后街跑通的模型,放到县城主街、乡镇中心,面对的是同一套消费命题。
这也让益禾堂在县域市场的打法,和很多品牌拉开差距。
它推行一镇一店、区域联推模式,依托独家经营权减少加盟商之间的内部竞争,单店初始投资控制在11.7万元。这套打法成立的前提,是品牌对县域单店存活率有充足把握,这份底气来自十四年校园赛道沉淀的选址标准、出杯效率和价格管控能力。
行业数据也在印证这个判断。
东海证券研报显示,2024年12月至2025年12月,茶饮行业净闭店集中在一线、新一线城市,门店净增长集中在三线及以下城市。高线市场边际效益递减成为共识之后,县域这套稳定的习惯基础设施,变成稀缺渠道资产。益禾堂不是被动下沉,而是把原点能力铺到更广的市场。
XIAOFEIZHI.04
14年的真正沉淀:一套不追风口的组织语法
如果只看门店数量、累计出杯量,益禾堂14年是一条规模增长曲线。曲线之下,还有一条更隐蔽的主线:这家品牌几乎没有在单一风口上重仓押注。
商圈红利期,它没有抽走校园渠道资源;加盟扩张浪潮里,它从1000家店做到4000家耗时数年,不是扩张速度最快的品牌;爆款内卷阶段,它没有为了追逐网红、出片属性,换掉烤奶这个核心单品。
在消费志看来,这种“不跟风”不等于保守,而是清晰的成本纪律:茶饮行业最贵的成本,从来不是原料、人力,而是战略摇摆带来的组织内耗。
十四年沉淀下来的,是一套可复制的判断体系:什么样的点位值得布局、什么价格带可以长期守住、哪些新品是加固品牌底盘,而不是消耗品牌信任。
供应链端,原叶茶、云南寻甸留兰香薄荷、四川安岳柠檬等核心原料定向合作,配套稳定冷链体系,背后逻辑统一:平价不等于低质,规模扩张的前提,是风味品质稳定可控。
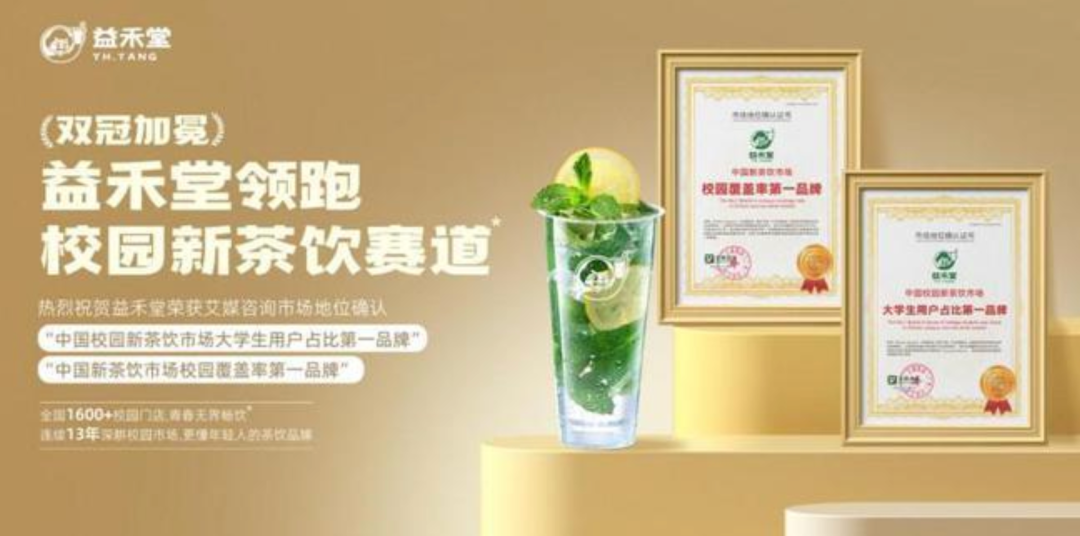
这套体系在行业顺风时,很难制造最高声量的营销事件,但在行业周期调整时,决定品牌能不能留在场上。2025年益禾堂拿到“中国校园新茶饮市场大学生用户占比第一品牌”和“校园覆盖率第一品牌”两项认证,不是单次营销战役的成果,而是十四年持续锚定自身赛道的结果。
《剑来》里陈平安从泥瓶巷走出来,依靠的不是机缘,是不乱的本心。
益禾堂的本心,不在情怀叙事里,藏在烤奶十四年稳定的风味记忆里,藏在62.57%县域门店背后统一的消费逻辑里,藏在12.81%校园店占比代表的习惯基础设施里。
风口会轮换,但最初的巷子不会。守住巷子的人,才有资格走远。
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/5456