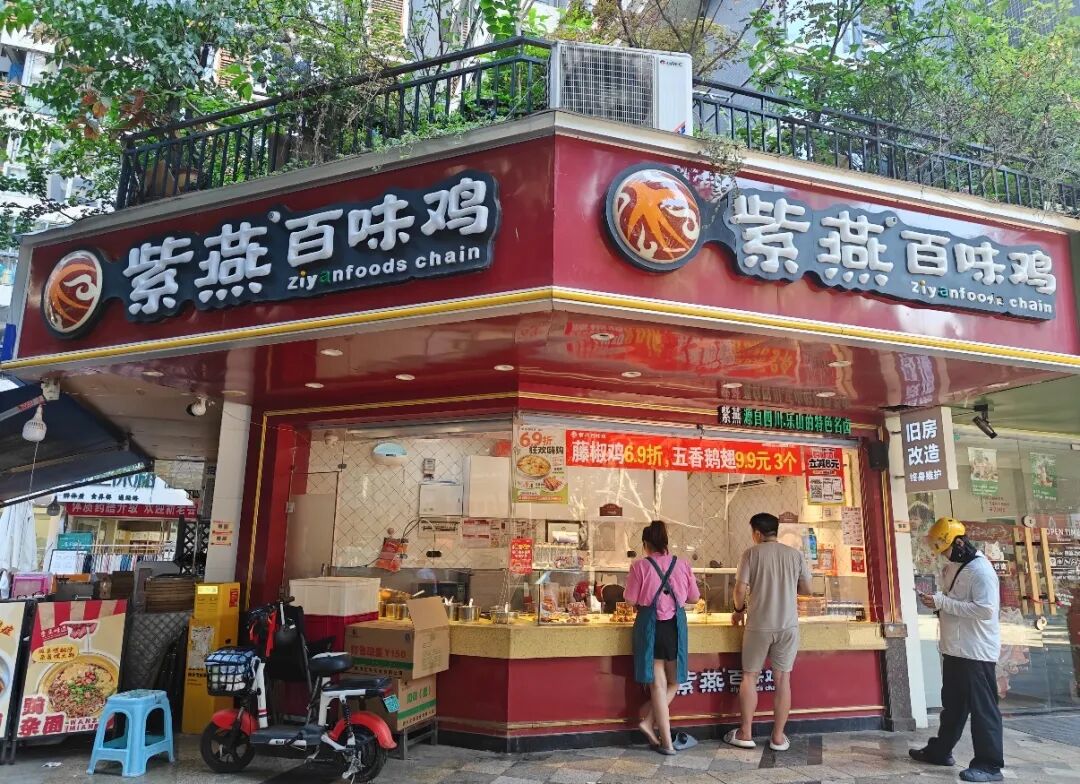
一家以夫妻肺片闻名的卤味企业,两年间关掉1600多家门店,却悄然将超13亿元资金投向屠宰工厂、餐饮品牌和产业基金。当卤味行业整体步入存量博弈,紫燕食品选择的破局方向,或许比我们想象的更深远。
10月8日晚间,紫燕食品(603057.SH)发布公告称,全资子公司海南紫禧企业管理咨询有限公司以有限合伙人身份,认缴出资1.52亿元参投四川天图沐耘科技股权投资合伙企业(有限合伙),占基金总认缴出资额的19%。基金总规模8亿元,管理人天图资本,资金将主要投向农产品精深加工产业链成长期、成熟期的优质企业。
单看这笔投资,1.52亿元的金额算不上石破天惊。但把它放在紫燕食品近两年的动作序列里观察,一条清晰的战略暗线浮出水面:这家卤味龙头正在从“门店驱动”转向“资本驱动”,试图用产业资本而非门店扩张来重建增长引擎。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.01
不止于“再投一笔”:看懂紫燕的资本路线图
不少分析将紫燕的密集投资解读为“主业不行了,靠跨界自救”。但仔细梳理其投资路径会发现,事情并非如此简单。
紫燕食品与天图资本的合作始于2024年4月,双方签署了战略合作框架协议,拟共同发起设立食品股权投资基金。2025年2月,紫燕出资1.17亿元参与设立重庆荣昌天香创业投资基金,总规模3亿元。到如今1.52亿元参投8亿元规模的四川天图沐耘基金,出资金额和基金规模都在逐级放大。
这条“天图线”的指向非常明确:沿着食品和农产品加工链条向上游延伸。
但紫燕的资本布局不止这一条线。
2025年,它通过全资子公司无锡紫鲜,以基石投资者身份出资2.39亿元认购绿茶集团港股IPO,成为8名基石投资者中出资最高者。2025年2月,它又跟随文和友认缴1000万元参投湖南谦泰创投,重点布局消费类未上市企业,目前已投出“新财肉记”和“麻蒲碳烤肉”两个餐饮项目。
把这些动作串起来看,紫燕的资本路线图呈现出三层结构:底层是上游供应链的纵向整合(尼泊尔屠宰工厂、天图管理的农业基金),中层是调味品和肉制品的合资布局(与安琪酵母设立合营企业),顶层是餐饮品牌的横向投资(绿茶、冯四孃、老韩煸鸡、京脆香等)。
在消费志看来,这种“三层资本架构”并非简单的“病急乱投医”,而是一种有意识的战略布局——用上游投资锁定原材料成本,用中游合资拓展产品品类,用下游投资捕捉消费趋势和可能的第二曲线。
XIAOFEIZHI.02
卤味行业“天花板”已至,增长故事需要新讲法
紫燕密集投资的底层逻辑,藏在整个卤味行业的增长困境里。
红餐产业研究院数据显示,2024年卤味品类市场规模为1573亿元,同比增速仅3.7%,预计2025年微增至1620亿元。对比早年18.6%的复合增速,行业整体已从高速增长转入存量竞争。
紫燕自身的业绩曲线也印证了这一点。2023年至2025年,公司营收连续三年下滑,2025年全年实现营收32.38亿元,同比下降3.7%;归母净利润2.36亿元,同比下降31.84%。更令市场关注的是门店收缩速度:2024年年中门店数6308家,到2026年9月仅剩4663家,两年多时间净关店超1600家。
与此同时,公司第二季度单季亏损1629.54万元,创上市以来同期新低;短期借款飙升至16.86亿元,较年初增长81.63%。经营现金流净额-3831.11万元,同比由正转负。
卤味行业的困境并非紫燕独有。绝味食品2025年出现上市以来首次亏损,周黑鸭、煌上煌同样增长乏力。整个佐餐卤味赛道高度分散,行业CR5市占率仅5.1%,紫燕自身的市占率约3.1%,行业集中度极低,意味着即便是龙头,也远未建立起不可撼动的护城河。
当主业增长触及天花板,账上又趴着大量现金,如何配置这些现金就成了管理层必须回答的问题。紫燕选择的方向,是将资本从门店扩张转向产业链投资。
XIAOFEIZHI.03
为什么是农产品精深加工?——一个被低估的战略选择
在紫燕的诸多投资动作中,这次参投的四川天图沐耘基金最具战略意味。原因在于,它瞄准的“农产品精深加工”赛道,恰恰是紫燕供应链上最脆弱的一环。
作为以牛肉为核心原料的佐餐卤味企业,紫燕对上游原材料价格波动的敏感度极高。牛肉价格波动不断压缩紫燕的单品毛利,而招牌产品夫妻肺片的收入持续下滑——2026年上半年该单品收入3.84亿元,同比下降4.59%,2025年全年更是下滑14.12%。
从这个角度看,紫燕在尼泊尔投资8亿元建设水牛屠宰及熟制工厂,就不仅是“出海”故事,而是从根本上解决原材料供应安全和成本控制问题的供应链投资。尼泊尔生产基地预计2026年底建成投产,将依托当地水牛资源实现产业链向下游延伸,有效对冲国内原料价格周期波动风险。
而这次通过天图资本参投农产品精深加工基金,本质上是在做同一件事的“资本版”——通过投资产业链上的优质企业,以股权纽带绑定上游资源,比自建工厂更轻、更快、更灵活。
值得注意的是,政策端也在释放明确信号。
2025年7月,农业农村部等十部门发布《促进农产品消费实施方案》,明确提出鼓励农产品精深加工,优化绿色优质农产品供给,开发新型加工产品。紫燕选择此时加码这一赛道,顺应了政策方向。
在消费志看来,紫燕这一系列上游布局,折射出卤味企业竞争逻辑的根本转变:过去十年靠门店数量抢地盘,未来十年靠供应链深度拼内功。谁能在原材料端建立成本优势,谁就能在存量竞争中活得更久。https://wxa.wxs.qq.com/tmpl/qe/base_tmpl.html
XIAOFEIZHI.04
“产业方+资本方”的新模式能跑通吗?
紫燕与天图资本的合作模式,在中国消费产业中并不多见——上市公司作为产业方出大比例资金担任LP,专业投资机构负责项目筛选和投后管理。这种“产业资本+专业GP”的组合,有其独特的优势与风险。
优势在于双方能力互补。
天图资本是中国最早一批专注于消费品投资的机构,在食品饮料、餐饮连锁等领域积累了丰富的投研经验和项目资源。紫燕则能提供产业端的供应链能力、渠道资源和行业洞察。此次投资公告中也明确表示,投资旨在“结合公司食品产业的优势,通过战略合作共同设立农产品科技产业基金,投资产业链上相关企业,实现资源共享”。
风险同样不可忽视。
产业基金投资周期长,短期难以贡献利润。更关键的是,紫燕此前的部分投资已有“交学费”的迹象——以2.39亿元基石投资绿茶集团,2026年上半年产生公允价值变动损失4091.69万元,期末账面价值缩水至1.80亿元。东方、长江、国海三家券商在解读紫燕中报时观点出现分化,看空方明确警示了这笔股权投资浮亏和短期借款激增带来的资金链隐患。
这提醒我们,产业投资和实业经营遵循的是两套不同的逻辑。
做卤味讲究的是标准化、规模效应和渠道效率,做投资考验的则是对行业周期的判断力、项目筛选能力和退出时机把握。紫燕能否在资本赛道上复制它在卤味行业的成功,目前尚无定论。
在消费志看来,紫燕正在经历的,是中国消费企业从“单一主业公司”向“产业投资平台”演化的典型样本。这条路的终点不是成为一家投资基金,而是通过资本纽带,构建一个以食品供应链为核心的产业生态。能否跑通,取决于管理层能否在“投什么”和“怎么管”两个核心问题上持续做出正确决策。
XIAOFEIZHI.05
卤紫燕的“换挡”给消费行业什么启示?
紫燕食品的案例,放在更大的消费行业背景下审视,有几点值得思考:
第一,消费企业的现金配置逻辑正在改变。过去,消费企业赚了钱就开店,门店数就是估值锚。但当行业进入存量竞争,门店的边际效益递减,资本配置的效率变得比规模扩张更重要。紫燕选择将资金投向产业链上下游而非继续开新店,反映的是管理层对行业阶段的判断。
第二,供应链能力正在成为消费企业的核心壁垒。紫燕在尼泊尔建屠宰工厂、参投农产品加工基金、与安琪酵母合资做复合调味品,这些看似分散的动作,底层逻辑是一致的:把供应链从成本中心变成竞争力来源。当原材料价格波动成为常态,谁能更好地掌控上游,谁就能在终端竞争中拥有更大的定价空间和利润弹性。
第三,产业资本与专业机构的合作模式值得持续关注。紫燕与天图资本从2024年签署战略合作到如今8亿元规模基金落地,合作层级逐步深化。这种模式的成败,将为中国消费企业提供一份有价值的实践样本。
截至2026年10月12日,紫燕食品总市值约73.81亿元,市净率3.49。市场对这家卤味龙头的转型故事,仍在观望之中。1.52亿元的基金出资,只是这个故事的又一个章节——真正的答案,要看这些投资能否在产业链上产生实质性的协同效应,以及紫燕能否在资本和实业之间找到那个微妙的平衡点。
(本文综合公开行业资讯整理,信息/数据来源:紫燕食品公告、36氪、智通财经、红餐产业研究院《卤味品类发展报告2025》、界面新闻、大象新闻、证券之星、同花顺等)
本文来自原创。发布者:消费志官方,转转请注明出处:https://www.xiaofeizhi.com/uncategorized/4373